SOLUSDT レバレッジテスト:10倍で7日間ウィンドウの44.5%がロスカット
2218件の日次SOL無期限先物エントリーをサンプリングし、最悪の逆行を測定しました。10倍では、ロングの44.5%、ショートの45.8%が7日以内に概算ロスカット価格に達しました。
- 市場
- SOLUSDT無期限先物
- タイムフレーム
- 1H
- データ
- 2020年9月~2026年10月
- サンプル
- 2218件のサンプル
英語の原文を翻訳した記事です。内容に差異がある場合は英語の原文が優先されます。 英語の原文を読む
すべての無期限先物取引所にはレバレッジスライダーがあり、そのスライダーは利益に関する選択のように見えます。しかし実際には、それは距離に関する選択です。倍率が高くなるほど、ポジションを終わらせる逆行の幅は短くなり、その距離はあなたのアイデアの良し悪しとは何の関係もありません。
そこで私たちは、セットアップも意見も含まない機械的な質問を立てました。ランダムな日次オープンでSOL無期限先物ポジションを開き、損切りも追加マージンも管理も行わなかった場合、2倍、3倍、5倍、10倍、20倍のレバレッジは7日以内または30日以内にどのくらいの頻度で概算ロスカット価格に達するのか、というものです。その答えは一つの下限です。それは何の理由もなく選ばれたポジションの生存率であり、実際のどのテクニックも、使用するレバレッジを正当化するにはこの下限を上回る必要があります。
レバレッジとロスカットリスクが測るもの
レバレッジは、ポジションの規模がそれを支えるマージンに対してどれだけ大きいかを測るものです。アイソレートマージンでは、計算は言葉で説明できるほど単純です。マージンを消耗させる逆行は概ね1をレバレッジで割った値であり、取引所はそのわずかに手前でポジションをクローズします。これは維持マージンを確保しているためです。したがって、利用可能な距離はおおむね1/レバレッジから維持マージンを引いた値になります。私たちは維持マージンを0.5%と仮定しました。
これにより、下の表の最初の列にある距離が得られます:2倍で49.5%、3倍で32.8%、5倍で19.5%、10倍で9.5%、20倍で4.5%です。これらは、エントリー価格から測定した、望ましくない方向への移動余地として読んでください。ロングはポジションが開いている間に到達した最安値によってロスカットされ、ショートは最高値によってロスカットされます。その間に何が起きても関係なく、最終的に価格がどこに落ち着くかも関係ありません。
多くのトレーダーが教えられる読み方は、その移動余地をその商品の通常の逆行幅と比較することです。ある市場がエントリーに対して、ロスカット距離が許容する以上に日常的に大きく動く場合、決定を下しているのは分析ではなく倍率そのものです。このテストは「日常的に」という言葉に数字を当てはめます。
テストについて
私たちはBinanceのUSDⓈ-M無期限先物SOLUSDTの1Hタイムフレームのローソク足を使用しました。期間は2020年9月から2026年10月まで、53398本のバーです。すべての時刻はUTCです。
ルールは、UTC 00:00に1日1件のサンプルエントリーを、シグナルローソク足の終値で取得するというものです。これにより2218件のエントリーが得られました。各エントリーについて、その後7日間、さらに30日間にわたって、最安の1H安値(ロングにとっての最悪ケース)と最高の1H高値(ショートにとっての最悪ケース)を測定しました。あるエントリーは、その最悪の逆行が概算ロスカット距離(1/レバレッジから0.5%の維持マージンを引いた値、アイソレートマージン、マージンの追加なし)に達した場合、その特定のレバレッジでロスカットされたものとしてカウントされます。
ここには選別が一切ありません。それは意図的なものです。この記事における基準(任意の足)は「任意のバー」のケースであり、したがってサンプル自体が基準です。期間中のすべての日が、フィルターもパターンもトレンド条件もなしに含まれています。クールダウンは1日1件のエントリーという日次の間隔そのものです。そのため、隣接するエントリーのウィンドウは大きく重なり合い、サンプルは独立しておらず、1回の激しい週が複数のエントリーに同時に影響を与えます。
これらの数値は過去の価格に基づいて計算されたものであり、実際の取引ではありません。手数料、スリッページ、資金調達率の支払いは含まれておらず、資金調達率は長期保有において実際のポジションをロスカット価格に近づける方向に働きます。また、取引所は大きなポジションに対して維持マージンを引き上げるため、これにより距離はさらに短くなります。
結果
概算ロスカット価格に達していた日次エントリー
| レバレッジ | 概算ロスカットまでの逆行幅 | 7日以内にロングがロスカット | 7日以内にショートがロスカット | 30日以内にロングがロスカット | 30日以内にショートがロスカット |
|---|---|---|---|---|---|
| 2x | 49.5% | 0.8% | 4.4% | 6.1% | 21.3% |
| 3x | 32.8% | 3.7% | 8.4% | 22.8% | 31.1% |
| 5x | 19.5% | 14.3% | 20.2% | 45.1% | 50.3% |
| 10x | 9.5% | 44.5% | 45.8% | 68.8% | 71.2% |
| 20x | 4.5% | 70.7% | 68.5% | 85.2% | 84.7% |
過去の価格に基づいて計算されたものであり、実際の取引ではありません。手数料とスリッページは含まれていません。
低い倍率は、宣伝されている通りに振る舞います。2倍では、49.5%の余地があり、ロングエントリーの0.8%、ショートエントリーの4.4%が7日以内にロスカットに達しました。30日では、これが6.1%と21.3%になります。3倍では、32.8%の余地があり、7日間の数値は3.7%と8.4%、30日間の数値は22.8%と31.1%です。
二つの点が目立ちます。第一に、低レバレッジにおける非対称性です。2倍と3倍では、ショートがロングよりも頻繁にロスカットされました。この期間、SOLは大きな上方への逆行を生み出しており、固定された割合の距離は、急速に大きく上昇できる市場においてより容易に到達されます。第二に、レバレッジが上がるにつれてこの非対称性は薄れていきます。10倍では7日間の数値はロングで44.5%、ショートで45.8%であり、20倍では70.7%と68.5%です。距離が十分に短くなると、通常の双方向のノイズがロスカットを引き起こし、方向はほとんど問題にならなくなります。
表の中間部分は、多くの個人トレーダーのポジションが位置する領域です。5倍では、ロングの14.3%、ショートの20.2%が7日以内にロスカットされ、30日では45.1%と50.3%になります。20倍の30日では、ロングの85.2%、ショートの84.7%がその距離に達しました。
その理由は中央値を見ると分かります。ランダムなエントリー後の最悪の7日間の下落の中央値は-8.1%、ショートに対する最悪の7日間の上昇の中央値は+8.6%でした。これらを10倍の9.5%、20倍の4.5%という余地と比較してください。この市場での典型的な1週間は、10倍における余裕全体と同程度の逆行を生み出します。何も特別なことが起こる必要はありません。
失敗したケース
最悪の7日間の結果は、連続する3日間に集中しています。2022-11-06のエントリー(36.42)は最悪で-74.1%の下落を記録しました。2022-11-05のエントリー(34.92)は-73.0%、2022-11-07のエントリー(32.37)は-70.9%でした。これらの日付は2022年11月のFTX崩壊の時期にあたり、SOLはその出来事と最も密接に関連付けられた資産の一つでした。
これだけの逆行では、49.5%の余地を持つ2倍を含め、表のすべての段階が無関係になります。これはレバレッジ計算の正直な限界です。それは通常の動きをどれだけ吸収できるかを教えてくれますが、どんな合理的な余裕よりも大きく動く出来事については何も語りません。鏡像となるケースはショート側にも存在し、サンプル中の最悪の7日間の上昇は+118.0%でした。クラスタリングにも注目してください。隣接する3件のエントリー、1つの出来事です。これらの割合は日を表しているのであり、独立した取引を表しているわけではありません。
チャート上での読み方
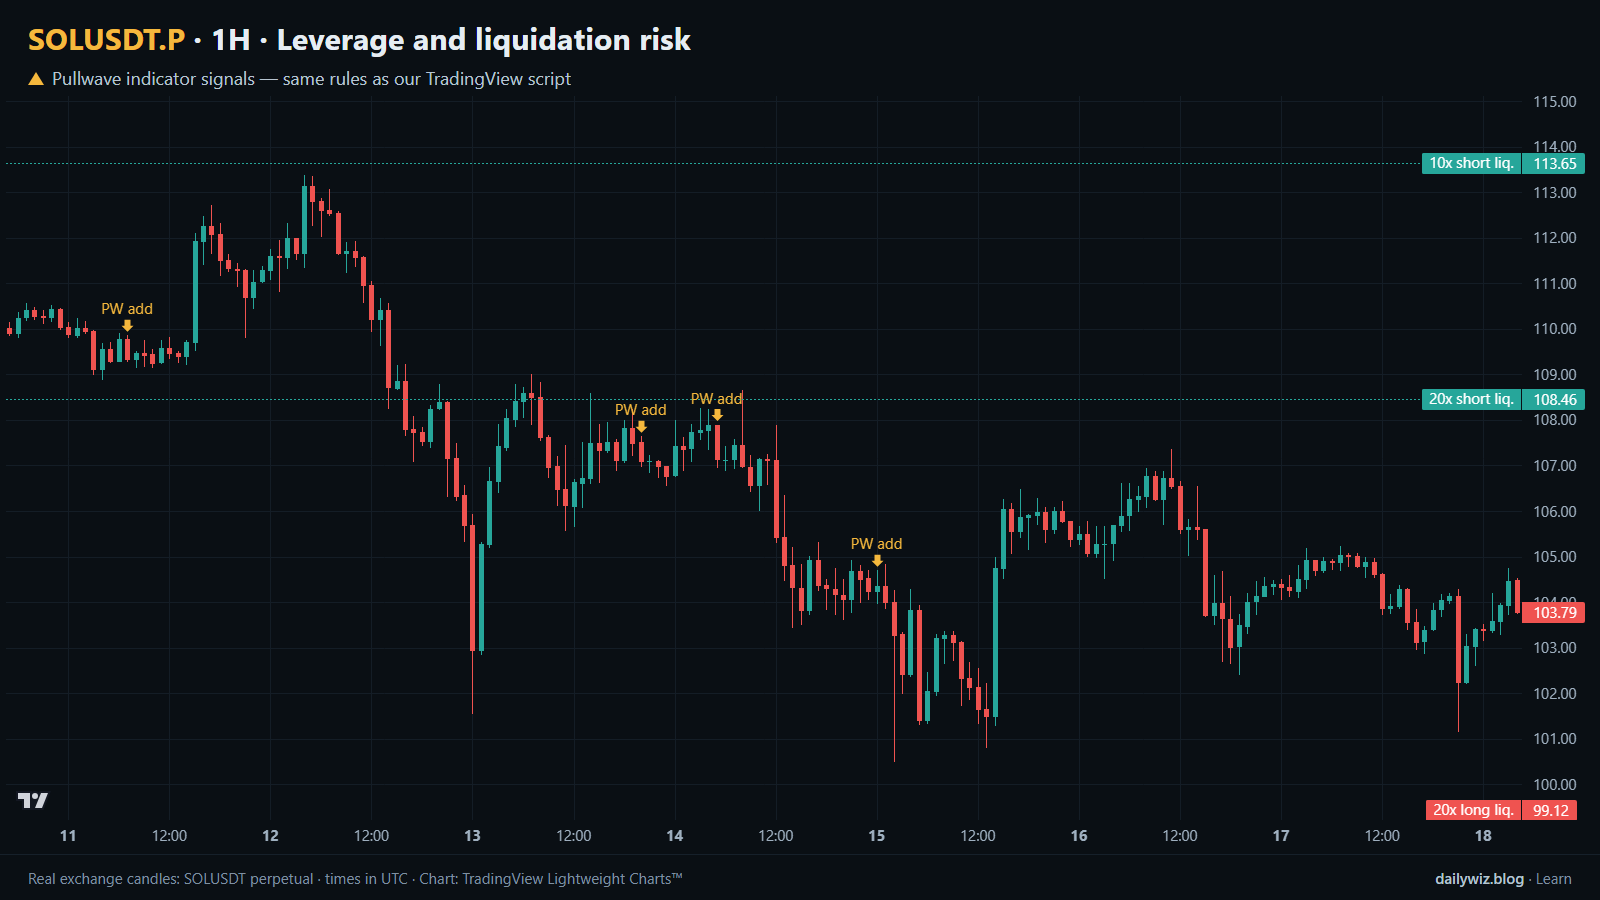
上のチャートは、このシリーズのほとんどの記事とは異なる方法で描かれています。このルールはパターン条件ではなく固定された日次の時刻をサンプリングするため、このウィンドウには青いドットがありません。代わりに、180本の1Hバーにわたってロスカット距離を価格ラインとして描きました。5倍、10倍、20倍のロングロスカットライン、そして10倍、20倍のショートロスカットラインです。有用な練習は、20倍のラインが1週間という単位で通常のローソク足のヒゲに対してどのように位置しているかを見ることです。
レバレッジを使用するなら、行う価値のある確認は、このテストが自動化しているものです。自分のタイムフレームで最近の逆行幅を測定し、それを自分の倍率が残す距離と比較してください。通常の動きが余裕よりも広い場合、結果はテーゼに関わらずノイズによって決定されます。
上記の数値を変える要素はいくつかあります。ロスカット距離のずっと手前に置かれた損切りは、質問そのものを完全に変えます。なぜならその場合、決済を選ぶのはあなた自身になるからです。クロスマージンは、リスクを1つのポジションではなく口座全体に移します。マージンを追加するとロスカットは延びますが、リスクにさらされる金額は増加します。保有期間はトレーダーが最も過小評価している変数です。すべての30日列は対応する7日列よりも悪く、同じ倍率でも、どのくらいの期間保有する予定かによってリスクは異なります。
Pullwaveインジケーターのアプローチ
Pullwaveは招待制のTradingViewインジケーターで、ルールベースであり、価格とボリュームに関する固定ルールを持ち、裁量の余地はありません。上のチャートでは、そのマークは金色の矢印として表示されており、pullwave.netの公開記録から取得したもので、スクリプトと同じルールを使用しています。テスト対象のテクニックの青いドットはここには存在しません。それはこのルールがチャートの条件ではなく時刻で発動するためです。この比較は示唆に富んでいます。矢印はエントリー、追加エントリー、部分決済、決済を示しますが、ロスカットラインは倍率の固定された結果です。
この違いは、読者が活用できる要点です。ここでテストしたテクニックは単一条件のトリガーであり、単一条件だけではノイズが多くなります。完全なルールセットは、いつ追加するか、いつ部分利益確定をするか、いつ決済するかといった他の問いにも答える必要があります。先物版はSOLUSDT無期限先物を中心に構築されており、現物版は主要なコインで動作します。そのルールは公開されておらず、将来を予測するものでもなく、負ける取引も存在します。マークが表示されるとTradingViewアラートを送信できますが、注文自体はユーザー自身が行います。
まとめ
- 重要なのは倍率そのものではなく概算ロスカット距離です。0.5%の維持マージンを仮定し、マージンの追加がない場合、2倍で49.5%、20倍で4.5%になります。
- 2218件の日次SOL無期限先物サンプルでは、10倍においてロングの44.5%、ショートの45.8%が7日以内にその距離に達しました。このテストは、これがノイズだけによるコイン投げに近いことを示唆しています。
- 最悪の7日間の逆行の中央値はロングで-8.1%、ショートで+8.6%であり、典型的な1週間だけで10倍における余裕全体を覆ってしまいます。
- 保有期間はリスクを複利的に増大させます。同じレバレッジでも、すべての30日間の数値は7日間の数値より悪く、手数料、スリッページ、資金調達率は含まれていません。
- 2022年11月のような出来事には、どの余裕も耐えられません。その時、最悪の7日間の下落は-74.1%に達しました。レバレッジを使用する場合は、ロスカット価格を最後の拠り所として扱うのではなく、ポジションサイズと自分で管理する決済を検討してください。
チャート上の金色の矢印は、TradingView用Pullwaveインジケーターのマークです。Pullwaveインジケーターの仕組みをpullwave.netで見る。
実際の取引所のローソク足を TradingView Lightweight Charts™ で描いたチャートです。 tradingview.com