BTC/USDT 1Hでの損切りにATRを使う:2 x ATRの損切りはどのくらいの頻度でタッチされるか?
2022年11月から2026年10月にかけて、BTC/USDT 1Hローソク足で1435件のエントリーをサンプリングしました。1 x ATR(14)の損切りは、ロングで3日以内に85.9%の確率でタッチされましたが、固定5%の損切りは17.8%でした。
- 市場
- BTC/USDT現物
- タイムフレーム
- 1H
- データ
- 2022年11月~2026年10月
- サンプル
- 1435サンプル
英語の原文を翻訳した記事です。内容に差異がある場合は英語の原文が優先されます。 英語の原文を読む
損切りには一つの役割しかありません。それは、トレードがアカウントに損害を与える前に終わらせることです。しかし、その保護には対価があり、その対価とはパーセントで表した距離のことではありません。トレードが機能する時間を持つ前に、通常のノイズが損切りに達してしまう確率のことです。
暗号資産業界でよくある答えは、丸い数字ではなくボラティリティで損切りの大きさを決めることです。つまりAverage True Rangeの倍数を使う方法です。ATRによる損切りは、市場が荒れているときには広がり、静かなときには狭まることで「適応する」とされています。それは理屈としては妥当に聞こえますが、実務的な問いは残ります。BTC/USDT 1Hローソク足において、1、1.5、2、3 ATR離れた位置に置いた損切りは、実際に3日以内にどのくらいの頻度でタッチされるのか、そしてそれは固定の2%や5%と比べてどうなのか。私たちはそれを数えました。
ATRベースの損切りが測定しているもの
Average True Rangeは方向ではなくボラティリティを測定します。その出発点は各バーのtrue rangeです。高値から安値を引いた値、前回の終値から今回の高値までの距離、前回の終値から今回の安値までの距離、のうち最大のものです。前回の終値を含めることが、このレンジを「true(真の)」にしている理由です。激しい始まり方(ギャップ)も無視されず、動きとしてカウントされます。
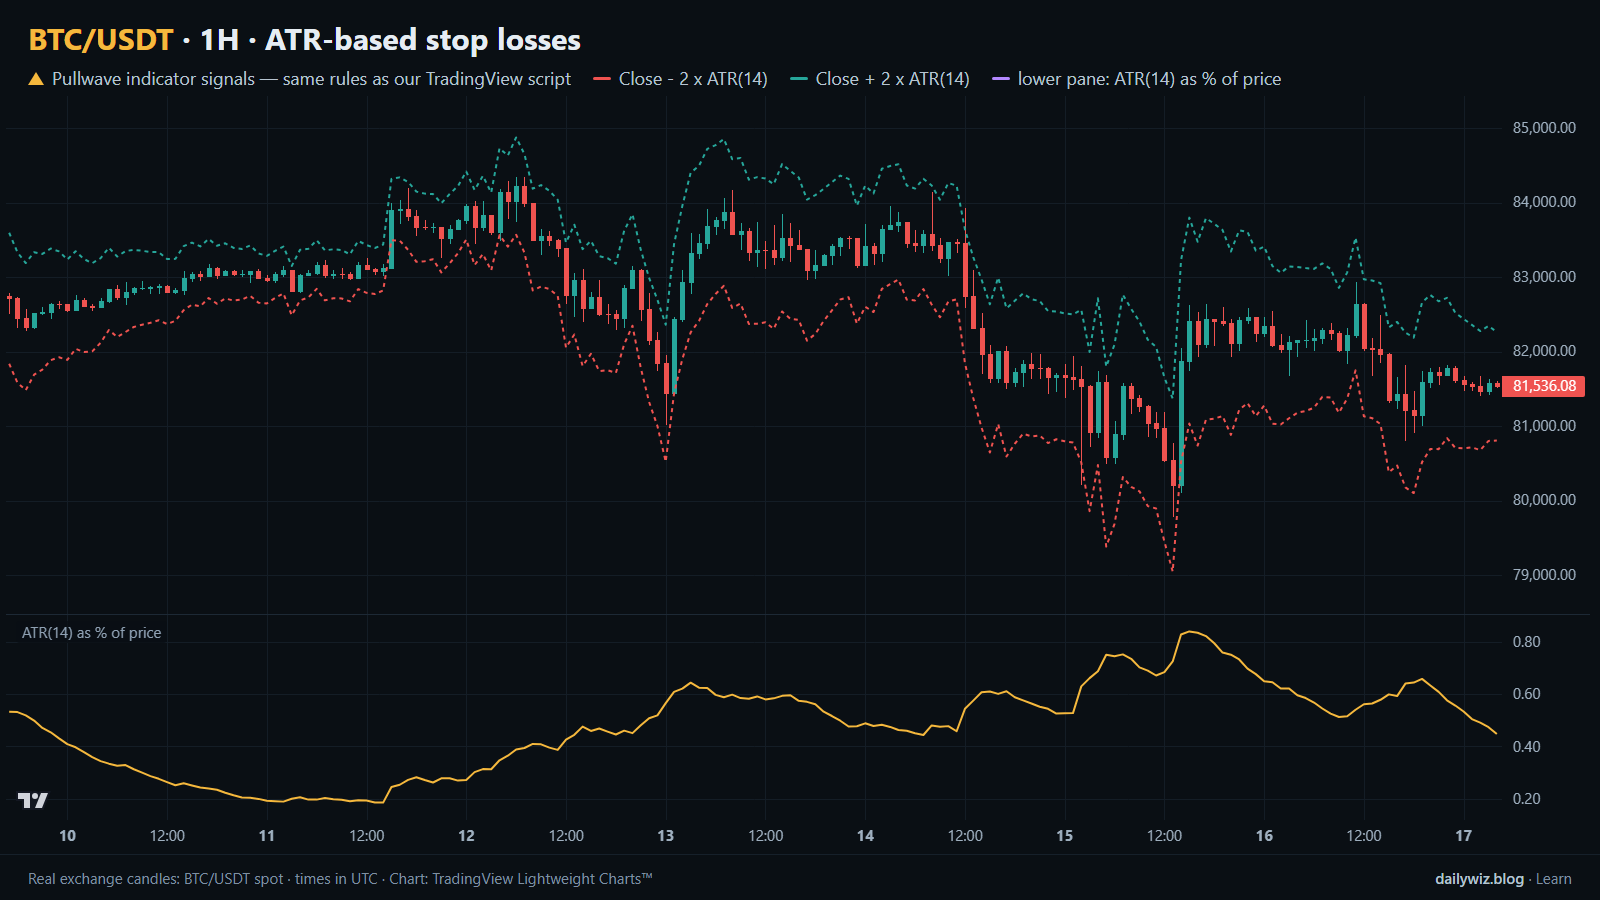
こうしたレンジは、その後平滑化されます。伝統的には14期間のWilderスムージングが使われ、最新のバーには小さな重みを与えつつ、古いバーの影響は徐々に減衰させます。出力は価格の単位で表されるため、トレーダーは通常、異なる時期を比較できるように価格に対するパーセンテージへ変換します。それが上のチャートの下段パネルに示されているものです。
標準的な解釈は、通常の値動きの単位としてATRを読むことです。1 ATRはおよそ1本のバーのレンジに相当するため、1 x ATRの損切りを置くということは、平均的な1本のバーが逆方向に動けばトレードが終わることを受け入れることになります。よく使われる倍数は1、1.5、2、3で、最も引用されるデフォルトは2です。そこに隠れている前提は、距離ではなく倍数の方を一定に保つべきだという考え方です。
検証方法
データはBinanceのBTC/USDT現物の1Hタイムフレームのローソク足で、2022年11月から2026年10月までの34709本、タイムスタンプはUTCです。24時間ごとに、1Hの終値でサンプルエントリーを1回ロング、1回ショートとして取得し、合計1435サンプルとなりました。意図的に何のフィルタリングも行っていません。目的は、平均的な1本のバーが損切りに対して何をするかを測定することだったため、フィルタリングしていないエントリーそのものが「任意のバー」の基準(任意の足)となります。
各サンプルについて、6種類の損切りを設定しました。エントリーの終値からATR(14)(Wilderスムージング使用)の1、1.5、2、3倍の距離、それに加えて固定2%と固定5%です。そこから72本先、つまり3日分前進し、そのウィンドウ内のどこかの時点で価格が各レベルにタッチしたかどうかを記録しました。結果はタッチしたかしなかったかの二値です。また、ATRと固定の損切りをフェアに比較できるように、各ATR損切りのパーセントでの中央値距離も記録しました。
1日1サンプルというクールダウンにより、隣接するバーのクラスターに結果が支配されるのを防いでいますが、連続する3日間のウィンドウ同士は依然として重なり合っています。これらの数値は過去の価格に基づいて計算されたものであり、実際のトレードではありません。手数料とスリッページは含まれておらず、実際の損切りはそれを発動させたレベルよりも悪い価格で約定することがあるため、実際に損切りされるコストは、表に示されているよりも大きくなります。
結果
3日以内に損切りがタッチされたランダムエントリーの割合
| 損切り | エントリーからの中央値距離 | ロング損切りタッチ率 | ショート損切りタッチ率 |
|---|---|---|---|
| 1 x ATR(14) | 0.56% | 85.9% | 86.6% |
| 1.5 x ATR(14) | 0.84% | 78.3% | 80.2% |
| 2 x ATR(14) | 1.12% | 71.0% | 73.7% |
| 3 x ATR(14) | 1.68% | 60.1% | 62.2% |
| 固定2% | 2.00% | 54.2% | 56.3% |
| 固定5% | 5.00% | 17.8% | 19.9% |
過去の価格に基づいて計算されたものであり、実際のトレードではありません。手数料とスリッページは含まれていません。
この表がまず示しているのは、BTCの1時間足においてATRの損切りはタイトであるということです。1 x ATR(14)の損切りはエントリーから中央値で0.56%の位置にあり、よく使われる2 x ATR(14)の損切りも中央値1.12%で、固定2%よりもまだ内側に収まります。1時間足のチャートでは、2 ATRは広い損切りとは言えません。
タッチ率は距離にほぼ機械的に追随します。1 x ATRの損切りは、ロングで3日以内に85.9%、ショートで86.6%タッチされました。1.5 x ATRでは78.3%と80.2%。2 x ATRでは71.0%と73.7%。3 x ATRでも、中央値で1.68%離れているにもかかわらず60.1%と62.2%がタッチされ、一方で固定2%は54.2%と56.3%、固定5%はわずか17.8%と19.9%でした。
このサンプルにおいて、倍数自体に特別な力はありません。タッチ率は距離に追随するだけであり、トレーダーが「余裕がある」とみなすATRの倍数も、実際には丸い2%よりも近い距離に位置しています。また、どの行においても、価格の上側に置かれた損切り(ショート)の方が、下側の損切り(ロング)よりもわずかに多くタッチされていました。
ボラティリティレジーム別のロング損切り(3日以内)
| レジーム | 価格に対するATRの中央値(%) | 2 x ATR損切りタッチ率 | 固定5%損切りタッチ率 |
|---|---|---|---|
| 低位三分割(最もATR%が低い) | 0.37% | 75.2% | 11.3% |
| 中位三分割 | 0.56% | 73.6% | 18.0% |
| 高位三分割(ボラティリティが高い) | 0.81% | 64.2% | 24.3% |
過去の価格に基づいて計算されたものであり、実際のトレードではありません。手数料とスリッページは含まれていません。
ロングのサンプルを、エントリー時点での価格に対するATRの割合で三分割すると、この点がより鮮明になります。低位三分割では、ATRの中央値は価格の0.37%で、2 x ATRの損切りは75.2%の確率でタッチされました。高位三分割では、ATRの中央値は0.81%で、同じ損切りが64.2%タッチされました。固定5%の損切りはこれとは逆の動きを示し、低位三分割では11.3%、高位三分割では24.3%でした。固定の損切りは予想通りの振る舞いをしましたが、ATRの損切りはそれを反転させました。その距離がノイズよりも速くボラティリティとともに縮小したためです。
どこで機能しなかったか
ここで最も明確な失敗は、特定の日付ではなくレジームにあります。ATRの損切りが最も悪い結果を出したのは、静かな市場でした。トレーダーがボラティリティ調整済みだと信じている損切りが、75.2%の確率でタッチされてしまうのです。ATRの中央値が価格の0.37%まで下がると、2 x ATRは非常に小さな距離になり、72本のウィンドウ内に平均より大きなバーが1本か2本あればそこに到達してしまいます。収縮したということは、市場の揺れが止まったことを意味するわけではありません。それは、測るための物差し自体が縮んだことを意味します。
表のタイトな側も同じ理由で失敗します。1 x ATR(14)、中央値で0.56%離れた位置では、ロングで損切りが85.9%の確率でタッチされました。これは1時間足のチャートにおいてリスク管理としてはほとんど機能していません。また、対象期間は2022年11月から2026年10月までであり、一方の端には2022年11月のFTX破綻の余波、もう一方の端には静かなコンソリデーションを含んでいるため、ここに示されたすべての数値は、非常に異なる市場をまとめた平均値にすぎません。
自分のチャートでどう読むか
上のチャートは180本の1Hローソク足を示しており、価格の周りにClose - 2 x ATR(14)とClose + 2 x ATR(14)のラインが描かれ、下段パネルには価格に対するパーセンテージとしてのATR(14)が表示されています。このウィンドウには青い点はありません。今回検証したのはエントリーのトリガーではなく距離であるためです。代わりに、2本のラインがどのように「呼吸」しているかに注目してください。下段パネルが下がると価格に寄り添い、上がると広がります。
ATRの損切りを使う場合は、倍数を信頼する前に、パーセントで表した距離を読むことを検討してください。倍数は一定ですが、保護の度合いは一定ではありません。ATR%のパネルが直近のレンジの低い方に位置しているときには、普段使っている倍数が通常のノイズよりも小さくなっている可能性があります。損切り距離に下限を設けること、あるいはポジションを小さくして損切りを広げることは、同じリスクを別の形で表現しているにすぎません。
異なる時間軸では、この検証から得られる読み取りはすべて無効になります。すべては72本のバーにわたって測定されたものであり、数時間だけ保有することを想定した損切りは、まったく別の分布に直面します。また、これらはフィルタリングしていないエントリーでもあるため、上位タイムフレームのトレンドに沿った実際のセットアップに付随する損切りが、この基準(任意の足)と一致すると期待すべきではありません。基準(任意の足)が教えてくれるのは、平均的な1本のバーのコストであり、それはあなたのセットアップが上回らなければならない数字です。
Pullwaveインジケーターはこれにどう取り組んでいるか
Pullwaveは招待制のTradingViewインジケーターで、ルールベースです。価格とボリュームに関する固定のルールに基づき、裁量は入りません。そのルールは公開されておらず、将来を予測するものでもなく、負けトレードも発生します。チャート上では、ロングとショートのエントリー、追加エントリー、部分決済、決済にマークを付け、マークが表示された際にTradingViewのアラートを送信することができます。先物版はSOLUSDT無期限先物を中心に構築されており、主要なコイン向けの現物版もあります。注文自体はユーザー自身が発注します。インジケーターはマークを描画してアラートを送るだけです。
上のチャートの金色の矢印は、同じローソク足に対するPullwaveのマークであり、その公開記録から取得したもので、TradingViewのスクリプトと同じルールに基づいています。これらを、検証した手法の青い点と比較することが有益な作業になります。今回の検証から読者が得られる一般的な考え方は、単一条件のトリガーはそれ単独ではノイズが多いということ、そして完全なルールセットには、いつ追加エントリーをするか、いつ部分利益確定をするか、いつ決済するかという問いにも答える必要があるということです。それらは損切り距離だけでは触れられない問いです。
まとめ
- BTC/USDT 1Hローソク足における1435件のサンプルエントリーでは、1 x ATR(14)の損切りが3日以内にロングで85.9%、ショートで86.6%タッチされました。タイトなATRの損切りは、1時間足では頻繁に発動します。
- デフォルトの2 x ATR(14)は、中央値距離がわずか1.12%で、ロングで71.0%の確率でタッチされました。これに対し、固定2%は54.2%でした。
- 「適応する」という主張は、期待される方向では成立しませんでした。2 x ATRの損切りは、サンプルの低位三分割(静かな市場)では75.2%の確率でタッチされ、高位三分割(ボラティリティが高い市場)では64.2%でした。
- ATRの損切りを使う場合は、倍数だけでなくパーセントでの距離を読むことを検討してください。また、手数料とスリッページによって、実際の損切りはこの検証が示すよりも常にコストが高くなることを忘れないでください。
- この検証が示唆するのは、損切り距離、保有期間、ポジションサイズは3つの別々の決定ではなく、1つの決定であるということです。
チャート上の金色の矢印は、TradingView向けPullwaveインジケーターのマークです。Pullwaveインジケーターの仕組みをpullwave.netで見る。
実際の取引所のローソク足を TradingView Lightweight Charts™ で描いたチャートです。 tradingview.com