Stops ATR en BTC/USDT 1H: ¿con qué frecuencia se toca un stop de 2 x ATR?
Muestreamos 1435 entradas sobre velas de BTC/USDT 1H desde noviembre de 2022 hasta octubre de 2026. Un stop de 1 x ATR(14) fue tocado dentro de tres días el 85.9% de las veces en largos, mientras que un stop fijo del 5% fue tocado el 17.8%.
- Mercado
- BTC/USDT spot
- Timeframe
- 1H
- Datos
- Nov 2022 – Oct 2026
- Muestra
- 1435 muestras
Traducido del original en inglés. Si hay diferencias, prevalece la versión en inglés. Leer el original en inglés
Un stop loss tiene una sola función: terminar una operación antes de que dañe la cuenta. Pero la protección tiene un precio, y ese precio no es la distancia en porcentaje. Es la probabilidad de que el ruido ordinario alcance el stop antes de que la operación haya tenido tiempo de funcionar.
La respuesta habitual en crypto es dimensionar el stop con volatilidad en lugar de un número redondo: un múltiplo del Average True Range. Se dice que un stop ATR se adapta, ampliándose cuando el mercado está salvaje y ajustándose cuando está tranquilo. Eso suena razonable, pero deja abierta la pregunta práctica. En velas de BTC/USDT 1H, ¿con qué frecuencia un stop colocado a 1, 1.5, 2 o 3 ATR de distancia es realmente tocado dentro de tres días, y cómo se compara eso con un 2% o 5% fijo? Lo contamos.
Qué mide el stop loss basado en ATR
El Average True Range mide la volatilidad, no la dirección. Parte del rango verdadero de cada vela: el mayor entre el máximo menos el mínimo, la distancia desde el cierre anterior hasta el máximo actual, y la distancia desde el cierre anterior hasta el mínimo actual. Incluir el cierre anterior es lo que hace que el rango sea "verdadero" — una apertura violenta cuenta como movimiento en lugar de ser ignorada.
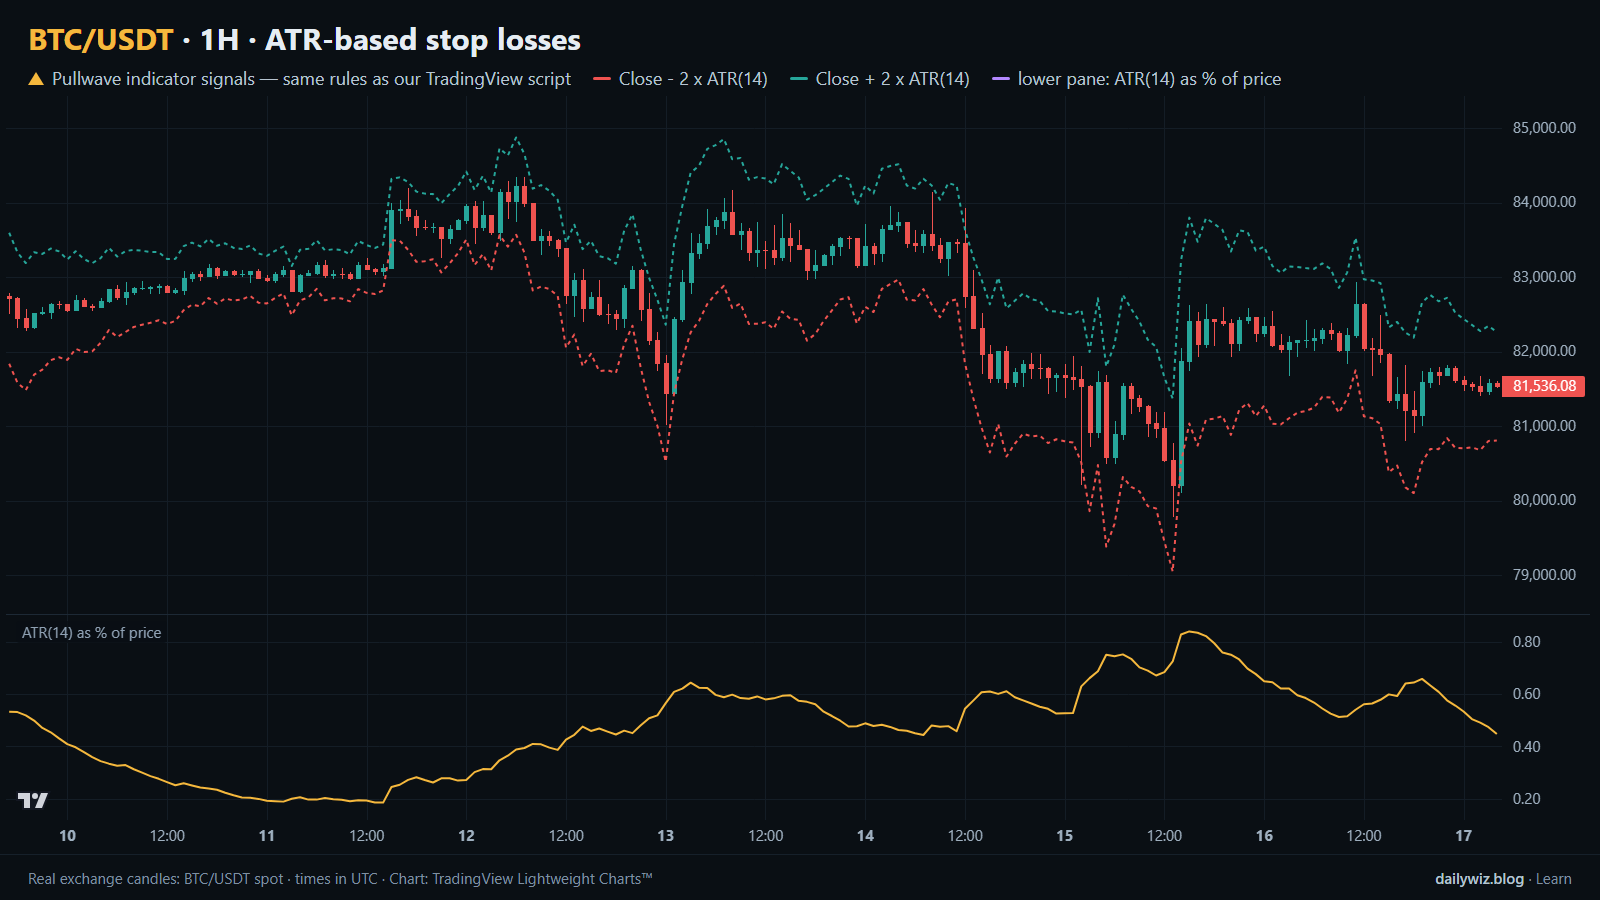
Esos rangos luego se suavizan, clásicamente con el suavizado de Wilder a lo largo de 14 periodos, lo que da a la vela más reciente un peso pequeño y deja que las velas más antiguas decaigan gradualmente. El resultado está en unidades de precio, así que los traders suelen convertirlo en un porcentaje del precio para poder comparar distintos periodos, que es lo que muestra el panel inferior del gráfico de arriba.
La lectura estándar es como una unidad de movimiento normal. Un ATR equivale aproximadamente al rango de una vela, así que un stop a 1 x ATR acepta que una sola vela promedio moviéndose en la dirección equivocada termine la operación. Los multiplicadores comunes son 1, 1.5, 2 y 3, siendo 2 el valor por defecto más citado. El supuesto oculto es que el multiplicador, y no la distancia, debería permanecer constante.
La prueba
Los datos son velas spot de Binance BTC/USDT en el timeframe 1H: 34709 velas desde noviembre de 2022 hasta octubre de 2026, con marcas de tiempo en UTC. Cada 24 horas tomamos una entrada muestra en el cierre de la vela 1H, una vez como largo y otra como corto, lo que dio 1435 muestras. Deliberadamente no filtramos nada — el objetivo era medir qué le hace una vela promedio a un stop, así que la entrada sin filtrar es en sí misma la referencia de "cualquier vela".
Para cada muestra colocamos seis stops: a 1, 1.5, 2 y 3 veces el ATR(14) desde el cierre de entrada, con suavizado de Wilder, más un 2% fijo y un 5% fijo. Luego avanzamos 72 velas, tres días, y registramos si el precio tocó cada nivel en algún punto dentro de esa ventana. El resultado es binario, tocado o no tocado. También registramos la distancia mediana en porcentaje de cada stop ATR, de modo que los stops ATR y los fijos puedan compararse en igualdad de condiciones.
El enfriamiento de una muestra por día evita que el resultado esté dominado por grupos de velas adyacentes, aunque las ventanas de tres días consecutivas aún se superponen. Estas cifras se calcularon sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento, y un stop real puede ejecutarse peor que el nivel que lo activó, así que ser detenido cuesta más en la práctica de lo que muestra la tabla.
Resultados
Porcentaje de entradas aleatorias cuyo stop fue tocado dentro de 3 días
| Stop | Distancia mediana desde la entrada | Stop largo tocado | Stop corto tocado |
|---|---|---|---|
| 1 x ATR(14) | 0.56% | 85.9% | 86.6% |
| 1.5 x ATR(14) | 0.84% | 78.3% | 80.2% |
| 2 x ATR(14) | 1.12% | 71.0% | 73.7% |
| 3 x ATR(14) | 1.68% | 60.1% | 62.2% |
| 2% fijo | 2.00% | 54.2% | 56.3% |
| 5% fijo | 5.00% | 17.8% | 19.9% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
Lo primero que dice la tabla es que los stops ATR en BTC horario son ajustados. Un stop de 1 x ATR(14) se ubica a una mediana de 0.56% de la entrada y el popular stop de 2 x ATR(14) a una mediana de 1.12%, todavía dentro de un 2% fijo. En un gráfico horario, dos ATR no es un stop amplio.
Las tasas de toque siguen la distancia de forma casi mecánica. El stop de 1 x ATR fue tocado dentro de tres días el 85.9% de las veces en largos y el 86.6% en cortos. A 1.5 x ATR, 78.3% y 80.2%. A 2 x ATR, 71.0% y 73.7%. Incluso a 3 x ATR, a una distancia mediana de 1.68%, fue tocado el 60.1% y el 62.2%, mientras que un 2% fijo fue tocado el 54.2% y el 56.3%, y un 5% fijo solo el 17.8% y el 19.9%.
No hay magia en el multiplicador en esta muestra: la tasa de toque sigue la distancia, y los múltiplos de ATR que los traders consideran generosos están más cerca que un 2% redondo. El stop por encima del precio también fue tocado ligeramente más seguido que el stop por debajo en cada fila.
Stops largos por régimen de volatilidad (dentro de 3 días)
| Régimen | ATR mediano como % del precio | Stop 2 x ATR tocado | Stop 5% fijo tocado |
|---|---|---|---|
| Tercio tranquilo (ATR% más bajo) | 0.37% | 75.2% | 11.3% |
| Tercio medio | 0.56% | 73.6% | 18.0% |
| Tercio volátil | 0.81% | 64.2% | 24.3% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
Dividir los largos en tercios según el ATR como porcentaje del precio al momento de la entrada agudiza el punto. En el tercio tranquilo, el ATR mediano fue 0.37% del precio y el stop de 2 x ATR fue tocado el 75.2% de las veces. En el tercio volátil, el ATR mediano fue 0.81% y el mismo stop fue tocado el 64.2%. El stop de 5% fijo se comportó al revés: 11.3% en el tercio tranquilo frente a 24.3% en el tercio volátil. El stop fijo se comportó como se esperaba; el stop ATR lo invirtió, porque su distancia se redujo con la volatilidad más rápido que el ruido.
Dónde falló
El fallo más claro aquí es un régimen, no una fecha. Los mercados tranquilos son donde los stops ATR lo hicieron peor: una tasa de toque del 75.2% en un stop que el trader creía ajustado a la volatilidad. Cuando el ATR mediano cae al 0.37% del precio, 2 x ATR es una distancia muy pequeña, y una o dos velas más grandes que el promedio dentro de una ventana de 72 velas la alcanzan. Compresión no significa que el mercado dejó de oscilar; significa que la regla de medir se achicó.
El extremo ajustado de la tabla falla por la misma razón. A 1 x ATR(14), a una distancia mediana de 0.56%, el stop fue tocado el 85.9% de las veces en largos — no es gran control de riesgo en un gráfico horario. Y dado que el periodo va de noviembre de 2022 a octubre de 2026, cubriendo las secuelas del colapso de FTX de noviembre de 2022 en un extremo y una consolidación tranquila en el otro, cada cifra aquí es un promedio entre mercados muy distintos.
Cómo leerlo en tu gráfico
El gráfico de arriba muestra 180 velas de 1H con las líneas Close - 2 x ATR(14) y Close + 2 x ATR(14) dibujadas alrededor del precio, y el ATR(14) como porcentaje del precio en el panel inferior. No hay puntos azules en esta ventana, porque lo que probamos es una distancia en lugar de un disparador de entrada. Observa en cambio cómo "respiran" las dos líneas: se acercan al precio cuando el panel inferior cae y se amplían cuando sube.
Si usas stops ATR, considera leer la distancia en porcentaje antes de confiar en el multiplicador. El multiplicador es constante; la protección no lo es. Cuando el panel de ATR% se ubica cerca del extremo bajo de su rango reciente, el múltiplo habitual puede ser más pequeño que el ruido rutinario, y un piso en la distancia del stop — o una posición más pequeña con un stop más amplio — es el mismo riesgo expresado de otra forma.
Un horizonte distinto invalida cualquier lectura de esta prueba. Todo se midió a lo largo de 72 velas, y un stop pensado para durar horas enfrenta otra distribución. Estas también fueron entradas sin filtrar, así que no debe esperarse que un stop adjunto a un setup real alineado con la tendencia de un timeframe mayor coincida con la referencia. La referencia te dice lo que cuesta la vela promedio, que es el número que tu setup tiene que superar.
Cómo aborda esto el indicador Pullwave
Pullwave es un indicador de TradingView solo por invitación, y está basado en reglas: reglas fijas sobre precio y volumen, sin discrecionalidad. Sus reglas no están publicadas, no predice el futuro y tiene operaciones perdedoras. En el gráfico marca entradas largas y cortas, adiciones, salidas parciales y salidas, y puede enviar una alerta de TradingView cuando se imprime una marca. La versión de futuros está construida alrededor de los futuros perpetuos de SOLUSDT; también hay una versión spot para las principales monedas. El usuario coloca las órdenes por sí mismo — el indicador solo dibuja marcas y envía alertas.
Las flechas doradas en el gráfico de arriba son las marcas de Pullwave sobre las mismas velas, tomadas de su registro público, bajo las mismas reglas que el script de TradingView. Compararlas con los puntos azules de la técnica probada es el ejercicio útil. La idea general que un lector puede sacar de la prueba de hoy es que un disparador de una sola condición es ruidoso por sí mismo, mientras que un conjunto de reglas completo también tiene que responder cuándo añadir, cuándo tomar ganancia parcial y cuándo salir — preguntas que una distancia de stop por sí sola no aborda.
Puntos clave
- En 1435 entradas muestra sobre velas de BTC/USDT 1H, un stop de 1 x ATR(14) fue tocado dentro de tres días el 85.9% de las veces en largos y el 86.6% en cortos. Los stops ATR ajustados se activan constantemente en un gráfico horario.
- El valor por defecto de 2 x ATR(14) tuvo una distancia mediana de solo 1.12% y fue tocado el 71.0% de las veces en largos, frente a 54.2% para un 2% fijo.
- La afirmación de adaptabilidad no se sostuvo en la dirección esperada: el stop de 2 x ATR fue tocado el 75.2% de las veces en el tercio tranquilo de la muestra, frente a 64.2% en el tercio volátil.
- Si usas stops ATR, considera leer la distancia en porcentaje en lugar del multiplicador solamente, y recuerda que las comisiones y el deslizamiento hacen que cada stop ejecutado sea más costoso de lo que muestra esta prueba.
- La prueba sugiere que la distancia del stop, la ventana de permanencia y el tamaño de la posición son una sola decisión, no tres.
Las flechas doradas en el gráfico son marcas del indicador Pullwave para TradingView. Mira cómo funciona el indicador Pullwave en pullwave.net.
Gráfico dibujado con TradingView Lightweight Charts™ a partir de velas reales de exchange. tradingview.com