BTC/USDT 1H上的ATR止损:2倍ATR止损被触及的概率是多少?
我们在2022年11月至2026年10月期间的BTC/USDT 1H K线上采样了1435个入场点。在做多情况下,1倍ATR(14)止损在三天内被触及的概率为85.9%,而固定5%止损被触及的概率为17.8%。
- 市场
- BTC/USDT现货
- 时间框架
- 1H
- 数据
- 2022年11月–2026年10月
- 样本
- 1435个样本
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
止损只有一个任务:在交易对账户造成损害之前结束它。但保护是有代价的,而这个代价并不是百分比距离本身,而是在交易还没有机会发挥作用之前,普通的市场噪音就触及止损的概率。
加密货币交易中常见的做法是用波动率而不是一个整数来设定止损距离:即平均真实波幅(ATR)的倍数。据说ATR止损能够自适应——市场剧烈波动时放宽,市场平静时收紧。这听起来合理,但留下了一个实际问题:在BTC/USDT 1H K线上,设置在1倍、1.5倍、2倍或3倍ATR处的止损,在三天内实际被触及的概率有多高?这与固定的2%或5%止损相比又如何?我们对此进行了统计。
基于ATR的止损衡量的是什么
平均真实波幅衡量的是波动性,而不是方向。它从每根K线的真实波幅开始计算:取以下三者中的最大值——最高价减最低价、前一收盘价到当前最高价的距离、前一收盘价到当前最低价的距离。正是因为纳入了前一收盘价,这个波幅才被称为"真实"波幅——剧烈的开盘跳空会被计入波动,而不会被忽略。
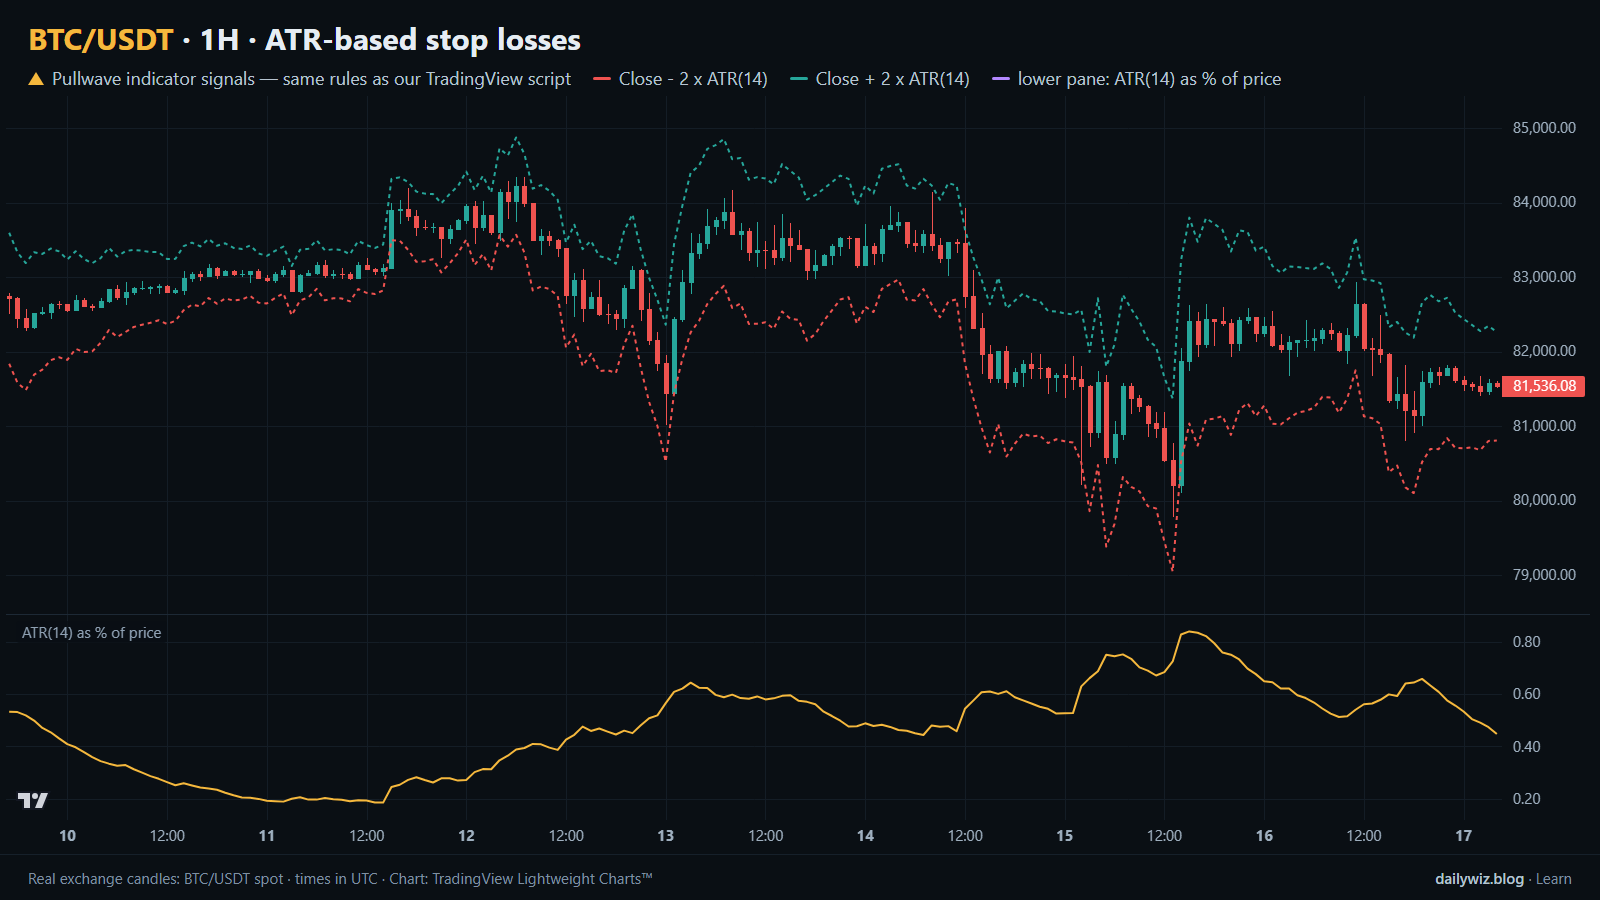
随后,这些波幅会被平滑处理,经典方法是使用14周期的Wilder平滑法,这种方法给最新K线分配较小的权重,并让较早的K线逐渐衰减。计算结果以价格单位表示,因此交易者通常会将其转换为价格的百分比,以便比较不同时期,上方图表下方窗格显示的正是这一比例。
标准的解读是将其视为正常波动的一个单位。1倍ATR大致相当于一根K线的波幅,因此设置1倍ATR止损意味着接受一根平均水平的反向K线就能结束交易。常见的倍数是1、1.5、2和3,其中2是最常被引用的默认值。其中隐藏的假设是:应该保持不变的是倍数,而不是距离本身。
测试方法
数据来自币安BTC/USDT现货1H时间框架K线:2022年11月至2026年10月期间共34709根K线,时间戳为UTC。每隔24小时,我们在1H收盘价处取一个样本入场点,分别作为一次做多和一次做空,共得到1435个样本。我们有意不做任何筛选——目的是衡量一根普通K线对止损的影响,因此未经筛选的入场点本身就是"任意K线"基准。
针对每个样本,我们设置了六个止损位:以Wilder平滑计算的ATR(14)的1倍、1.5倍、2倍和3倍距离(从入场收盘价算起),再加上固定2%和固定5%。随后我们向前推进72根K线,即三天,并记录价格在该窗口内是否触及每个止损位。结果是二元的——触及或未触及。我们还记录了每个ATR止损的中位数百分比距离,以便将ATR止损与固定止损进行同等比较。
每天仅取一个样本的冷却设置,可以避免结果被相邻K线的集群效应所主导,尽管连续三天的窗口之间仍有重叠。这些数据是基于历史价格计算得出的,并非实际交易。其中未包含手续费和滑点,而实际止损的成交价可能比触发价更差,因此在实际操作中,被止损的成本会高于表中所示。
结果
随机入场点的止损在3天内被触及的比例
| 止损 | 距入场点的中位数距离 | 做多止损被触及 | 做空止损被触及 |
|---|---|---|---|
| 1倍ATR(14) | 0.56% | 85.9% | 86.6% |
| 1.5倍ATR(14) | 0.84% | 78.3% | 80.2% |
| 2倍ATR(14) | 1.12% | 71.0% | 73.7% |
| 3倍ATR(14) | 1.68% | 60.1% | 62.2% |
| 固定2% | 2.00% | 54.2% | 56.3% |
| 固定5% | 5.00% | 17.8% | 19.9% |
基于历史价格计算,并非实际交易。未包含手续费和滑点。
这张表首先说明的是,在小时线BTC上,ATR止损的距离是很紧的。1倍ATR(14)止损的中位数距离为入场点的0.56%,而常用的2倍ATR(14)止损的中位数距离为1.12%,仍小于固定的2%。在小时线图上,2倍ATR并不是一个宽止损。
触及概率几乎机械地跟随距离变化。1倍ATR止损在做多时三天内被触及的概率为85.9%,做空时为86.6%。1.5倍ATR时分别为78.3%和80.2%。2倍ATR时分别为71.0%和73.7%。即使是中位数距离为1.68%的3倍ATR,被触及的概率也分别为60.1%和62.2%,而固定2%被触及的概率分别为54.2%和56.3%,固定5%仅为17.8%和19.9%。
在这个样本中,倍数本身并没有任何神奇之处:触及率跟随距离变化,而交易者认为"宽松"的ATR倍数,实际距离比整数2%更近。此外,在每一行中,价格上方的止损被触及的概率都略高于价格下方的止损。
按波动率区间划分的做多止损(3天内)
| 区间 | ATR占价格百分比的中位数 | 2倍ATR止损被触及 | 固定5%止损被触及 |
|---|---|---|---|
| 平静区间(ATR%最低) | 0.37% | 75.2% | 11.3% |
| 中间区间 | 0.56% | 73.6% | 18.0% |
| 剧烈波动区间 | 0.81% | 64.2% | 24.3% |
基于历史价格计算,并非实际交易。未包含手续费和滑点。
按入场时ATR占价格的百分比将做多样本分为三等分,这一点就更加清晰了。在平静区间,ATR中位数为价格的0.37%,2倍ATR止损被触及的概率为75.2%。在剧烈波动区间,ATR中位数为0.81%,同一止损被触及的概率为64.2%。固定5%止损的表现恰好相反:平静区间为11.3%,剧烈波动区间为24.3%。固定止损的表现符合预期;而ATR止损的表现却恰恰相反,因为它的距离随波动率收缩的速度比噪音减少的速度更快。
失效之处
这里最明显的失效,是一种市场状态,而不是某个特定日期。ATR止损表现最差的恰恰是平静市场:一个交易者认为已根据波动率调整过的止损,被触及的概率却高达75.2%。当ATR中位数降至价格的0.37%时,2倍ATR只是一个非常小的距离,72根K线窗口内一两根高于平均水平的K线就足以触及它。波动收缩并不意味着市场不再波动,而是意味着衡量标准本身缩小了。
表格中距离最紧的一端,失效的原因相同。1倍ATR(14)的中位数距离为0.56%,做多时被触及的概率为85.9%——在小时线图上,这几乎谈不上是风险控制。而且,由于统计区间从2022年11月到2026年10月,一端是2022年11月FTX崩盘的余波,另一端是平静的横盘整理,这里的每一个数字都是跨越截然不同市场环境的平均值。
如何在你的图表上解读
上方图表显示了180根1H K线,围绕价格绘制了收盘价−2倍ATR(14)和收盘价+2倍ATR(14)两条线,下方窗格显示的是ATR(14)占价格的百分比。这个窗口中没有蓝色标记点,因为我们测试的是一个距离,而不是入场触发条件。要观察的是这两条线如何"呼吸":当下方窗格下降时,它们贴近价格;当下方窗格上升时,它们会变宽。
如果你使用ATR止损,在信任倍数之前,建议先以百分比的形式查看实际距离。倍数是恒定的,但保护程度并不是。当ATR%窗格处于其近期区间的低端时,通常使用的倍数可能比日常噪音还要小,而设置止损距离下限——或者用更小的仓位配合更宽的止损——其实是同一种风险的不同表达方式。
换一个不同的持仓周期,会使本次测试的任何解读失效。所有数据都是在72根K线的窗口内测量的,而一个只想维持数小时的止损面对的是另一种分布。此外,这些都是未经筛选的入场点,因此一个配合更高时间框架趋势的真实交易设置所搭配的止损,不应被期望与这个基准相匹配。这个基准告诉你的是一根普通K线的平均代价,而这正是你的交易设置必须超越的数字。
Pullwave指标如何处理这一问题
Pullwave是一款需邀请才能使用的TradingView指标,基于规则运作:针对价格和成交量设定固定规则,不涉及主观判断。其规则并未公开,它不预测未来,也会产生亏损交易。在图表上,它会标记做多和做空入场点、加仓、部分平仓和平仓,并且在标记出现时可以发送TradingView提醒。永续合约版本围绕SOLUSDT永续合约构建;此外还有针对主流币种的现货版本。用户需要自行下单——该指标只负责绘制标记和发送提醒。
上方图表中的金色箭头是Pullwave在相同K线上的标记,取自其公开记录,遵循与TradingView脚本相同的规则。将它们与本次测试技术的蓝色标记点进行比较,是一个有益的练习。读者可以从今天的测试中得到的一般性启示是:单一条件触发本身具有较大的噪音,而一套完整的规则体系还必须回答何时加仓、何时部分获利以及何时平仓——这些问题单凭一个止损距离本身是无法解答的。
要点总结
- 在BTC/USDT 1H K线上的1435个样本入场点中,1倍ATR(14)止损在三天内被触及的概率在做多时为85.9%,做空时为86.6%。在小时线图上,紧密的ATR止损会频繁被触发。
- 默认的2倍ATR(14)止损中位数距离仅为1.12%,做多时被触及的概率为71.0%,而固定2%止损的这一概率为54.2%。
- 所谓"自适应"的说法在预期方向上并不成立:在样本的平静区间中,2倍ATR止损被触及的概率为75.2%,而在剧烈波动区间为64.2%。
- 如果你使用ATR止损,建议查看以百分比表示的实际距离,而不要只看倍数本身,并且要记住,手续费和滑点会使每次止损的实际成本高于本测试所示的结果。
- 本测试表明,止损距离、持仓时间窗口和仓位大小实际上是一个整体决策,而不是三个独立的决策。
图表中的金色箭头是TradingView版Pullwave指标发出的标记。了解Pullwave指标在pullwave.net上的运作方式。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com