Prueba de apalancamiento en SOLUSDT: liquidación en el 44.5% de las ventanas de 7 días con 10x
Analizamos 2218 entradas diarias en futuros perpetuos de SOL y medimos el peor movimiento adverso. Con 10x, el 44.5% de los largos y el 45.8% de los cortos alcanzaron un precio de liquidación aproximado dentro de los 7 días.
- Mercado
- Futuros perpetuos de SOLUSDT
- Marco temporal
- 1H
- Datos
- Sep 2020 – Oct 2026
- Muestra
- 2218 muestras
Traducido del original en inglés. Si hay diferencias, prevalece la versión en inglés. Leer el original en inglés
Todo exchange de futuros perpetuos te muestra un control deslizante de apalancamiento, y ese control parece una elección sobre la ganancia. En realidad es una elección sobre la distancia. Cuanto mayor es el multiplicador, más corto es el movimiento adverso que termina tu posición, y esa distancia no tiene nada que ver con cuán buena fuera tu idea.
Así que hicimos una pregunta mecánica, sin setup y sin opinión: si hubieras abierto una posición en futuros perpetuos de SOL en una apertura diaria aleatoria, sin stop, sin margen adicional y sin gestión, ¿con qué frecuencia un apalancamiento de 2x, 3x, 5x, 10x o 20x habría alcanzado un precio de liquidación aproximado dentro de 7 días o 30 días? La respuesta es un piso. Es la tasa de supervivencia de una posición elegida sin ninguna razón, y cualquier técnica real tiene que superarla para justificar el apalancamiento que usa.
Qué mide el apalancamiento y el riesgo de liquidación
El apalancamiento mide qué tan grande es una posición en relación con el margen que la respalda. Con margen aislado, la aritmética es lo bastante simple como para expresarla en palabras: el movimiento adverso que consume el margen es aproximadamente uno dividido entre el apalancamiento, y el exchange cierra la posición un poco antes de ese punto, porque retiene un margen de mantenimiento. Por lo tanto, la distancia utilizable es aproximadamente 1/apalancamiento menos el margen de mantenimiento. Asumimos un margen de mantenimiento del 0.5%.
Eso produce las distancias de la primera columna de la tabla siguiente: 49.5% con 2x, 32.8% con 3x, 19.5% con 5x, 9.5% con 10x y 4.5% con 20x. Léelas como el margen de recorrido, medido desde el precio de entrada, en la dirección que no quieres. Un largo se liquida por el precio más bajo alcanzado mientras la posición está abierta, un corto por el más alto. Nada de lo que ocurra en el medio importa, incluido dónde se asiente finalmente el precio.
La lectura que se enseña a la mayoría de los traders es comparar ese margen de recorrido con la excursión adversa normal del instrumento. Si un mercado se desplaza habitualmente más en contra de una entrada de lo que permite la distancia de liquidación, es el multiplicador el que decide, no el análisis. Esta prueba pone números a la palabra "habitualmente".
La prueba
Usamos velas de futuros perpetuos USDⓈ-M de Binance para SOLUSDT en el timeframe 1H, desde Sep 2020 hasta Oct 2026, lo que equivale a 53398 velas. Todos los horarios están en UTC.
La regla consiste en una entrada de muestra por día a las 00:00 UTC, tomada al cierre de la vela de señal, lo que dio 2218 entradas. Para cada entrada medimos, durante los siguientes 7 días y nuevamente durante los siguientes 30 días, el mínimo de 1H más bajo (el peor caso para un largo) y el máximo de 1H más alto (el peor caso para un corto). Una entrada se considera liquidada con un apalancamiento dado si esa peor excursión alcanzó la distancia de liquidación aproximada, 1/apalancamiento menos el margen de mantenimiento del 0.5%, margen aislado, sin agregar margen en ningún momento.
Aquí no hay selección, y eso es deliberado. La referencia de este artículo es el caso de "cualquier vela", así que la muestra es la propia referencia: se incluye cada día del período, sin filtro, patrón ni condición de tendencia. El período de enfriamiento es el propio espaciado diario, una entrada por día. Debido a esto, las ventanas de entradas vecinas se superponen mucho, las muestras no son independientes, y una semana violenta aporta varias entradas a la vez.
Estas cifras se calcularon sobre precios históricos; no son operaciones reales. No se incluyen comisiones, deslizamiento ni pagos de tasa de financiación, y la tasa de financiación acercaría una posición real a su precio de liquidación durante una tenencia prolongada. Los exchanges también elevan el margen de mantenimiento para posiciones grandes, lo que reduciría aún más las distancias.
Resultados
Entradas diarias que habrían alcanzado un precio de liquidación aproximado
| Apalancamiento | Movimiento adverso aprox. hasta liquidación | Largo liquidado dentro de 7 días | Corto liquidado dentro de 7 días | Largo liquidado dentro de 30 días | Corto liquidado dentro de 30 días |
|---|---|---|---|---|---|
| 2x | 49.5% | 0.8% | 4.4% | 6.1% | 21.3% |
| 3x | 32.8% | 3.7% | 8.4% | 22.8% | 31.1% |
| 5x | 19.5% | 14.3% | 20.2% | 45.1% | 50.3% |
| 10x | 9.5% | 44.5% | 45.8% | 68.8% | 71.2% |
| 20x | 4.5% | 70.7% | 68.5% | 85.2% | 84.7% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
Los multiplicadores bajos se comportan como se anuncia. Con 2x, con un margen del 49.5%, el 0.8% de las entradas largas y el 4.4% de las entradas cortas alcanzaron la liquidación dentro de 7 días; en 30 días eso se convierte en 6.1% y 21.3%. Con 3x, con un margen del 32.8%, las cifras de 7 días son 3.7% y 8.4%, y las cifras de 30 días son 22.8% y 31.1%.
Dos cosas destacan. Primero, la asimetría en el apalancamiento bajo: los cortos se liquidaron con más frecuencia que los largos con 2x y 3x. Durante este período, SOL produjo grandes excursiones al alza, y una distancia porcentual fija es alcanzada más fácilmente por un mercado que puede subir mucho y rápido. Segundo, la asimetría se desvanece a medida que aumenta el apalancamiento. Con 10x, las cifras a 7 días son 44.5% para los largos y 45.8% para los cortos; con 20x son 70.7% y 68.5%. Una vez que la distancia es suficientemente corta, el ruido ordinario de dos direcciones es el que liquida, y la dirección casi deja de importar.
La parte media de la tabla es donde se ubican la mayoría de las posiciones minoristas. Con 5x, el 14.3% de los largos y el 20.2% de los cortos se liquidaron dentro de 7 días, y en 30 días 45.1% y 50.3%. Con 20x en 30 días, el 85.2% de los largos y el 84.7% de los cortos alcanzaron la distancia.
Las medianas explican por qué. La mediana de la peor caída a 7 días después de una entrada aleatoria fue -8.1%, y la mediana de la peor subida a 7 días en contra de un corto fue +8.6%. Compara eso con el 9.5% de margen con 10x y el 4.5% con 20x. Una semana típica en este mercado produce una excursión adversa del mismo orden que todo el colchón con 10x. No tiene que ocurrir nada inusual.
Dónde falló
Los peores resultados a 7 días se agrupan en tres días consecutivos. La entrada con fecha 2022-11-06 a 36.42 registró una peor caída de -74.1%. La entrada con fecha 2022-11-05 a 34.92 registró -73.0%, y la entrada con fecha 2022-11-07 a 32.37 registró -70.9%. Esas fechas corresponden al colapso de FTX de noviembre de 2022, y SOL estuvo entre los activos más estrechamente asociados con él.
Ante esas excursiones, cada nivel de la tabla es irrelevante, incluido el 2x con su 49.5% de margen. Ese es el límite honesto de un cálculo de apalancamiento: te dice cuánto movimiento normal puedes absorber y no dice nada sobre un evento que viaja más allá de cualquier colchón razonable. El caso especular existe en el lado corto, con una peor subida a 7 días de +118.0% en la muestra. Nótese también la agrupación. Tres entradas contiguas, un solo evento. Los porcentajes describen días, no operaciones independientes.
Cómo leerlo en tu gráfico
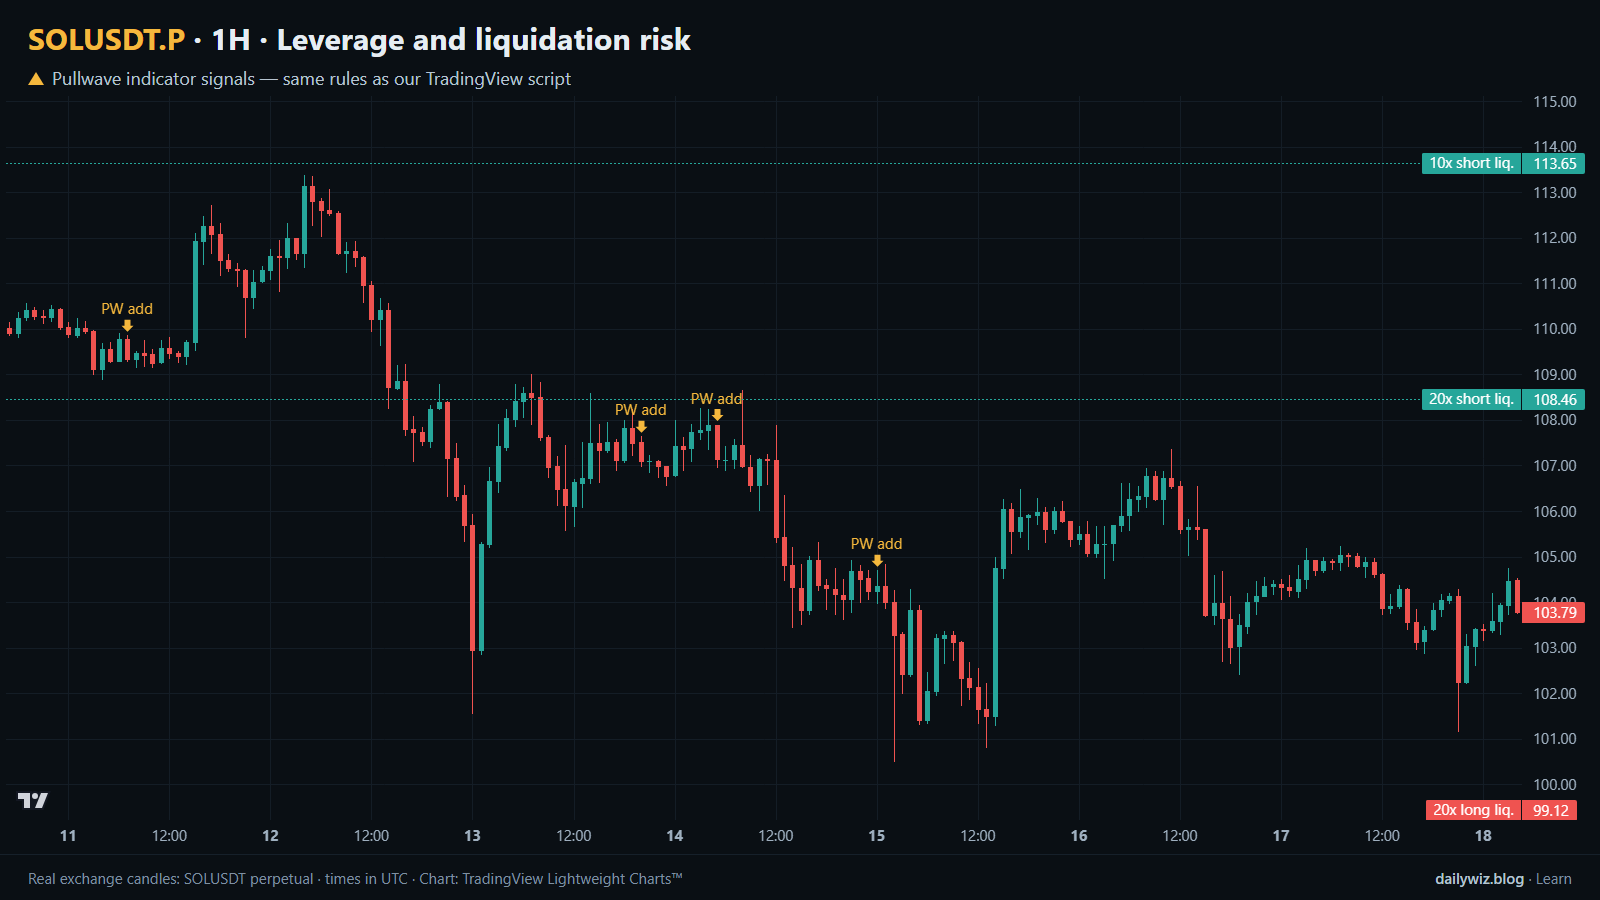
El gráfico de arriba está dibujado de forma distinta a la mayoría de los artículos de esta serie. Debido a que la regla muestrea un horario diario fijo en lugar de una condición de patrón, no hay puntos azules en esta ventana. En su lugar, dibujamos las distancias de liquidación como líneas de precio a lo largo de 180 velas de 1H: líneas de liquidación de largo con 5x, 10x y 20x, más líneas de liquidación de corto con 10x y 20x. El ejercicio útil es ver cómo se ubican las líneas de 20x en relación con las mechas normales de las velas durante una sola semana.
Si usas apalancamiento, la verificación que vale la pena hacer es la que esta prueba automatiza: mide las excursiones adversas recientes en tu propio timeframe, y luego compáralas con la distancia que deja tu multiplicador. Si el desplazamiento normal es más amplio que el colchón, el resultado lo decide el ruido, sin importar la tesis.
Varias cosas cambian las cifras anteriores. Un stop colocado bien dentro de la distancia de liquidación cambia la pregunta por completo, porque entonces eres tú quien elige la salida. El margen cruzado traslada el riesgo a toda la cuenta en lugar de a una sola posición. Agregar margen posterga la liquidación pero aumenta la cantidad en riesgo. El tiempo de tenencia es la variable que los traders subestiman más: cada columna de 30 días es peor que su equivalente de 7 días, de modo que el mismo multiplicador representa un riesgo distinto según cuánto tiempo pienses permanecer en la posición.
Cómo aborda esto el indicador Pullwave
Pullwave es un indicador de TradingView solo por invitación, basado en reglas, con reglas fijas sobre precio y volumen y sin discrecionalidad. En el gráfico de arriba sus marcas son las flechas doradas, tomadas del registro público en pullwave.net, que usa las mismas reglas que el script. Los puntos azules de la técnica probada están ausentes aquí porque esa regla se activa según un horario y no según una condición del gráfico, y la comparación es instructiva: las flechas marcan entradas, incorporaciones, salidas parciales y salidas, mientras que las líneas de liquidación son una consecuencia fija de un multiplicador.
Esa diferencia es la conclusión que un lector puede aprovechar. La técnica probada aquí es un disparador de una sola condición, y una sola condición por sí misma es ruidosa. Un conjunto de reglas completo tiene que responder también a las otras preguntas: cuándo agregar, cuándo tomar ganancias parciales y cuándo salir. La versión de futuros está construida alrededor de los futuros perpetuos de SOLUSDT; la versión de spot funciona con las principales monedas. Sus reglas no están publicadas, no predice el futuro, y tiene operaciones perdedoras. Puede enviar una alerta de TradingView cuando aparece una marca, pero el usuario coloca las órdenes por su cuenta.
Conclusiones clave
- Lo que importa es la distancia de liquidación aproximada, no el multiplicador: 49.5% con 2x hasta 4.5% con 20x, asumiendo un margen de mantenimiento del 0.5% y sin margen agregado.
- En 2218 muestras diarias de futuros perpetuos de SOL, el 44.5% de los largos y el 45.8% de los cortos con 10x alcanzaron esa distancia dentro de 7 días, lo que esta prueba sugiere que está cerca de un lanzamiento de moneda basado solo en el ruido.
- La mediana de la peor excursión a 7 días fue -8.1% para los largos y +8.6% para los cortos, por lo que una semana típica ya cubre todo el colchón con 10x.
- El tiempo de tenencia agrava el riesgo: cada cifra de 30 días es peor que la cifra de 7 días para el mismo apalancamiento, y no se incluyen comisiones, deslizamiento ni tasa de financiación.
- Ningún colchón sobrevive a un evento como el de noviembre de 2022, cuando la peor caída a 7 días alcanzó -74.1%; si usas apalancamiento, considera el tamaño de la posición y una salida que tú controles, en lugar de tratar el precio de liquidación como un respaldo.
Las flechas doradas en el gráfico son marcas del indicador Pullwave para TradingView. Descubre cómo funciona el indicador Pullwave en pullwave.net.
Gráfico dibujado con TradingView Lightweight Charts™ a partir de velas reales de exchange. tradingview.com