SOLUSDT:4H趋势过滤能否改善1H RSI超卖信号?
我们在1H SOLUSDT K线上测试了420次超卖事件,并按4H趋势进行划分。一天后,50.4%收盘走高,趋势过滤器几乎没有改变命中率。
- 市场
- SOLUSDT永续合约
- 时间框架
- 1H
- 数据
- 2020年9月 – 2026年11月
- 样本
- 420个事件
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
当1H RSI跌破30时,一个问题立刻浮现:这是一个价格往往会反弹的位置,还是一个本就已经疲弱的位置。标准建议是放大时间框架来看。检查更高的时间框架,只有当更大的趋势与之一致时,才相信超卖读数。
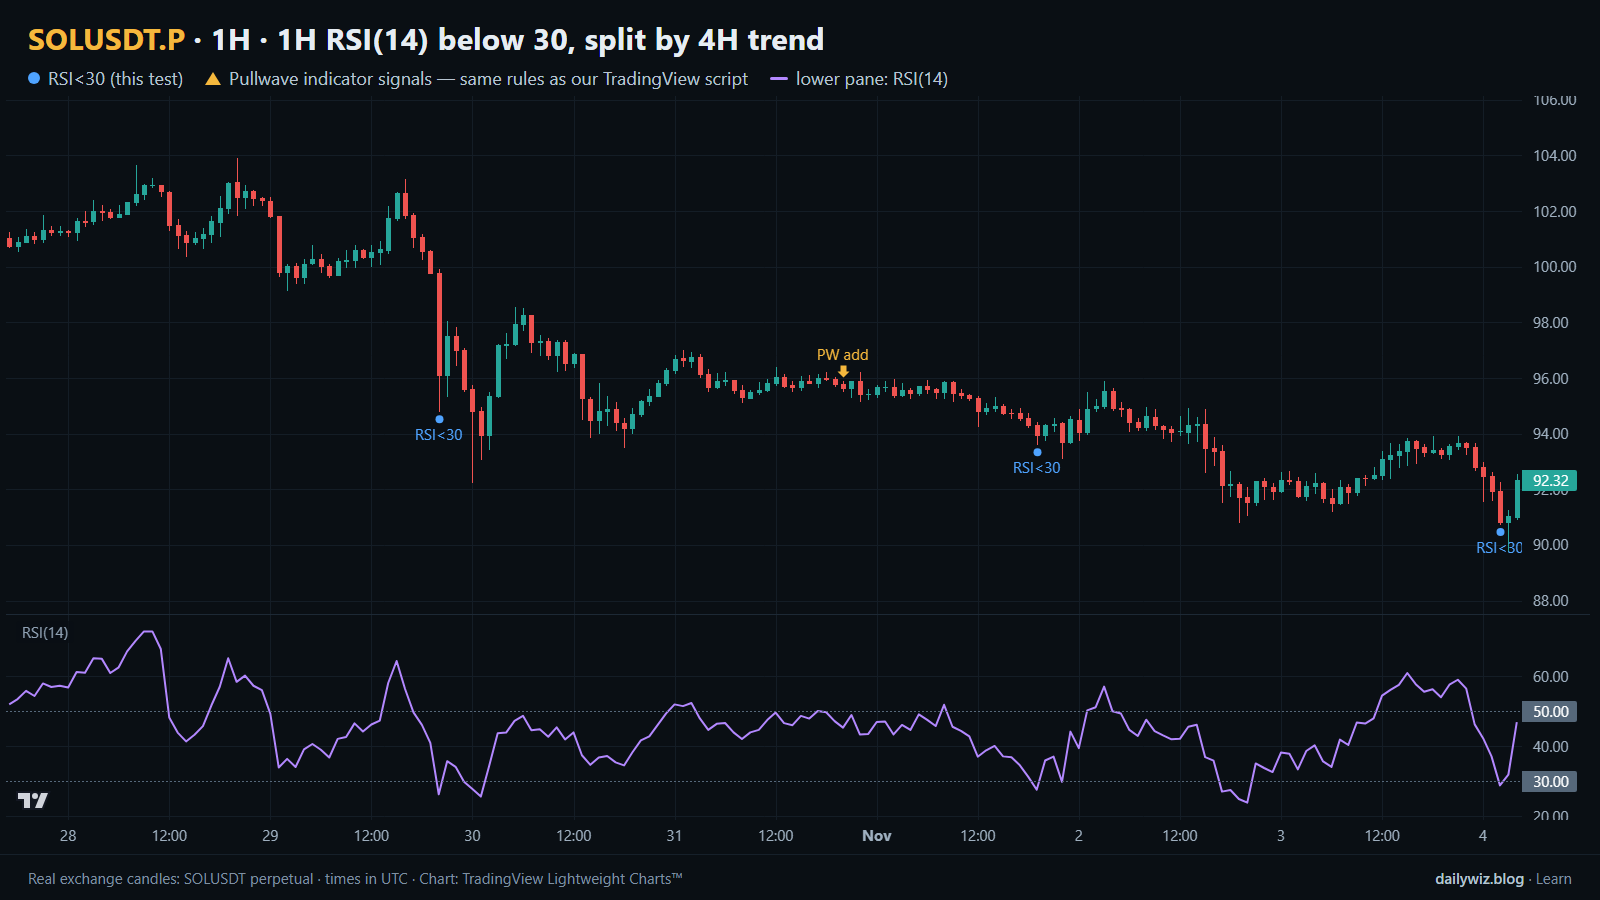
这是一个合理的想法,而且是可测试的。我们提取了SOLUSDT永续合约上每一次1H RSI(14)跌破30的交叉事件,根据最近一根已完成的4H K线收盘是高于还是低于其4H EMA 50来标注每一个事件,并测量随后发生的情况。在上方图表中,蓝点标记超卖事件,下方面板显示RSI(14),金色箭头是我们在文末回顾的另一组对比。
多时间框架分析衡量的是什么
多时间框架分析不是一个指标。它是一种组合同一市场两种读数的方法:来自快速图表的触发信号,以及来自慢速图表的背景过滤条件。快速图表说明刚刚发生了什么。慢速图表说明这发生在什么样的环境中。
这里的触发信号是相对强弱指数。RSI(14)比较过去14根K线中上涨收盘的平均幅度与下跌收盘的平均幅度,并将结果以0到100的量表表示。当卖压占主导时,数值下降;跌破30是常规的超卖标记,70则是超买标记。这些设置几乎在所有地方都是默认值。
背景过滤条件是4H收盘价在50根K线上的指数移动均线。EMA对近期收盘价的加权高于较早的收盘价,因此它比相同周期的简单均线转向更快。交易者将其视为一条粗略的趋势线:价格在其上方称为上升趋势,价格在其下方称为下降趋势。通常的做法是只在较慢图表位于其均线上方时才对超卖读数采取行动,否则就跳过。
测试方法
我们使用币安USDⓈ-M永续合约SOLUSDT的1H K线,时间范围从2020年9月至2026年11月,共53806根K线。所有时间戳均为UTC。
规则是机械式的。当RSI(14)在一根已收盘的1H K线上跌破30时记录一次事件,设置24根K线的冷却期,以避免一次长时间下滑产生一串几乎相同的入场点。由此产生了420个事件。随后根据最近一根已完成的4H K线进行标注:收盘高于其4H EMA 50,或收盘低于其4H EMA 50。
结果测量范围从信号K线收盘到4小时、1天和3天后的收盘,以1天作为主要周期。距数据末尾过近的事件没有完整结果,这就是为什么各周期的样本数分别为419、419和418。作为参照,我们测量了该时期内任意K线作为起点的相同周期表现,我们称之为基准(任意K线)。如果信号不携带任何信息,其数值应与基准相似。这些数字是基于历史价格计算的;它们并非实际交易。不包含手续费、资金费率或滑点,实际执行会从每一栏数值中扣减。
结果
信号之后发生了什么(1H RSI(14)跌破30,按4H趋势划分)
| 之后 | 事件数 | 收盘走高 | 中位数波动 | 中间一半(25分位/75分位) | 最差 | 基准:收盘走高 | 基准:中位数 |
|---|---|---|---|---|---|---|---|
| 4小时 | 419 | 53.9% | +0.16% | -0.9% / +1.3% | -14.6% | 49.9% | +0.00% |
| 1天 | 419 | 50.4% | +0.05% | -2.7% / +3.0% | -50.0% | 49.6% | -0.04% |
| 3天 | 418 | 51.4% | +0.28% | -4.9% / +5.4% | -70.4% | 49.9% | -0.02% |
基于历史价格计算;并非实际交易。不包含手续费和滑点。
最短周期是唯一一个表现突出的。4小时后,53.9%的事件收盘走高,而基准为49.9%,中位数为+0.16%,基准中位数为+0.00%。这是一个小幅的正向倾斜,与快速下跌后的短暂反弹相符。
这种倾斜会逐渐消退。1天后,50.4%收盘走高,对比基准的49.6%,中位数为+0.05%。3天后占比为51.4%,中位数为+0.28%,仍接近基准。1天结果的中间一半范围为-2.7%到+3.0%,因此典型结果只是普通的波动,而非信号。尾部分布很宽:3天的最佳结果为+108.4%,最差为-70.4%。
路径与结果同样重要。在1天的窗口内,中位数最差跌幅为-3.48%,中位数最佳涨幅为+2.92%,35.5%的事件在当天结束前跌幅超过5%。
按年份划分(1天后的波动)
| 年份 | 事件数 | 收盘走高 | 中位数波动 |
|---|---|---|---|
| 2020 | 22 | 40.9% | -1.87% |
| 2021 | 51 | 58.8% | +1.95% |
| 2022 | 88 | 42.0% | -0.74% |
| 2023 | 62 | 61.3% | +1.04% |
| 2024 | 60 | 51.7% | +0.45% |
| 2025 | 71 | 52.1% | +0.06% |
| 2026 | 65 | 44.6% | -0.27% |
基于历史价格计算;并非实际交易。不包含手续费和滑点。
按年份来看,情况并不稳定。2021年和2023年收盘走高比例分别为58.8%和61.3%,中位数为正;而2020年、2022年和2026年分别为40.9%、42.0%和44.6%,中位数为负。市场周期(行情阶段)主导了大部分结果。
划分:4H收盘高于 vs 低于其EMA 50(1天后的波动)
| 分组 | 事件数 | 收盘走高 | 中位数波动 | 最差 |
|---|---|---|---|---|
| 4H收盘高于其EMA 50 | 75 | 50.7% | +0.05% | -10.1% |
| 4H收盘低于其EMA 50 | 344 | 50.3% | +0.06% | -50.0% |
基于历史价格计算;并非实际交易。不包含手续费和滑点。
这就是本文为之构建的表格,而它的结果是平的。当4H收盘高于其EMA 50时,75个事件中有50.7%收盘走高,中位数为+0.05%。当4H收盘低于其EMA 50时,344个事件中有50.3%收盘走高,中位数为+0.06%。该过滤器并没有以任何有意义的方式提高命中率。它改变的是尾部:上升趋势组的最差结果为-10.1%,而下降趋势组为-50.0%。它看起来不像是一个产生优势的工具,更像是一个灾难过滤器,而且它会剔除样本中的大部分,因为超卖读数天然聚集在均线下方。
失败案例
最糟糕的案例发生在2022-11-09 01:00 UTC,一天后收盘为-50.0%,期间最深跌幅为-57.1%。那正是2022年11月FTX崩盘事件的中期。两天前,2022-11-07 22:00 UTC给出了-21.6%的结果,期间跌幅为-37.4%。在这两个案例中,RSI跌破30描述的是持续的恐慌,而非卖压的枯竭。
第三糟糕的案例是2021-05-22 19:00 UTC,结果为-27.0%,期间跌幅为-39.0%,发生在2021年5月的去杠杆事件期间。请注意其对称性:最佳的1天结果+37.4%,来自几天前的2021-05-19 12:00 UTC。同一周内相同的读数,既产生了样本中最大的涨幅,也产生了最大的亏损之一。
如何在你的图表上解读它
如果你在快速图表上使用超卖读数,应将其视为一个时机提示,而非一个理由。在信任它之前,先看看是什么导致了这次下跌:在上升结构内部的有序回调,与垂直式的强平行情,是完全不同的两种情形,即便RSI显示相同的数值。检查慢速图表是否仍在形成更高的低点,并要接受:当4H收盘低于其EMA 50时,正如分组表所示,左尾风险要大得多。
预先定义使想法失效的条件很容易:收盘价低于信号K线的最低点,或RSI在随后的K线上未能回升到30以上。由于35.5%的事件在当天内跌幅超过5%,如果仓位按照信号可靠的假设来设置,将会被正常的噪音触发止损。
在上方图表中,蓝点和RSI面板显示了我们记录的近期事件,包括2026-10-29 20:00 UTC,该事件在-4.0%的跌幅后,一天后以-1.0%收场;以及2026-11-01 19:00 UTC,该事件在-3.3%的跌幅后,以-2.4%收场。两者都平淡无奇,而这正是重点所在。
Pullwave指标如何处理这个问题
上方图表中的金色箭头来自Pullwave,这是一个仅限受邀使用的TradingView指标,值得与蓝点直接对比。蓝点是单一条件的触发。箭头则是一整套完整规则集的输出:Pullwave是基于规则的,建立在关于价格和成交量的固定规则之上,不含主观判断,它标注做多和做空的入场点、加仓、部分平仓和平仓,并在标记出现时发送TradingView提醒。期货版本围绕SOLUSDT永续合约构建,现货版本涵盖主要币种。其规则未公开,它不预测未来,也会有亏损交易。这里的一般性结论与任何产品都无关:单一条件的触发本身是嘈杂的,一套完整的方法还必须回答何时加仓、何时部分获利了结、何时平仓的问题。比较一下箭头相对于上方蓝点的位置。用户仍需自行下达每一笔订单。
关键要点
- 在420个事件中,SOLUSDT上1H RSI(14)跌破30的交叉事件在4小时后给出了53.9%的收盘走高比例,对比49.9%的基准,这一倾斜在1天后基本消退,降至50.4%。
- 4H EMA 50过滤器并未提高命中率:高于均线时为50.7%,低于均线时为50.3%。如果你要使用它,可将其视为尾部风险控制,因为最差结果在均线上方为-10.1%,在均线下方为-50.0%。
- 结果取决于市场周期(行情阶段),从2023年61.3%的收盘走高比例,到2022年的42.0%,因此仅测试一年的数据会产生误导。
- 路径波动剧烈:当天内中位数最差跌幅为-3.48%,35.5%的事件跌幅超过5%,这对于仓位管理比中位数本身更为重要。
- 这些数字不包含手续费、资金费率和滑点,因此像+0.05%这样微薄的中位数在实际执行中难以维持。
图表上的金色箭头是TradingView版Pullwave指标的标记。了解Pullwave指标如何在pullwave.net上运作。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com