SOLUSDT: ¿un filtro de tendencia en 4H mejora las señales de sobreventa de RSI en 1H?
Probamos 420 eventos de sobreventa en velas de 1H de SOLUSDT y los dividimos según la tendencia en 4H. Después de un día, el 50.4% cerró más alto, y el filtro de tendencia apenas movió la tasa de acierto.
- Mercado
- Futuros perpetuos de SOLUSDT
- Marco temporal
- 1H
- Datos
- Sep 2020 – Nov 2026
- Muestra
- 420 eventos
Traducido del original en inglés. Si hay diferencias, prevalece la versión en inglés. Leer el original en inglés
Cuando el RSI en 1H cae por debajo de 30, surge de inmediato una pregunta: ¿es este un lugar donde el precio tiende a rebotar, o simplemente un lugar donde ya está débil? El consejo estándar es alejar la vista. Revisar el marco temporal mayor, y confiar en la lectura de sobreventa solo cuando la tendencia más amplia esté de acuerdo con ella.
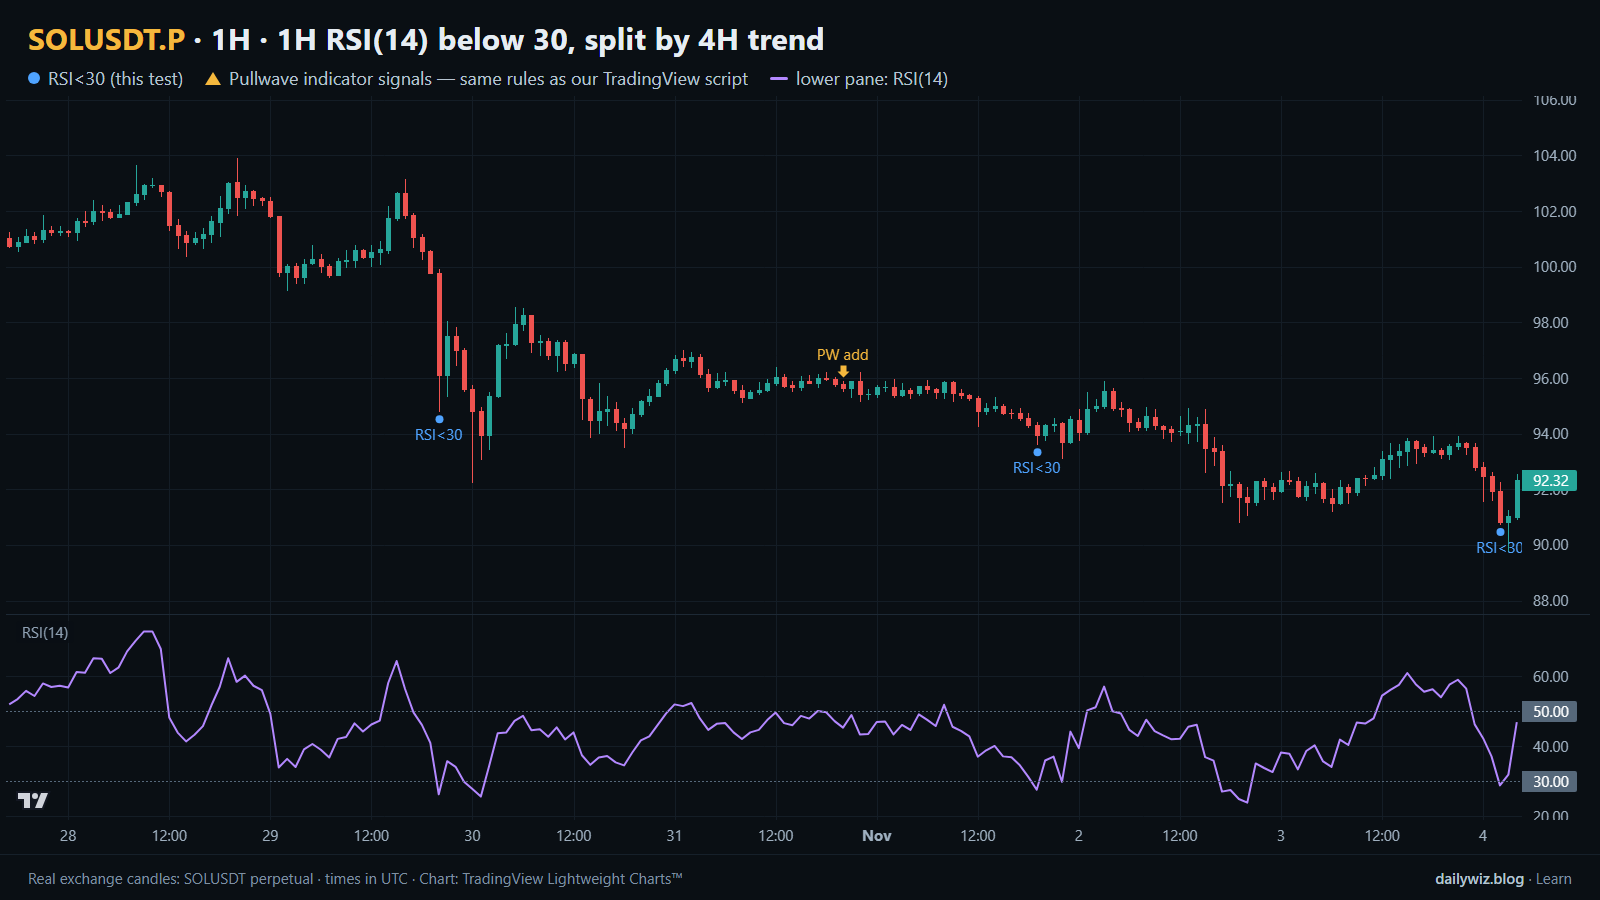
Esa es una idea razonable, y es verificable. Tomamos cada cruce del RSI(14) en 1H por debajo de 30 en los futuros perpetuos de SOLUSDT, etiquetamos cada uno según si la última barra de 4H completada cerró por encima o por debajo de su EMA 50 en 4H, y medimos qué sucedió después. En el gráfico de arriba, los puntos azules marcan los eventos de sobreventa, el panel inferior muestra el RSI(14), y las flechas doradas son una comparación aparte a la que volvemos al final.
Qué mide el análisis multi-timeframe
El análisis multi-timeframe no es un indicador. Es una forma de combinar dos lecturas del mismo mercado: un disparador de un gráfico rápido y un filtro de contexto de uno más lento. El gráfico rápido dice que algo acaba de suceder. El gráfico lento dice en qué tipo de entorno sucedió.
El disparador aquí es el Índice de Fuerza Relativa. El RSI(14) compara el tamaño promedio de los cierres alcistas con el tamaño promedio de los cierres bajistas durante las últimas 14 barras y expresa el resultado en una escala de 0 a 100. Cuando la venta ha dominado, el valor cae; un cruce por debajo de 30 es la marca de sobreventa convencional, 70 la de sobrecompra. Esos ajustes son el predeterminado en casi todas partes.
El filtro de contexto es una media móvil exponencial de los cierres de 4H durante 50 barras. Una EMA pondera más los cierres recientes que los antiguos, por lo que gira más rápido que una media simple de la misma longitud. Los traders la leen como una línea de tendencia tosca: el precio por encima de ella se llama tendencia alcista, el precio por debajo tendencia bajista. La instrucción habitual es actuar sobre las lecturas de sobreventa solo mientras el gráfico más lento esté por encima de su media, y omitirlas en caso contrario.
La prueba
Usamos velas de futuros perpetuos SOLUSDT USDⓈ-M de Binance en el marco temporal de 1H, desde sep 2020 hasta nov 2026, lo que equivale a 53806 velas. Todas las marcas de tiempo están en UTC.
La regla es mecánica. Se registra un evento cuando el RSI(14) cruza por debajo de 30 en una barra de 1H cerrada, con un período de enfriamiento de 24 barras para que un solo deslizamiento prolongado no produzca un grupo de entradas casi idénticas. Eso produjo 420 eventos. Cada evento se etiquetó luego según la última barra de 4H completada: cierre por encima de su EMA 50 en 4H, o cierre por debajo de ella.
Los resultados van desde el cierre de la barra de la señal hasta el cierre 4 horas, 1 día y 3 días después, siendo 1 día el horizonte principal. Los eventos demasiado cercanos al final de los datos no tienen un resultado completo, por lo que las muestras de los horizontes son 419, 419 y 418. Como referencia, medimos los mismos horizontes partiendo de cualquier vela del período, a lo que llamamos la referencia (baseline). Si la señal no aporta información, sus números deberían parecerse a los de la referencia. Estas cifras se calcularon sobre precios históricos; no son operaciones reales. No se incluyen comisiones, tasa de financiación ni deslizamiento, y la ejecución real restaría de cada columna.
Resultados
Qué sucedió después de la señal (RSI(14) en 1H por debajo de 30, dividido por tendencia en 4H)
| Después de | Eventos | Cerró más alto | Movimiento mediano | Mitad central (percentil 25 / 75) | Peor | Referencia: cerró más alto | Referencia: mediana |
|---|---|---|---|---|---|---|---|
| 4 horas | 419 | 53.9% | +0.16% | -0.9% / +1.3% | -14.6% | 49.9% | +0.00% |
| 1 día | 419 | 50.4% | +0.05% | -2.7% / +3.0% | -50.0% | 49.6% | -0.04% |
| 3 días | 418 | 51.4% | +0.28% | -4.9% / +5.4% | -70.4% | 49.9% | -0.02% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
El horizonte más corto es el único que destaca. Después de 4 horas, el 53.9% de los eventos cerró más alto frente a una referencia de 49.9%, con una mediana de +0.16% frente a una mediana de referencia de +0.00%. Esa es una pequeña inclinación positiva, consistente con un rebote corto después de una caída rápida.
Se desvanece. Después de 1 día, el 50.4% cerró más alto frente a una referencia del 49.6%, con una mediana de +0.05%. Después de 3 días, la proporción es del 51.4% con una mediana de +0.28%, aún cerca de la referencia. La mitad central de los resultados a 1 día va de -2.7% a +3.0%, por lo que el resultado típico es volatilidad ordinaria más que señal. Las colas son amplias: el mejor resultado a 3 días es +108.4%, el peor -70.4%.
El recorrido importa tanto como el destino. Dentro de la ventana de 1 día, la caída peor mediana fue de -3.48%, la subida mejor mediana fue de +2.92%, y el 35.5% de los eventos cayó más de 5% antes de que terminara el día.
Por año (movimiento después de 1 día)
| Año | Eventos | Cerró más alto | Movimiento mediano |
|---|---|---|---|
| 2020 | 22 | 40.9% | -1.87% |
| 2021 | 51 | 58.8% | +1.95% |
| 2022 | 88 | 42.0% | -0.74% |
| 2023 | 62 | 61.3% | +1.04% |
| 2024 | 60 | 51.7% | +0.45% |
| 2025 | 71 | 52.1% | +0.06% |
| 2026 | 65 | 44.6% | -0.27% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
Por año, el panorama es inestable. 2021 y 2023 muestran 58.8% y 61.3% de cierres más altos con medianas positivas, mientras que 2020, 2022 y 2026 muestran 40.9%, 42.0% y 44.6% con medianas negativas. El régimen hizo la mayor parte del trabajo.
División: cierre en 4H por encima vs por debajo de su EMA 50 (movimiento después de 1 día)
| Grupo | Eventos | Cerró más alto | Movimiento mediano | Peor |
|---|---|---|---|---|
| Cierre en 4H por encima de su EMA 50 | 75 | 50.7% | +0.05% | -10.1% |
| Cierre en 4H por debajo de su EMA 50 | 344 | 50.3% | +0.06% | -50.0% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
Esta es la tabla para la que se construyó el artículo, y es plana. Con el cierre en 4H por encima de su EMA 50, 75 eventos cerraron más alto el 50.7% de las veces con una mediana de +0.05%. Con el cierre por debajo, 344 eventos cerraron más alto el 50.3% de las veces con una mediana de +0.06%. El filtro no mejoró la tasa de acierto de ninguna manera significativa. Lo que cambió fue la cola: el peor resultado en el grupo de tendencia alcista fue -10.1%, frente a -50.0% en el grupo de tendencia bajista. Parece menos un generador de ventaja y más un filtro de desastres, y descarta la mayor parte de la muestra, porque las lecturas de sobreventa se agrupan naturalmente por debajo de la media.
Dónde falló
El peor caso es 2022-11-09 01:00 UTC, que cerró -50.0% un día después tras caer -57.1%. Eso es en medio del colapso de FTX de noviembre de 2022. Dos días antes, 2022-11-07 22:00 UTC dio -21.6% con una caída de -37.4%. En ambos casos, el RSI por debajo de 30 describía angustia continua más que venta agotada.
El tercer peor es 2021-05-22 19:00 UTC, -27.0% con una caída de -39.0%, durante el desapalancamiento de mayo de 2021. Nótese la simetría: el mejor resultado a 1 día, +37.4%, provino de 2021-05-19 12:00 UTC, días antes. La misma lectura en la misma semana produjo la mayor ganancia y una de las mayores pérdidas de la muestra.
Cómo leerlo en tu gráfico
Si usas una lectura de sobreventa en un gráfico rápido, trátala como una nota de timing, no como una razón. Antes de confiar en ella, observa qué produjo la caída: un retroceso ordenado dentro de una estructura ascendente es un objeto distinto de un tramo de liquidación vertical, aunque el RSI imprima el mismo número. Verifica si el gráfico más lento sigue formando mínimos crecientes, y acepta que cuando el cierre en 4H está por debajo de su EMA 50 la cola izquierda es mucho mayor, como muestra la tabla dividida.
Lo que invalida la idea es fácil de definir de antemano: un cierre por debajo del mínimo de la barra de la señal, o que el RSI no logre recuperarse por encima de 30 en las barras siguientes. Dado que el 35.5% de los eventos cayó más de 5% dentro del día, una posición dimensionada como si la señal fuera confiable será detenida por el ruido normal.
En el gráfico de arriba, los puntos azules y el panel de RSI muestran los eventos recientes que registramos, incluyendo 2026-10-29 20:00 UTC, que terminó en -1.0% un día después tras una caída de -4.0%, y 2026-11-01 19:00 UTC, que terminó en -2.4% tras una caída de -3.3%. Ambos son anodinos, y ese es el punto.
Cómo aborda esto el indicador Pullwave
Las flechas doradas en el gráfico de arriba provienen de Pullwave, un indicador de TradingView solo por invitación, y vale la pena compararlas directamente con los puntos azules. Los puntos son una condición activándose. Las flechas son el resultado de un conjunto completo de reglas: Pullwave se basa en reglas, construido sobre reglas fijas de precio y volumen sin discrecionalidad, y marca entradas largas y cortas, adiciones, salidas parciales y salidas, enviando una alerta de TradingView cuando se imprime una marca. La versión de futuros está construida en torno a los futuros perpetuos de SOLUSDT, y una versión spot cubre las principales monedas. Sus reglas no están publicadas, no predice el futuro, y tiene operaciones perdedoras. La lección general aquí es independiente de cualquier producto: un disparador de condición única es ruidoso por sí solo, y un método completo también tiene que responder cuándo agregar, cuándo tomar ganancias parciales y cuándo salir. Compara dónde se ubican las flechas respecto a los puntos arriba. El usuario sigue colocando cada orden.
Puntos clave
- A través de 420 eventos, el cruce del RSI(14) en 1H por debajo de 30 en SOLUSDT dio 53.9% de cierres más altos después de 4 horas frente a una referencia del 49.9%, y la inclinación en gran parte se desvaneció a 1 día en 50.4%.
- El filtro de EMA 50 en 4H no elevó la tasa de acierto: 50.7% por encima versus 50.3% por debajo. Si lo usas, considéralo como control de cola, ya que el peor resultado fue -10.1% por encima de la media y -50.0% por debajo.
- Los resultados dependen del régimen, desde 61.3% de cierres más altos en 2023 hasta 42.0% en 2022, por lo que una prueba sobre un solo año te engañaría.
- El recorrido es accidentado: la caída peor mediana dentro del día fue de -3.48% y el 35.5% de los eventos cayó más de 5%, lo cual importa más para el dimensionamiento que la mediana.
- Las comisiones, la tasa de financiación y el deslizamiento no están incluidos en estos números, por lo que una mediana delgada como +0.05% no sobreviviría a la ejecución real.
Las flechas doradas en el gráfico son marcas del indicador Pullwave para TradingView. Vea cómo funciona el indicador Pullwave en pullwave.net.
Gráfico dibujado con TradingView Lightweight Charts™ a partir de velas reales de exchange. tradingview.com