Dimensionamiento de posición en SOL: las mismas 123 operaciones, ¿2.46x o 104.93x?
Replicamos una regla de cruce de EMA en SOL 4H a través de seis reglas de dimensionamiento. La lista de operaciones nunca cambió, pero el capital final osciló entre 2.46x y 104.93x, y la peor caída desde máximos entre -5.8% y -48.0%.
- Mercado
- Futuros perpetuos SOLUSDT
- Marco temporal
- 4H
- Datos
- Sep 2020 – Nov 2026
- Muestra
- 123 muestras
Traducido del original en inglés. Si hay diferencias, prevalece la versión en inglés. Leer el original en inglés
La mayor parte del tiempo que los traders dedican a una estrategia se va en la entrada. Qué media móvil, qué lookback, qué confirmación. Se presta mucha menos atención a la pregunta que surge justo después de que aparece una señal: cuánto del capital se destina a esa operación. Esa segunda decisión no cambia si uno acierta o se equivoca, pero cambia casi todo sobre el resultado que realmente se experimenta.
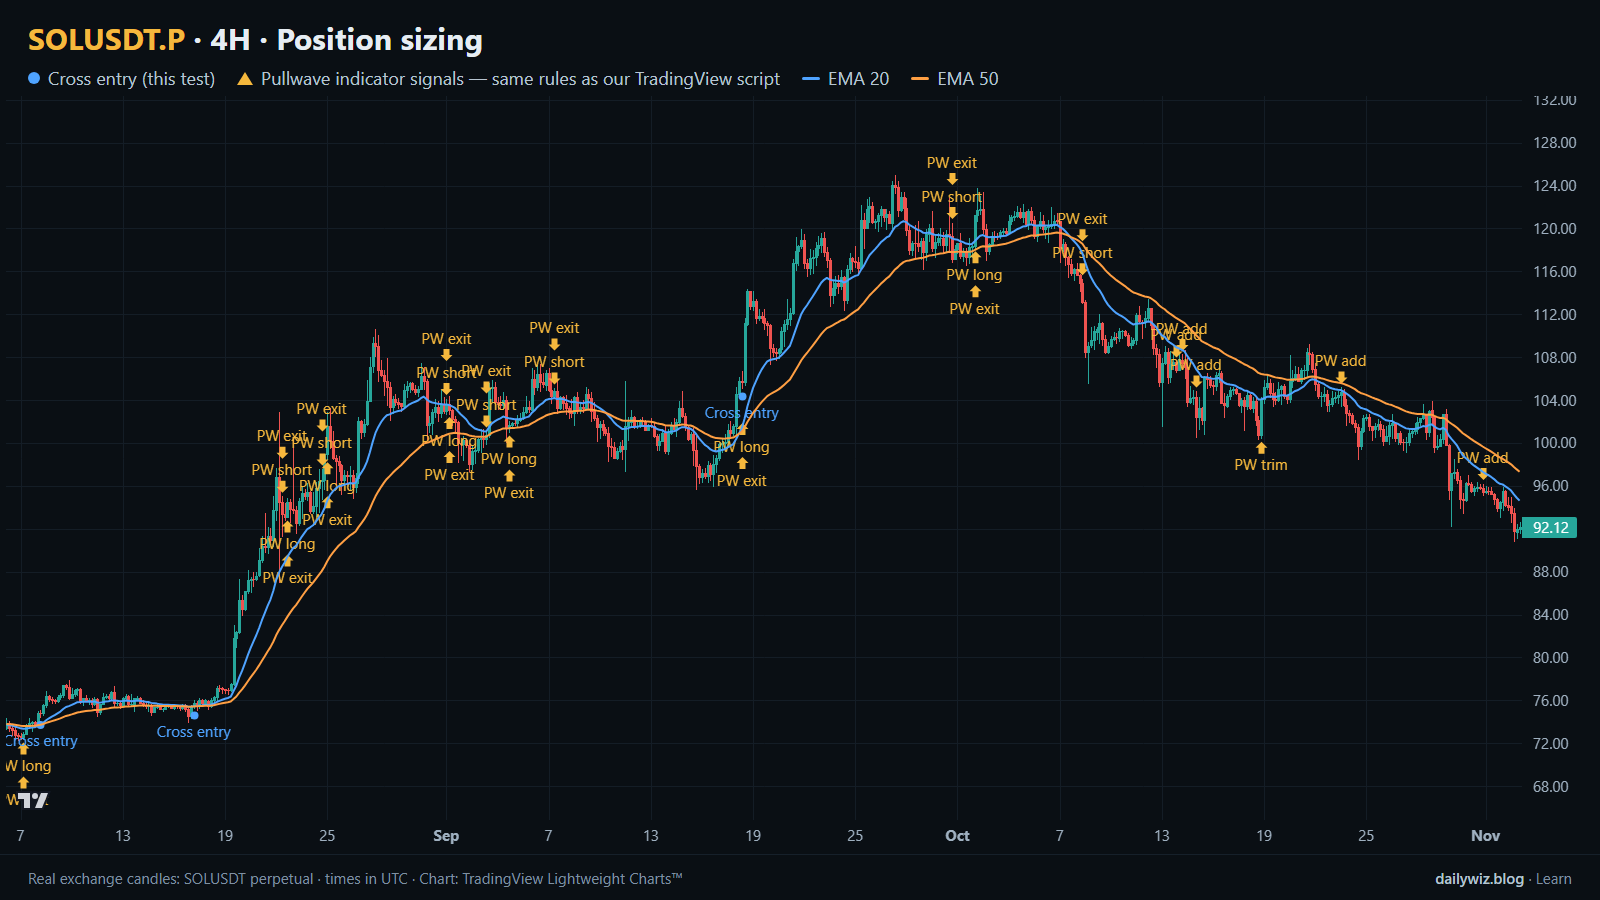
Así que planteamos una pregunta acotada que podíamos responder con datos: si la lista de operaciones se mantiene fija —mismas entradas, mismas salidas, mismos costos—, ¿qué tan separados terminan los resultados cuando solo cambia el tamaño de la posición? El gráfico de arriba muestra el lado de entrada de esa regla en SOL, con los puntos azules marcando las entradas por cruce y las líneas de EMA 20 y EMA 50 dibujadas sobre el precio. Todo lo que sigue trata sobre lo que pasa después de esos puntos.
Qué mide el dimensionamiento de posición
El dimensionamiento de posición es el vínculo entre una señal y tu balance. Responde a una sola pregunta: dado esta entrada y este stop, ¿qué tan grande es la posición en términos de capital?
Hay dos familias de uso común. La primera es el dimensionamiento de fracción fija: cada operación recibe la misma proporción del capital, por ejemplo 10% o 50% de la cuenta, sin importar a qué distancia esté el stop. Es simple, y el tamaño de tu pérdida depende enteramente de cuánto se mueva el precio en tu contra.
La segunda es el dimensionamiento basado en riesgo: decides qué fracción del capital estás dispuesto a perder si el stop se activa —clásicamente 1% o 2%— y luego trabajas hacia atrás. Divides el presupuesto de riesgo entre la distancia desde la entrada hasta el stop, expresada como porcentaje, y obtienes el tamaño de la posición. Un stop ajustado produce una posición grande, uno amplio una posición pequeña. Las pérdidas están pensadas para ser parejas en tamaño aunque los stops no lo sean.
La mayoría de los traders leen el dimensionamiento a través de dos números: el resultado final y la peor caída de pico a valle a lo largo del camino. Esos dos tienden a moverse juntos, y la parte interesante es exactamente con qué rapidez.
La prueba
Usamos velas de futuros perpetuos SOLUSDT USDⓈ-M de Binance en el marco temporal de 4H, desde sep 2020 hasta nov 2026, 13445 velas en total. Todas las marcas de tiempo están en UTC.
La regla es deliberadamente simple y solo-largo: entrar cuando la EMA 20 cruza por encima de la EMA 50, salir cuando cruza de vuelta por debajo o cuando el precio toca un stop 2 x ATR(14) por debajo de la entrada. Las entradas se toman al cierre de la vela de señal, las salidas al cierre de la vela que las dispara, con un costo de 0.1% por operación. Eso produjo 123 operaciones. De esas, el 30.9% fueron ganadoras, la operación promedio llegó a +8.35%, la racha más larga de perdedoras consecutivas fue 11, y la distancia mediana desde la entrada hasta el stop fue 5.2%.
Como solo hay una posición abierta a la vez, el enfriamiento natural es la propia operación: ninguna entrada nueva puede comenzar antes de que la anterior se cierre. Los resultados aquí no se miden un número fijo de velas después de la señal; cada operación corre desde el cierre de la vela de señal hasta el cierre de su vela de salida.
La referencia en este estudio no es una comparación de "cualquier vela", porque las entradas nunca cambian. La referencia es la propia lista de operaciones. Replicamos esas mismas 123 operaciones idénticas a través de seis reglas de dimensionamiento —fracciones fijas del capital, y arriesgando 1% o 2% del capital hasta el stop, con un límite del 100% del capital, sin apalancamiento— y registramos el capital final y la caída máxima desde máximos para cada una. Estas cifras se calcularon sobre precios históricos; no son operaciones reales. El costo de 0.1% está incluido; el slippage, la tasa de financiación y cualquier otra fricción de ejecución no.
Resultados
Las mismas 123 operaciones, distintos tamaños de posición (cruce EMA 20/50, stop 2 x ATR, costo 0.1%)
| Regla de dimensionamiento | Tamaño de posición mediano | Capital final | Caída máxima |
|---|---|---|---|
| 10% del capital por operación | 10% | 2.46x | -5.8% |
| 25% del capital por operación | 25% | 6.88x | -14.0% |
| 50% del capital por operación | 50% | 23.60x | -26.5% |
| 100% del capital por operación | 100% | 104.93x | -48.0% |
| Riesgo del 1% del capital al stop | 19% | 3.98x | -10.5% |
| Riesgo del 2% del capital al stop | 39% | 11.05x | -20.0% |
Calculado sobre precios históricos; no son operaciones reales. Comisiones y slippage no incluidos.
Lo primero que hay que notar es que la tasa de acierto, la operación promedio y la racha perdedora son idénticas en cada fila. La regla acertó exactamente la misma cantidad de veces en los seis casos. Lo que separa 2.46x de 104.93x no es más que el multiplicador aplicado a cada resultado.
Las filas de fracción fija se mueven juntas en una sola dirección. Pasar de 10% a 100% del capital por operación eleva el capital final de 2.46x a 104.93x, y eleva la peor caída desde máximos de -5.8% a -48.0%. Esa es la forma honesta de la disyuntiva: el interés compuesto no es gratis, se paga con la profundidad de los pozos a lo largo del camino. Una caída de -48.0% significa que en algún momento la cuenta valía aproximadamente la mitad de su pico anterior, y la siguiente entrada aún tenía que tomarse según lo previsto para que el resto de la curva siquiera ocurriera.
Las filas basadas en riesgo son la parte más interesante. Arriesgar el 1% del capital al stop produjo una posición mediana del 19% —entre las filas fijas de 10% y 25%— y terminó en 3.98x con una caída de -10.5%. Arriesgar el 2% produjo una posición mediana del 39% y terminó en 11.05x con -20.0%. Ambas quedaron cerca de las filas de fracción fija de tamaño similar. Con una distancia mediana de stop de 5.2%, la regla de riesgo básicamente traducía un ancho de stop bastante estable en una posición bastante estable, por lo que no se comportó muy diferente de una fracción fija. Lo que aporta no es retorno extra sino consistencia: cuando una señal viene con un stop inusualmente amplio, la posición se reduce automáticamente.
Dónde falló
La debilidad en esta prueba es estructural, no está ligada a una sola semana. Con 30.9% de ganadoras y una racha perdedora más larga de 11, la curva de capital está hecha de largos tramos de pequeñas sangrías puntuadas por unas pocas ganadoras grandes. Esa forma es lo que produce las cifras de caída en la tabla. Al 100% del capital por operación, la cadena de pérdidas que condujo a la caída de -48.0% no fue un desastre de la regla, fue el comportamiento normal de una estrategia de baja tasa de acierto multiplicado por el mayor tamaño permitido.
También vale la pena decir lo que la tabla no puede mostrar. Una caída de -5.8% es fácil de sobrellevar; -48.0% es una experiencia distinta, y la principal forma en que el dimensionamiento falla en la práctica es que el trader reduce el tamaño o deja de tomar entradas en algún punto dentro de la caída. La curva en la tabla asume que se tomaron las 123 operaciones, en orden, a tamaño completo.
Cómo leerlo en tu gráfico
Antes de confiar en un solo cruce, revisa el contexto que el gráfico de arriba hace visible: si la EMA 20 y la EMA 50 se están separando o están enredadas, y cuántas entradas te ha dado la regla recientemente. Solo aparecen unos pocos puntos azules en una ventana de esta longitud, y una regla que dispara tan rara vez significa que cada operación individual tiene peso.
Si usas reglas de dimensionamiento como estas, considera decidir el número antes de la señal, no después. La comprobación práctica es simple: mira la distancia desde tu entrada hasta el stop, pregúntate qué fracción del capital pierdes si se recorre esa distancia, y compáralo con la peor racha que estás dispuesto a sobrellevar. La prueba sugiere que la elección de dimensionamiento se invalida a sí misma cuando la caída que implica es mayor que tu tolerancia, porque la secuencia solo funciona si sigues operando al final de ella.
Cómo aborda esto el indicador Pullwave
Las flechas doradas en el gráfico de arriba son marcas de Pullwave, un indicador de TradingView solo por invitación, dibujadas sobre las mismas velas que los puntos azules de la regla probada. Provienen del registro público en pullwave.net, producido por las mismas reglas que el script. Pullwave está basado en reglas: reglas fijas sobre precio y volumen, sin discreción involucrada. Su versión de futuros está construida en torno a los futuros perpetuos de SOLUSDT. Sus reglas no están publicadas, no predice el futuro, y tiene operaciones perdedoras.
La comparación que vale la pena hacer es estructural, no numérica. En el gráfico, Pullwave marca entradas largas y cortas, agregados, salidas parciales y salidas, y puede enviar una alerta de TradingView cuando aparece una marca; el usuario coloca las órdenes por su cuenta. Un disparador de una sola condición como el cruce probado aquí es ruidoso por sí solo. Un conjunto completo de reglas también tiene que responder cuándo agregar, cuándo tomar ganancias parciales y cuándo salir —lo cual es, en definitiva, la misma pregunta de dimensionamiento que este artículo midió, planteada en cada etapa de una operación en lugar de solo en la entrada.
Puntos clave
- Las mismas 123 operaciones, con la misma tasa de acierto del 30.9% y la misma operación promedio de +8.35%, produjeron un capital final entre 2.46x y 104.93x únicamente a través del tamaño de posición.
- Los retornos y las caídas escalaron juntos: el 10% del capital por operación dio una caída máxima de -5.8%, el 100% dio -48.0%.
- Arriesgar el 1% o el 2% del capital al stop produjo posiciones medianas de 19% y 39%, quedando entre las filas de fracción fija en lugar de superarlas.
- Con una distancia mediana de stop de 5.2%, el dimensionamiento basado en riesgo se comportó aquí de forma muy parecida al dimensionamiento fijo; su valor es la consistencia cuando el ancho del stop varía, no retorno extra.
- Si usas cualquiera de estas reglas, considera la racha perdedora más larga de 11 como la verdadera prueba: una elección de dimensionamiento solo funciona si puedes seguir tomando entradas a lo largo de ella.
Las flechas doradas en el gráfico son marcas del indicador Pullwave para TradingView. Mira cómo funciona el indicador Pullwave en pullwave.net.
Gráfico dibujado con TradingView Lightweight Charts™ a partir de velas reales de exchange. tradingview.com