SOLのポジションサイジング:同じ123件のトレードで2.46倍か104.93倍か?
SOLの4Hチャートで、1つのEMAクロスルールを6種類のサイジングルールで再現しました。トレードリストは一切変わりませんでしたが、最終エクイティは2.46倍から104.93倍まで、最大ドローダウンは-5.8%から-48.0%まで幅がありました。
- 市場
- SOLUSDT無期限先物
- 時間足
- 4H
- データ期間
- 2020年9月~2026年11月
- サンプル数
- 123件
英語の原文を翻訳した記事です。内容に差異がある場合は英語の原文が優先されます。 英語の原文を読む
トレーダーが戦略に費やす時間の大半は、エントリーに関するものです。どの移動平均線を使うか、どのルックバック期間にするか、どの確認条件を加えるか、といった具合です。一方で、シグナルが出た直後に続く問い——このトレードに口座のどれだけを投じるか——にはあまり注意が払われません。この2つ目の判断は、自分が正しいか間違っているかを変えるものではありませんが、実際に体験する結果のほとんどすべてを左右します。
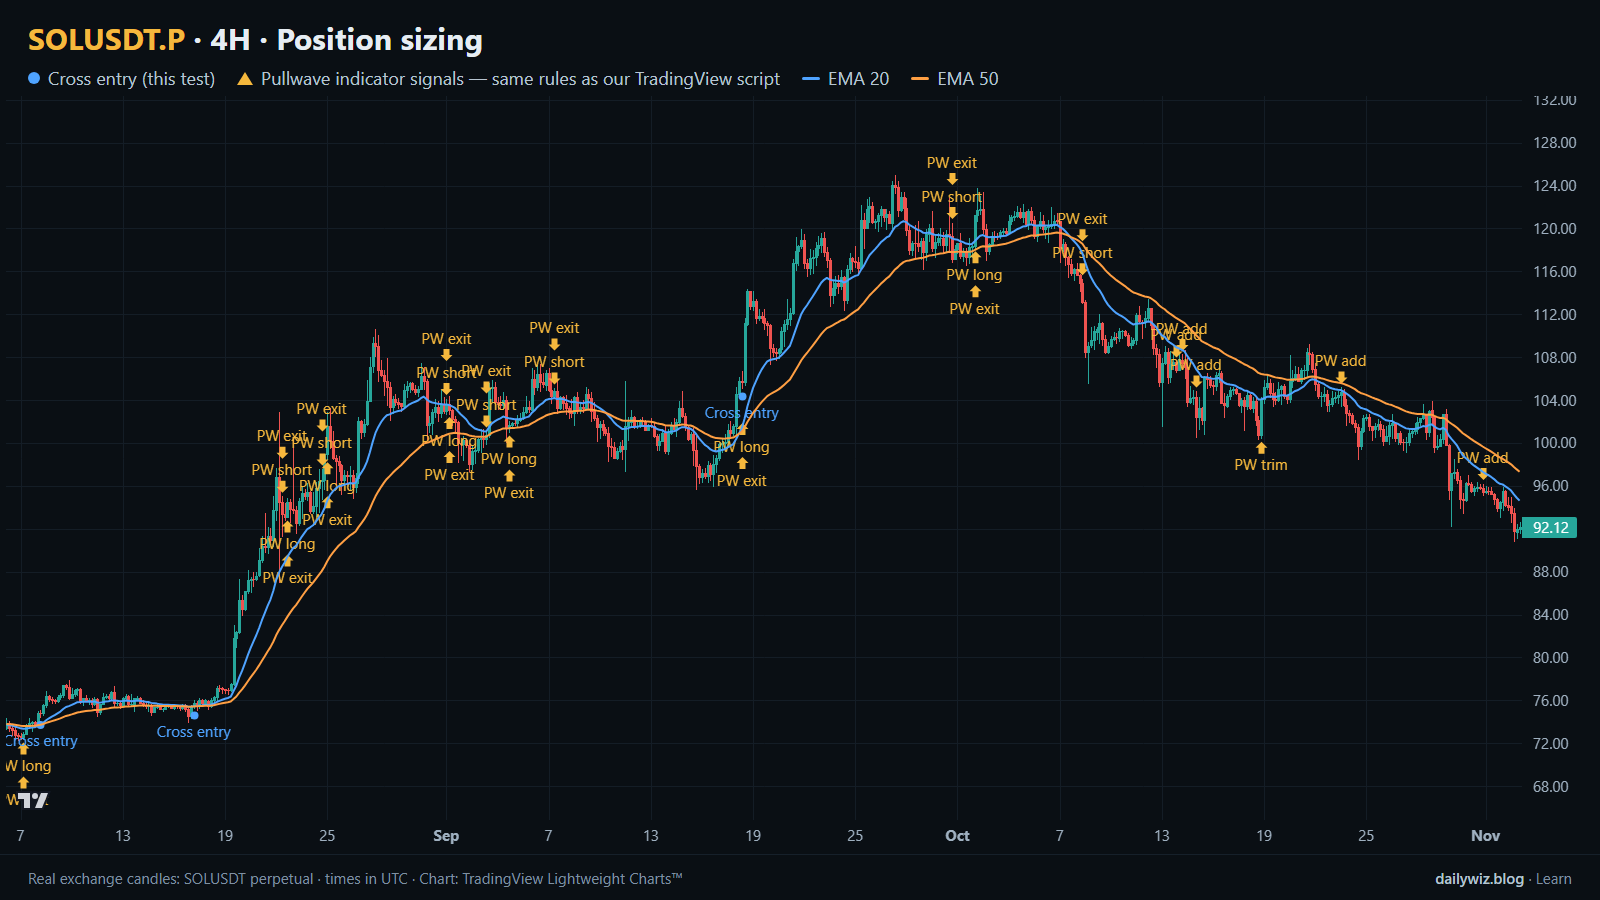
そこで私たちは、データで答えられる限定的な問いを立てました。トレードリストを固定し——同じエントリー、同じ決済、同じコストのまま——ポジションサイズだけを変えた場合、結果はどれだけ離れてくるのか、というものです。上のチャートはSOLにおけるこのルールのエントリー側を示しており、青い点がクロスエントリーを、価格上に描かれたEMA 20とEMA 50の線がそれぞれ示されています。以下では、これらの点の後に何が起きるかを扱います。
ポジションサイジングが測るもの
ポジションサイジングは、シグナルと口座残高をつなぐものです。これは、「このエントリーとこの損切りが与えられたとき、エクイティに対してどれだけの大きさのポジションを取るか」という1つの問いに答えます。
一般的に使われる手法には2つの系統があります。1つ目は固定比率サイジングで、損切りまでの距離にかかわらず、すべてのトレードが口座の同じ割合——例えば10%や50%——を使います。シンプルな方法であり、損失の大きさは価格がどれだけ逆行するかに完全に依存します。
2つ目はリスクベースのサイジングです。損切りに達した場合にどれだけのエクイティを失ってもよいか——典型的には1%や2%——をあらかじめ決め、そこから逆算します。リスク予算を、エントリーから損切りまでの距離(パーセントで表したもの)で割ると、ポジションサイズが得られます。損切り幅が狭ければポジションは大きくなり、広ければ小さくなります。損切りの幅は一定でなくても、損失額自体は均一になるように設計されています。
多くのトレーダーは、サイジングを2つの数字で読み取ります。最終的な結果と、途中で生じる最悪のピークからの下落幅です。この2つは連動して動く傾向がありますが、興味深いのはその動き方がどれほど速いかという点です。
テスト内容
今回は、Binance USDⓈ-M無期限先物SOLUSDTの4H足を用い、2020年9月から2026年11月までの合計13445本のローソク足を対象としました。すべてのタイムスタンプはUTCです。
ルールは意図的にシンプルなロング専用です。20 EMAが50 EMAを上抜いたらエントリーし、下抜いたら決済、またはエントリーの2 x ATR(14)下に設定した損切りに価格が達したら決済します。エントリーはシグナルが出たローソク足の終値で、決済はそれをトリガーしたローソク足の終値で行い、1トレードあたり0.1%のコストを適用しました。この結果、123件のトレードが発生しました。そのうち勝率は30.9%、平均トレードは+8.35%、連続負けの最長記録は11回、エントリーから損切りまでの距離の中央値は5.2%でした。
同時に保有できるポジションは1つのみであるため、自然なクールダウンはトレードそのものとなり、前のトレードが決済されるまで新たなエントリーは発生しません。ここでの結果は、シグナルから一定本数のローソク足後に測定されるのではなく、各トレードはシグナルのローソク足の終値から決済のローソク足の終値まで続きます。
本検証における基準(任意の足)は「任意の足」との比較ではありません。エントリーが一切変わらないためです。ここでの基準はトレードリストそのものです。私たちは、同一の123件のトレードを6種類のサイジングルール——固定比率のエクイティ配分、および損切りまでのエクイティの1%または2%をリスクに晒す方式(いずれもエクイティの100%を上限とし、レバレッジなし)——で再現し、それぞれの最終エクイティと最大ドローダウンを記録しました。これらの数値は過去の価格に基づいて計算されたものであり、実際のトレードではありません。0.1%のコストは含まれていますが、スリッページ、資金調達率、その他の執行上の摩擦は含まれていません。
結果
同じ123件のトレード、異なるポジションサイズ(EMA 20/50クロス、2 x ATR損切り、0.1%コスト)
| サイジングルール | ポジションサイズの中央値 | 最終エクイティ | 最大ドローダウン |
|---|---|---|---|
| 1トレードあたりエクイティの10% | 10% | 2.46倍 | -5.8% |
| 1トレードあたりエクイティの25% | 25% | 6.88倍 | -14.0% |
| 1トレードあたりエクイティの50% | 50% | 23.60倍 | -26.5% |
| 1トレードあたりエクイティの100% | 100% | 104.93倍 | -48.0% |
| 損切りまでにエクイティの1%をリスクに晒す | 19% | 3.98倍 | -10.5% |
| 損切りまでにエクイティの2%をリスクに晒す | 39% | 11.05倍 | -20.0% |
過去の価格に基づいて計算されたものであり、実際のトレードではありません。手数料およびスリッページは含まれていません。
まず気づくのは、勝率、平均トレード、連敗数がすべての行で同一だという点です。このルールは6つのケースすべてで全く同じ頻度で的中しています。2.46倍と104.93倍を分けているのは、各結果に適用された倍率以外の何物でもありません。
固定比率の各行は、一方向にそろって動きます。1トレードあたりのエクイティを10%から100%に引き上げると、最終エクイティは2.46倍から104.93倍に上昇しますが、同時に最悪のドローダウンも-5.8%から-48.0%へと悪化します。これがトレードオフの正直な形です。複利の効果はただでは得られず、その代償は途中で生じる落ち込みの深さという形で支払われます。-48.0%のドローダウンとは、ある時点で口座の価値が直前のピークの約半分になっていたことを意味し、それでもその後のカーブを実現するためには、次のエントリーを予定通りに取り続ける必要がありました。
より興味深いのはリスクベースの行です。損切りまでにエクイティの1%をリスクに晒す方式では、ポジションサイズの中央値は19%——固定比率の10%と25%の行の中間——となり、最終的に3.98倍、ドローダウンは-10.5%でした。2%をリスクに晒す方式では、ポジションサイズの中央値は39%となり、11.05倍、-20.0%という結果でした。いずれも、近いサイズの固定比率の行に近い結果に収まっています。損切り距離の中央値が5.2%であったため、このリスクベースのルールは比較的安定した損切り幅を、比較的安定したポジションサイズに変換していたにすぎず、固定比率とそれほど違う挙動にはなりませんでした。このルールがもたらすのは追加のリターンではなく一貫性です。シグナルがたまたま異常に広い損切りを伴う場合、ポジションは自動的に小さくなります。
弱点
このテストにおける弱点は、特定の1週間に結びついたものではなく、構造的なものです。勝率30.9%、最長連敗数11回という条件のもとでは、エクイティカーブは長く続く小さな目減りの区間と、それをたまに断ち切る数回の大きな勝ちトレードで構成されます。この形状こそが、表に示されたドローダウンの数値を生み出しています。1トレードあたりエクイティ100%の場合、-48.0%の下落を引き起こした連敗は、ルール自体の破綻ではなく、低勝率戦略の通常の挙動に、許容される最大サイズを掛け合わせた結果にすぎません。
また、表には表れない点にも触れておく価値があります。-5.8%のドローダウンは耐えやすいものですが、-48.0%はまったく異なる体験であり、実際にサイジングが失敗する主な要因は、トレーダーが下落の途中でサイズを縮小したり、エントリーを止めてしまったりすることです。表のカーブは、123件のトレードすべてが順番通り、フルサイズで実行されたことを前提としています。
チャート上での読み方
単一のクロスを信頼する前に、上のチャートが示す文脈を確認してください。EMA 20とEMA 50が離れつつあるのか、絡み合っているのか、そしてこのルールが直近でどれだけのエントリーを出しているのかです。この長さのウィンドウ内では、青い点はわずかしか現れておらず、発生頻度がこれほど低いルールでは、個々のトレード1件1件の重みが大きくなります。
こうしたサイジングルールを使う場合は、数字をシグナルの後ではなく前に決めておくことを検討してください。実践的な確認方法はシンプルです。エントリーから損切りまでの距離を確認し、その距離に達した場合にエクイティの何割を失うかを考え、それを自分が耐えられる最悪の連敗と比較します。このテストが示唆するのは、そのサイジングの選択が想定するドローダウンが自分の許容度を上回る場合、そのサイジング自体が自己矛盾を起こすということです。なぜなら、この一連の流れは、最後までトレードを続けていてはじめて機能するものだからです。
Pullwaveインジケーターのアプローチ
上のチャートに表示されている金色の矢印は、招待制のTradingViewインジケーターであるPullwaveによるマークで、テストしたルールの青い点と同じローソク足上に描かれています。これらはpullwave.netの公開記録から取得したもので、スクリプトと同じルールによって生成されています。Pullwaveはルールベースであり、価格と出来高に関する固定ルールのみで裁量は一切介在しません。その無期限先物版はSOLUSDT無期限先物を中心に構築されています。ルールは非公開であり、将来を予測するものではなく、負けトレードも発生します。
ここで意味を持つ比較は、数値的なものではなく構造的なものです。チャート上でPullwaveは、ロングとショートのエントリー、追加エントリー、一部決済、決済をマークし、マークが表示された際にTradingViewアラートを送信できますが、実際の注文はユーザー自身が行います。本稿でテストしたクロスのような単一条件のトリガーは、それ単体ではノイズの多いものです。完全なルールセットは、いつ追加するか、いつ一部利確するか、いつ決済するかにも答える必要があり、これは結局のところ、本稿が測定したのと同じサイジングの問いを、エントリー時だけでなくトレードのあらゆる段階で問うているにすぎません。
まとめ
- 同じ123件のトレード、同じ30.9%の勝率、同じ+8.35%の平均トレードから、ポジションサイズの違いのみによって2.46倍から104.93倍まで幅のある最終エクイティが生まれました。
- リターンとドローダウンは連動して拡大しました。1トレードあたりエクイティの10%では最大ドローダウンが-5.8%、100%では-48.0%でした。
- 損切りまでにエクイティの1%または2%をリスクに晒す方式では、ポジションサイズの中央値はそれぞれ19%と39%となり、固定比率の行を上回るのではなく、その中間に収まりました。
- 損切り距離の中央値が5.2%であったため、リスクベースのサイジングは固定比率と似た挙動を示しました。その価値は、追加のリターンではなく、損切り幅が変動する際の一貫性にあります。
- これらのルールのいずれかを使う場合は、最長連敗数11回こそが本当のテストだと考えてください。サイジングの選択は、その連敗を通してエントリーを取り続けられて初めて機能します。
チャート上の金色の矢印は、TradingView向けPullwaveインジケーターによるマークです。Pullwaveインジケーターの仕組みをpullwave.netで見る。
実際の取引所のローソク足を TradingView Lightweight Charts™ で描いたチャートです。 tradingview.com