SOL上的仓位管理:同样123笔交易,是2.46倍还是104.93倍?
我们在SOL 4H上用六种仓位管理规则重新回放了同一条EMA交叉规则。交易清单从未改变,但最终权益却从2.46倍跑到104.93倍,最大回撤也从-5.8%扩大到-48.0%。
- 市场
- SOLUSDT永续合约
- 时间框架
- 4H
- 数据
- 2020年9月至2026年11月
- 样本
- 123个样本
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
交易者花在策略上的大部分时间都用在入场上——用哪条均线、用多长的回看周期、用什么确认条件。而信号出现之后紧接着要面对的问题——这笔交易要投入账户的多少资金——却很少受到关注。这第二个决定并不会改变你判断的对错,但它几乎会改变你最终要承受的全部结果。
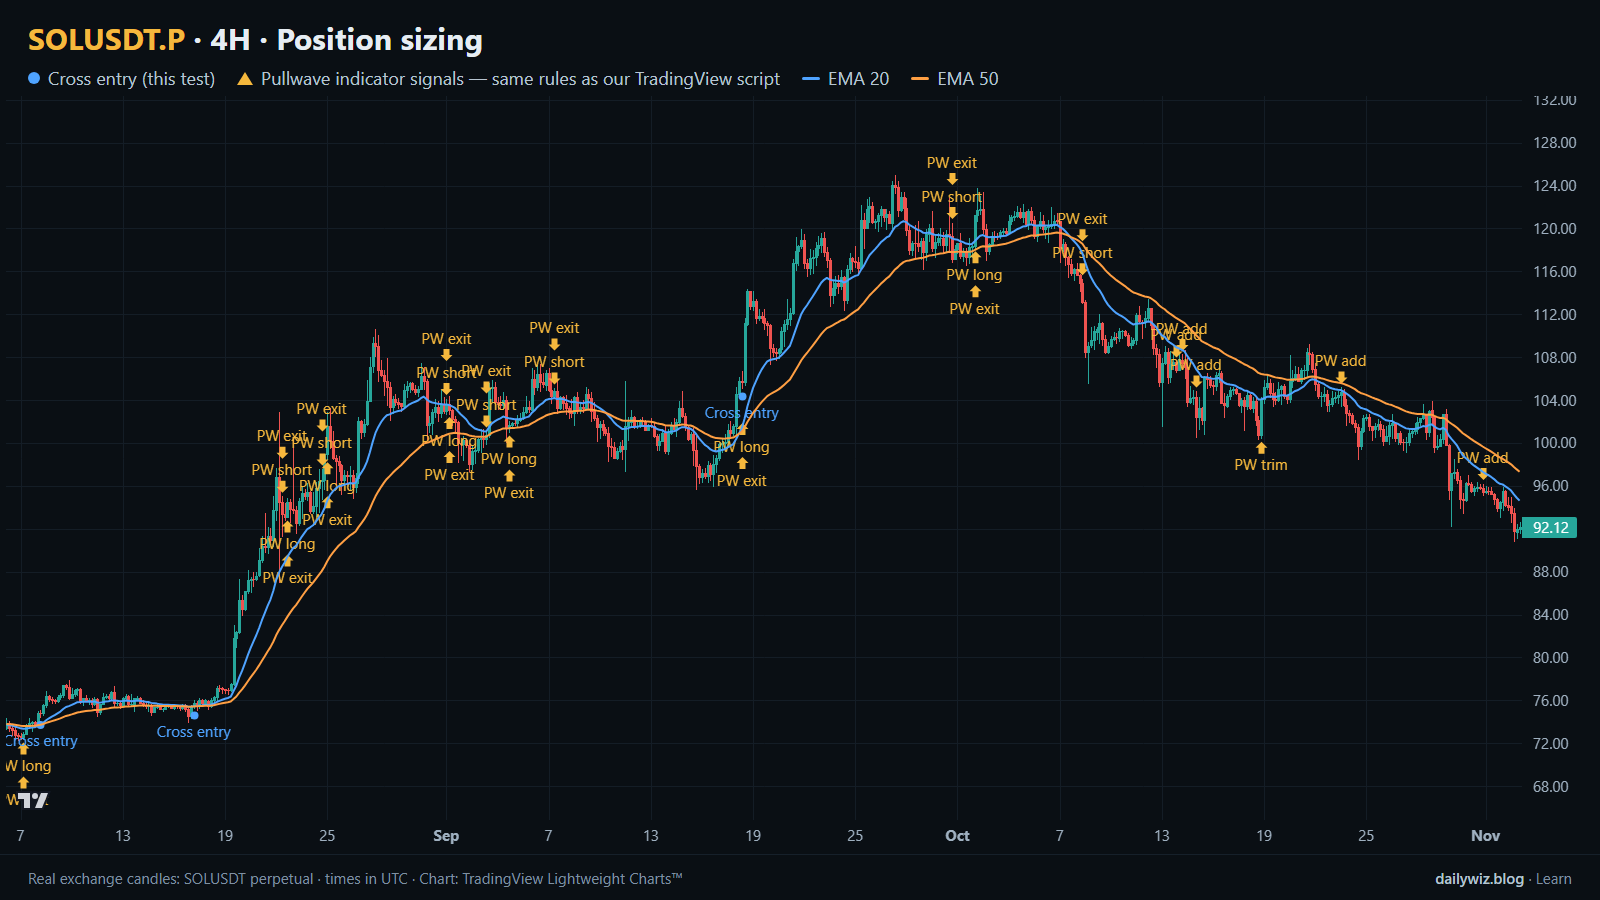
所以我们提出了一个可以用数据回答的具体问题:如果交易清单被冻结——相同的入场、相同的平仓、相同的成本——那么仅仅改变仓位大小,结果会相差多远?上图展示了这条规则在SOL上的入场一侧,蓝点标记了交叉入场点,图上还画出了EMA 20和EMA 50均线。下文所有内容都是关于这些蓝点之后发生的事情。
仓位管理衡量的是什么
仓位管理是信号与你账户余额之间的纽带。它回答一个问题:给定这个入场点和这个止损,以权益计算,仓位应该有多大。
常见做法有两大类。第一类是固定比例仓位管理:每笔交易都占用相同比例的权益,例如账户的10%或50%,无论止损距离入场点有多远。这种方法很简单,但你的亏损大小完全取决于价格对你不利方向走了多远。
第二类是基于风险的仓位管理:你先决定如果触及止损愿意损失多少比例的权益——经典值是1%或2%——然后反推仓位大小。用风险预算除以入场点到止损的百分比距离,就得到仓位大小。止损越紧,仓位越大;止损越宽,仓位越小。即使止损距离不同,亏损的金额大小也力求保持一致。
大多数交易者通过两个数字来理解仓位管理:最终结果,以及过程中从峰值到谷底的最大跌幅。这两者往往同向变动,有意思的地方恰恰在于它们变动的速度。
测试方法
我们使用币安USDⓈ-M永续合约SOLUSDT在4H时间框架上的K线数据,时间范围从2020年9月到2026年11月,共计13445根K线。所有时间戳均为UTC。
该规则刻意保持简单,且仅做多:当20 EMA上穿50 EMA时入场,当其下穿50 EMA或价格触及入场点下方2倍ATR(14)的止损时平仓。入场在信号K线收盘时执行,平仓在触发平仓条件的K线收盘时执行,每笔交易成本为0.1%。由此产生123笔交易。其中,30.9%为盈利交易,平均每笔交易为+8.35%,最长连续亏损次数为11次,入场点到止损的距离中位数为5.2%。
由于同一时间只持有一个仓位,天然的冷却期就是交易本身:新的入场不能在上一笔交易平仓之前开始。这里的结果并非以信号后固定数量的K线来衡量;每笔交易都从信号K线收盘运行到其平仓K线收盘为止。
本研究中的基准并非“任意K线”对比,因为入场点从未改变。基准就是交易清单本身。我们用六种仓位管理规则——固定比例权益,以及以止损为界限承担1%或2%的权益风险,上限为100%的权益,不使用杠杆——重新回放了这完全相同的123笔交易,并记录了每种规则下的最终权益和最大回撤。这些数字是基于历史价格计算得出的,并非实际交易。其中包含0.1%的成本;滑点、资金费率及其他任何执行摩擦成本均未计入。
结果
同样123笔交易,不同仓位大小(EMA 20/50交叉,2倍ATR止损,0.1%成本)
| 仓位管理规则 | 仓位大小中位数 | 最终权益 | 最大回撤 |
|---|---|---|---|
| 每笔交易投入10%权益 | 10% | 2.46倍 | -5.8% |
| 每笔交易投入25%权益 | 25% | 6.88倍 | -14.0% |
| 每笔交易投入50%权益 | 50% | 23.60倍 | -26.5% |
| 每笔交易投入100%权益 | 100% | 104.93倍 | -48.0% |
| 以止损为界限承担1%权益风险 | 19% | 3.98倍 | -10.5% |
| 以止损为界限承担2%权益风险 | 39% | 11.05倍 | -20.0% |
基于历史价格计算,并非实际交易。未计入手续费及滑点。
首先要注意的是,胜率、平均每笔交易以及连续亏损次数在每一行中都完全相同。这条规则在全部六种情况下判断正确的次数完全一样。区分2.46倍与104.93倍的,仅仅是施加在每个结果上的倍数。
固定比例的几行数据朝同一方向一起变动。每笔交易投入比例从10%提高到100%,最终权益从2.46倍提升到104.93倍,同时最大回撤也从-5.8%扩大到-48.0%。这就是这种权衡的真实面貌:复利并非免费获得的,它是以过程中坑洞的深度为代价换来的。-48.0%的回撤意味着账户在某个时刻的价值大约只有此前峰值的一半,而要让曲线的其余部分得以继续展开,下一笔入场仍然必须按计划执行。
基于风险的几行数据则更有意思。以止损为界限承担1%的权益风险,产生的仓位中位数为19%——介于10%和25%固定比例两行之间——最终达到3.98倍,回撤为-10.5%。承担2%风险产生的仓位中位数为39%,最终达到11.05倍,回撤为-20.0%。两者都与大小相近的固定比例行结果接近。由于止损距离中位数为5.2%,这条基于风险的规则在很大程度上只是把相对稳定的止损宽度转化为相对稳定的仓位大小,因此其表现与固定比例并无太大差别。它带来的并非额外收益,而是一致性:当某个信号恰好伴随异常宽的止损时,仓位会自动缩小。
失效之处
这项测试的弱点是结构性的,而非局限于某一周。在30.9%的胜率和最长11次连续亏损的情况下,权益曲线由长时间的小幅失血、中间穿插少数大赢家构成。正是这种形态造就了表格中的回撤数字。在每笔交易投入100%权益的情况下,导致-48.0%跌幅的那一连串亏损并非规则出了问题,而只是低胜率策略在以允许的最大仓位放大之后的正常表现。
同样值得指出的是表格无法展示的部分。-5.8%的回撤很容易扛过去;而-48.0%则是完全不同的体验,在实践中仓位管理失效的主要方式,就是交易者在下跌过程中的某个节点缩小了仓位,或者干脆停止入场。表格中的曲线假设123笔交易全部按顺序、以全额仓位执行。
如何在你的图表上解读
在信任任何一次交叉信号之前,请先查看上图所揭示的背景:EMA 20和EMA 50是正在分离还是纠缠在一起,以及这条规则最近给出了多少次入场信号。在这样长度的窗口内只出现了寥寥几个蓝点,而一条如此罕见触发的规则意味着每一笔交易都举足轻重。
如果你使用类似这样的仓位管理规则,建议在信号出现之前就确定好数字,而不是事后再定。实际的检验方法很简单:查看从你的入场点到止损的距离,问问如果这段距离被触及你会损失多少比例的权益,再把它与你愿意承受的最差连续亏损相比较。本测试表明,当某种仓位管理选择所隐含的回撤超出你的承受能力时,它就已经自我失效了,因为这整个过程只有在你能够坚持到最后仍在交易时才行得通。
Pullwave指标如何处理这一问题
上图中的金色箭头来自Pullwave——一款仅限受邀使用的TradingView指标——绘制在与被测规则的蓝点相同的K线上。它们来自pullwave.net上的公开记录,由与该脚本相同的规则生成。Pullwave是基于规则运作的:对价格和成交量采用固定规则,不涉及主观判断。其永续合约版本专为SOLUSDT永续合约设计。它的规则并未公开,它不预测未来走势,也存在亏损交易。
真正值得比较的是结构,而非数字本身。在图表上,Pullwave标记做多和做空入场、加仓、部分平仓以及平仓,并且在出现标记时可以发送TradingView提醒;用户自行下单。像本文测试的这种单一条件触发信号本身噪音较大。一套完整的规则体系还必须回答何时加仓、何时部分获利了结、何时平仓——归根结底,这正是本文所衡量的同一个仓位管理问题,只是在交易的每个阶段都要被问一遍,而不仅仅是在入场时问一次。
要点总结
- 同样的123笔交易,具有相同的30.9%胜率和相同的+8.35%平均每笔交易收益,仅凭仓位大小的不同,最终权益就在2.46倍到104.93倍之间波动。
- 收益与回撤同步扩大:每笔交易投入10%权益带来-5.8%的最大回撤,投入100%则带来-48.0%。
- 以止损为界限承担1%或2%的权益风险,产生的仓位中位数分别为19%和39%,结果介于固定比例各行之间,并未超越它们。
- 由于止损距离中位数为5.2%,基于风险的仓位管理在此表现得与固定比例仓位管理十分相似;它的价值在于止损宽度变化时的一致性,而非额外收益。
- 如果你使用这些规则中的任何一种,不妨把最长11次的连续亏损当作真正的考验:一种仓位管理选择,只有在你能够在这段连亏期间持续入场的情况下才真正行得通。
图表中的金色箭头来自TradingView的Pullwave指标。了解Pullwave指标在pullwave.net上的运作方式。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com