SOL vs BTC:相关系数0.59,贝塔1.17——SOL只是在跟随吗?
我们对比了SOLUSDT和BTC永续合约的2249根日K线收盘价。相关系数为0.59,贝塔为1.17,但在BTC当日波动小于±2%的日子里,SOL收盘上涨的比例仅为48.7%。
- 市场
- SOLUSDT永续合约
- 周期
- 1D
- 数据
- 2020年9月 – 2026年11月
- 样本量
- 2249个样本
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
大多数交易者在测算之前就已经有所感觉:当比特币大跌时,索拉纳(solana)通常跌得更狠。但这句话里的“通常”承担了太多含义。这种情况出现的频率有多高?幅度差多少?在BTC几乎不动的普通日子里,这种联系是否依然成立?这是三个不同的问题,答案也各不相同。
本文分两步衡量这种关系:首先是SOLUSDT永续合约全部历史数据上的两个经典汇总指标——相关系数和贝塔;然后按BTC当日涨跌幅度分组,拆解SOL在同一天的典型表现。第二种视角通常更有用,因为它能显示出这种关系在哪里可靠,又在哪里悄悄失效。
相关系数和贝塔衡量的是什么
相关系数只回答一个狭窄的问题:当一个资产的日收益率高于其自身均值时,另一个资产是否通常也高于其自身均值?其计算方法是取两个资产在相同日期的日收益率——分别计算每天偏离其自身均值的程度,将两者的偏差相乘,再按各自序列的波动程度进行缩放。这种缩放使结果保持在负一到正一之间。正一表示方向完全一致,零表示没有线性关系,负一表示方向完全相反。
相关系数不涉及幅度大小,这是贝塔的任务。贝塔是以BTC的日收益率为横轴、SOL的日收益率为纵轴绘制散点图后拟合直线的斜率。贝塔大于一意味着SOL通常朝同一方向比BTC移动得更多。
大多数交易者会在滚动窗口(常为一个月或一个季度)上计算这两个指标,关注的是曲线走势而非某个静态数值。相关系数上升意味着该山寨币正作为比特币的代理资产交易;下降则意味着该币种自身的因素正在主导走势。
测试方法
我们使用币安USDⓈ-M永续合约SOLUSDT在1D周期上的K线数据,时间范围为2020年9月至2026年11月,共2250根K线,所有时间戳均为UTC。对每一天,我们取SOL永续合约的收盘对收盘百分比变化,以及同一UTC日BTC永续合约的收盘对收盘变化,由此得到2249组配对的日收益率。
基于该序列,我们计算了SOL相对于BTC的相关系数和贝塔。随后,我们仅按BTC的涨跌幅度将每一天划入五个区间——下跌超过5%、下跌2–5%、波动小于±2%、上涨2–5%、上涨超过5%——并在每个区间内记录天数、SOL的中位数涨跌幅,以及SOL收盘高于前一日收盘的频率。
这里没有入场信号,也没有持仓周期,每个结果仅仅是当日收盘价与前一日收盘价的对比。基准是在按BTC条件分组之前的全部2249天样本。由于每一天只进入样本一次,因此不需要冷却期。这些数据基于历史价格计算得出,并非实际交易;不包含手续费、资金费率或滑点。
结果
在全部样本中,相关系数为0.59,贝塔为1.17。0.59的相关系数高到足以说明BTC是SOL日内方向的主要驱动因素,但又远不足以把SOL称为“带杠杆的比特币”:SOL日内波动中的很大一部分仍属于其自身因素。1.17的贝塔印证了大多数交易者的预期——方向相同,幅度更大。
分区间的数据让这一图景更加清晰。
同一天内SOL的表现,按BTC当日涨跌幅分组
| BTC当日表现 | 天数 | SOL中位数涨跌幅 | SOL收盘上涨比例 |
|---|---|---|---|
| BTC下跌超过5% | 88 | -8.39% | 9.1% |
| BTC下跌2–5% | 300 | -4.12% | 13.0% |
| BTC波动小于±2% | 1434 | -0.09% | 48.7% |
| BTC上涨2–5% | 317 | +3.72% | 88.0% |
| BTC上涨超过5% | 110 | +6.75% | 84.5% |
基于历史价格计算,并非实际交易。不包含手续费和滑点。
在极端情况下,这种联系非常强。在BTC下跌超过5%的88天里,SOL的中位数涨跌幅为-8.39%,仅有9.1%的天数SOL收盘上涨。在BTC下跌2–5%的300天里,中位数为-4.12%,SOL上涨的比例为13.0%。上涨方向也呈现出镜像关系:在BTC上涨2–5%的317天里,SOL的中位数为+3.72%,收盘上涨的比例为88.0%;在BTC上涨超过5%的110天里,中位数为+6.75%,比例为84.5%。
中间区间样本量最大,也最发人深省。在BTC波动小于±2%的1434天里,SOL的中位数涨跌幅为-0.09%,收盘上涨的比例为48.7%,本质上与无条件抛硬币无异。0.59的整体相关系数几乎完全来自比特币大幅波动的那些日子,而大多数日子并非如此。
有一处不对称性值得注意:下跌区间的“收盘上涨”比例低于其对应的上涨区间,且下跌区间的中位数幅度更大。测试结果表明,下行方向的联系比上行方向更为紧密。
失效之处
这里的失效并非某一个糟糕的单日,而是整整一个区间。±2%区间共有1434天,它打破了人们的直觉模型:中位数为-0.09%、48.7%的天数收盘上涨,意味着任何形如“今天BTC收红,所以SOL也应该收红”的规则,在平静的日子里没有任何可衡量的优势。仅凭BTC一根小幅波动的K线来判断SOL方向的交易者,读到的其实是噪音。
极端区间同样会失效,只是频率较低。在BTC大幅下跌的日子里,仍有9.1%的天数SOL收盘上涨;而在BTC大幅上涨的日子里,84.5%的跟随比例也留下了一个不容忽视的少数未跟随的情况。这些例外正是某种币种自身因素主导走势的日子,高平均相关系数在这些日子里无法提供任何保护。
如何在图表上解读
首先,在依赖这种关系之前,先判断当前所处的区间。如果比特币当日波动幅度较小,测试结果表明应将SOL的方向视为基本独立,转而在SOL自身的图表上寻找原因。如果比特币正出现较大的日内波动,那么共同变动的证据就强得多,此时仓位大小比方向判断更重要,因为1.17的贝塔意味着落在你这一边的波动幅度通常比你在BTC上看到的更大。
其次,要记住相关系数做不到什么。它不能告诉你事件发生的先后顺序,它无法在特定协议相关的重大消息面前幸存,也无法在跨年度的时间里保持稳定。如果你要追踪它,就把它当作一条滚动曲线来追踪。
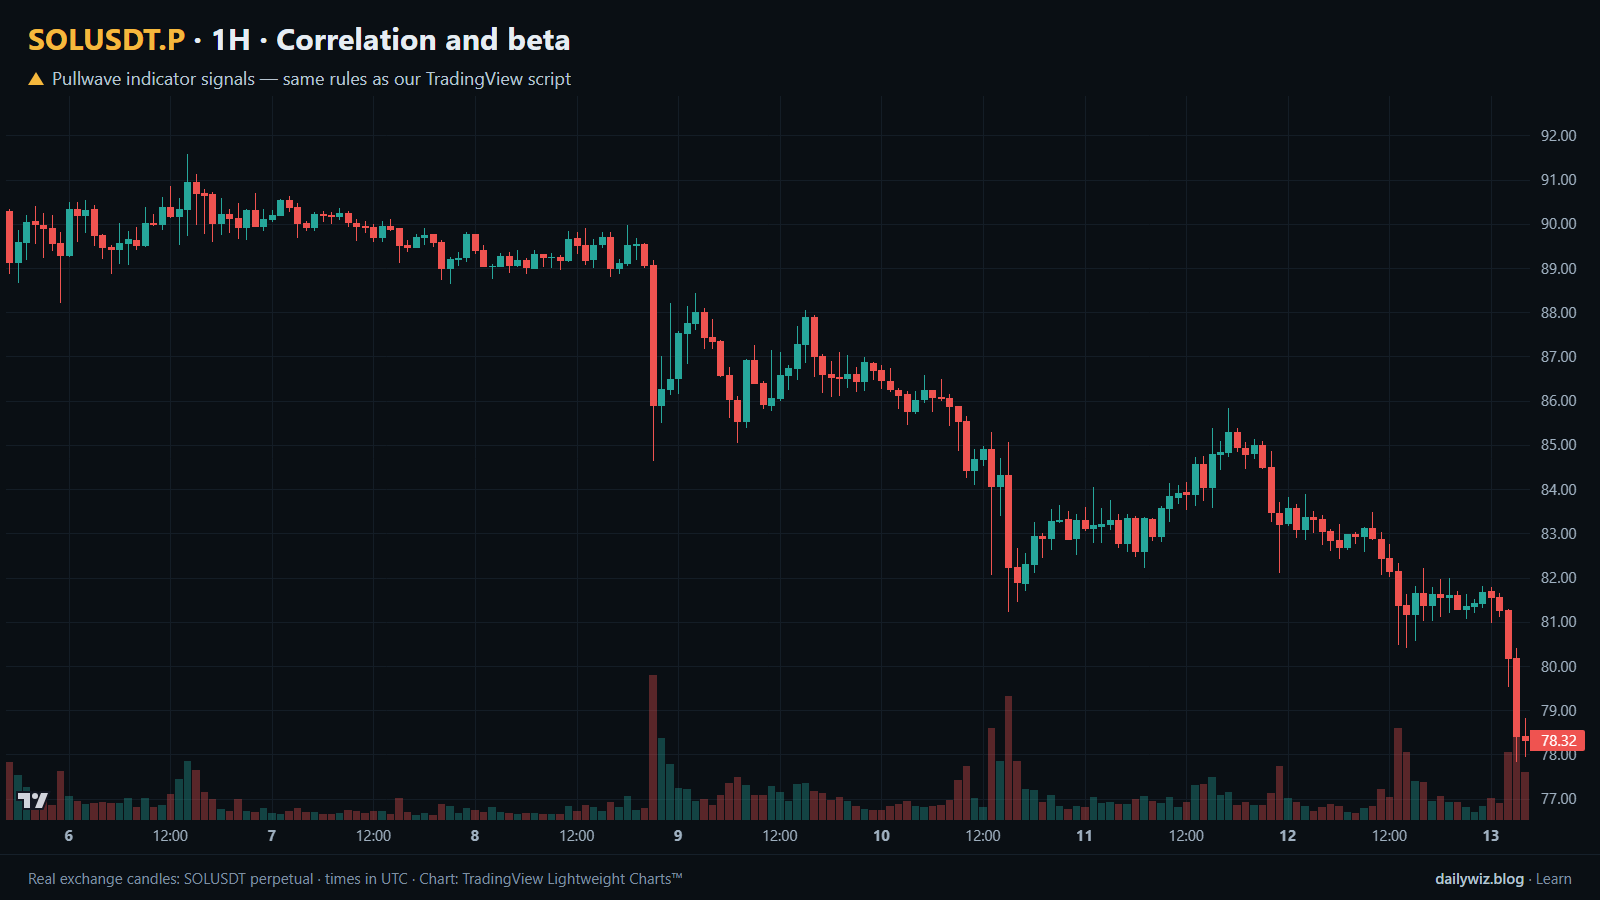
在上方图表中,窗口展示的是一小段小时级K线,而非我们测算所用的日线序列,因此图中没有出现蓝色事件标记点;本研究没有逐K线的触发信号可供标绘。请改用该图表来观察同一批K线如何被一套完整规则所标记。
Pullwave指标的处理方式
Pullwave是一款仅限邀请使用的TradingView指标,它基于规则运行:价格和成交量上有固定规则,不含主观判断。在上方图表中,金色箭头是它在同一批K线上标出的记号,取自其官网公开记录,并由与TradingView脚本相同的规则生成。经过测试的技术所标示的蓝色点代表单一条件触发,而金色箭头则来自一套规则体系,该体系还必须回答入场之后会发生什么:何时加仓、何时部分平仓、何时平仓。期货版本围绕SOLUSDT永续合约构建;现货版本运行于主流币种之上。其规则并未公开,它不能预测未来,也存在亏损交易。该指标仅绘制标记,并可在标记出现时发送TradingView提醒;下单操作由用户自行完成。本文反复印证的一个普遍道理值得牢记:像“比特币今天上涨”这样的单一条件触发信号,本身就是嘈杂的。
要点总结
- 在2249组配对的日收盘数据中,相关系数为0.59,贝塔为1.17:SOL通常跟随BTC的方向,且波动幅度通常更大,不过其波动中很大一部分仍属于自身因素。
- 这种关系存在于极端区间。在BTC波动小于±2%的1434天里,SOL收盘上涨的比例为48.7%,并不比抛硬币更好。
- 下行方向的联系看起来更紧密:BTC下跌超过5%时,仅9.1%的天数收盘上涨;而BTC上涨超过5%时,这一比例为84.5%。
- 如果你要使用相关系数和贝塔,不妨将它们视为滚动变化的区间描述,而非该币对固定不变的属性。
- 本文未计入任何成本,而对共同变动的测算本身并不构成一条交易规则。
图表上的金色箭头是Pullwave指标(TradingView版)所标出的记号。了解Pullwave指标在pullwave.net上的运作方式。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com