SOL永续合约 vs 现货:持有永续合约做多的成本是多少?
我们测量了SOL现货与SOLUSDT永续合约之间的价差,以及做多在35333个小时内支付的资金费率。30天资金费率账单的中位数为+0.26%,第95百分位为+1.91%。
- 市场
- SOLUSDT永续合约
- 周期
- 1H
- 数据
- 2020年9月至2026年11月
- 样本
- 35333个样本
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
如果你想获得SOL的敞口,有两种明显的方式:持有该代币,或持有永续合约。价格图表看起来几乎一模一样,因此这个选择往往被当作一种便利性问题来处理——杠杆、保证金、用一个账户而不是两个。但这两种工具并不是同一种资产。永续合约以其自身的价格交易,并且每天多次收取或支付资金费率,以使其价格与现货保持挂钩。
这里的问题很具体且实际:在SOLUSDT永续合约存续期间,持有永续合约做多而不是现货的成本是多少?我们把这个成本分成两部分——入场时刻的价差,以及持仓期间支付的资金费率——并在真实的小时K线上对这两部分都进行了测量。
现货与永续合约对比所衡量的内容
两个数字描述了永续合约与其标的现货市场之间的关系。
第一个是价差,通常称为基差。它等于永续合约价格除以现货价格再减一,以百分比表示。价差为正意味着合约价格高于现货:买方为获得杠杆敞口支付了溢价。价差为负意味着合约价格低于现货。在流动性好的交易对上,价差很小,以百分之一的量级计算,当订单簿一侧拥挤或流动性变薄时,价差会扩大。
第二个是资金费率。由于永续合约永不到期,交易所使用周期性支付将合约价格拉回现货附近。在该交易所,资金费率每8小时结算一次。当费率为正时,做多方支付给做空方;当费率为负时,做空方支付给做多方。单次结算金额很小,但会反复发生,因此对持有者来说重要的数字是在其打算持有的天数内的累计总和。
综合来看:价差是开仓的价格,资金费率是持有的租金。任何比较现货与永续合约的人,实际上是在问杠杆和保证金效率是否值得支付这笔租金。
测试方法
我们的数据来源是币安USDⓈ-M永续合约SOLUSDT在1H周期上的K线,时间范围为2020年9月至2026年11月,共计53998根K线。所有时间戳均为UTC。除永续合约外,我们还使用了SOL现货的小时收盘价,以及交易所公布的资金费率历史,共提供了4492条资金费率记录。
规则如前所述:在两个序列都存在数据的每个小时收盘时刻,我们将价差计算为永续合约价格除以现货价格再减一。这产生了35333个重叠的小时。此外,我们分别在7天、30天和90天的滚动窗口内,累加了做多方需要支付的8小时资金费率,因此每个窗口回答的问题是:“如果在这一小时开仓做多并持有,资金费率累计是多少?”结果的计算区间从信号K线的收盘开始,到持仓窗口结束时的K线收盘为止。
这里没有离散的触发条件,因此也没有冷却期:每个小时都是独立的一次观测,“任意K线”基准就是样本中所有小时的完整分布。这些数字是基于历史价格计算的,并非实际交易。手续费、滑点以及两个交易场所之间的价差均未计入,因此实际运行永续合约这一端的成本会高于我们报告的数字。
结果
持有永续合约而非现货的成本(中位数,第5/第95百分位)
| 指标 | 中位数 | 第5/第95百分位 |
|---|---|---|
| 永续合约与现货价差(小时) | -0.046% | -0.094% / +0.080% |
| 7天做多支付的资金费率 | +0.07% | -0.75% / +0.45% |
| 30天做多支付的资金费率 | +0.26% | -1.07% / +1.91% |
| 90天做多支付的资金费率 | +0.87% | -1.62% / +6.47% |
基于历史价格计算,并非实际交易。未计入手续费和滑点。
第一行的结果让大多数读者感到意外。小时价差的中位数为-0.046%——永续合约的收盘价通常略低于现货,而不是高于现货。第5和第95百分位分别为-0.094%和+0.080%,显示出这种关系有多紧密:在数万个小时中,两者的小时收盘价几乎从未相差超过十分之一个百分点。成本并不在于入场价格。
成本在于资金费率。做多7天的账单中位数为+0.07%,几乎可以忽略不计。30天的中位数为+0.26%,90天为+0.87%。这些中位数描述的是一种缓慢的消耗,而非严重的拖累,也是持有者大多数时候会体验到的情况。
百分位数则呈现出不同的画面。第95百分位在30天为+1.91%,90天为+6.47%。如果恰好在拥挤、亢奋的阶段持仓做多,就要支付中位数完全掩盖的成本。左侧尾部则相反:7天为-0.75%,30天为-1.07%,90天为-1.62%,这意味着也存在做空方拥挤、做多方因持仓而获得补偿的较长时期。在整个样本中,67.1%的资金费率记录为正,因此做多的基本情形是需要支付——但远非总是如此。
相对于“任意小时”基准,诚实的解读是:在典型情况下,永续合约是持有SOL的一种廉价方式,而在尾部情形下则是昂贵的。无论是价差还是资金费率的中位数,都不足以改变交易逻辑;但资金费率的右尾有可能改变它。
失效之处
本次测试并没有产生可以指出的单一灾难性事件,我们也不会去编造一个——这个测量方法得到的是一个分布,而不是一份交易清单。它揭示的是成本何时到来,而不是平均而言成本有多大。
损害是集中出现的。90天中位数账单为+0.87%,而第95百分位为+6.47%,如果持有者按照中位数来确定仓位规模,就会严重低估最糟糕阶段的情况。而这些阶段恰恰也是做多方最不愿意减少敞口的时候,因为持续为正的资金费率本身就是强劲、拥挤的上升趋势的一种症状。成本与信念同时达到峰值。
对于那些认为资金费率总是一种成本的人来说,情况则反过来失效了。90天第5百分位为-1.62%,说明存在较长时期,做多永续合约实际上是获得补贴的。一条因为“做多要支付资金费率”而总是偏好现货的规则,就放弃了这部分收益。
如何在你的图表上解读
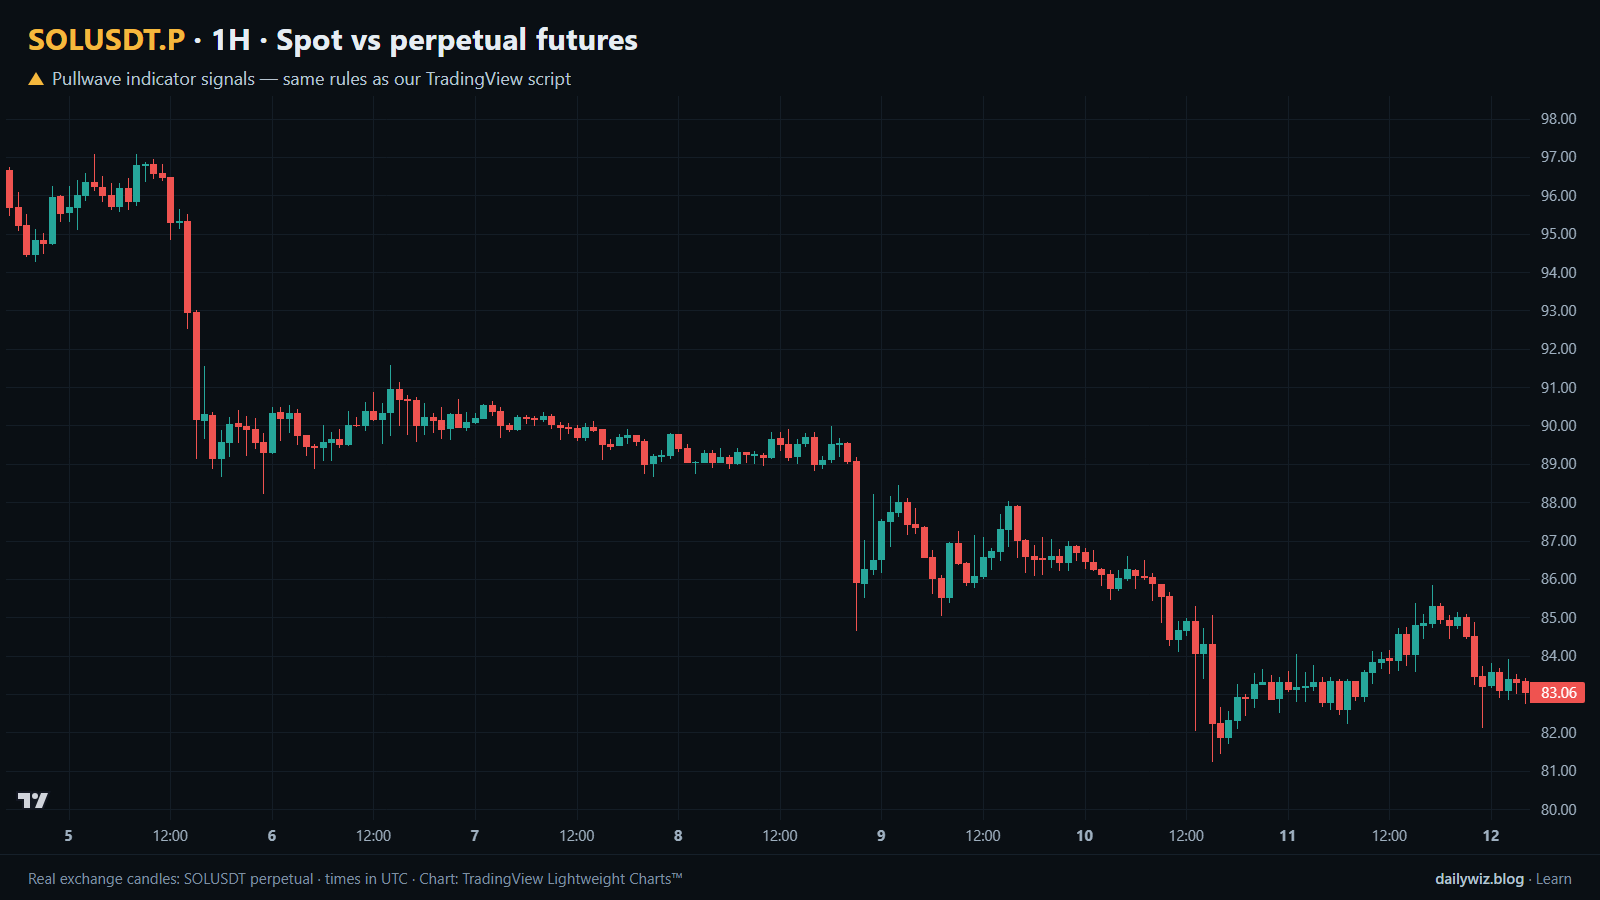
上方图表显示的是最近窗口期内的SOLUSDT小时K线。由于这种方法是一种连续的成本度量,而不是一个触发条件,因此在该窗口中没有一排标记离散事件的蓝点;金色箭头是Pullwave在同一批K线上标出的信号,用于对比展示。
如果你要使用这种方法,一个有用的习惯是在选择交易工具之前先查看资金费率,而不是之后再看。对照你打算持有的时间,查看近期的一系列资金费率记录。如果你预计一天之内就会平仓,那么上面的中位数几乎不会影响到你;而如果你预计要持有一个季度,尾部情形就很重要了。如果资金费率已经连续较长时间为正,并且价差已向其区间上端漂移,测试结果表明持仓成本正处于昂贵的状态。使“永续合约便宜”这一假设失效的是持续性,而不是某一次高的数值。另外,由于价差始终维持在大约十分之一个百分点以内,两个交易场所之间的入场滑点,相较于持仓期间支付的手续费和资金费率,是一个较次要的考虑因素。
Pullwave指标的处理方式
Pullwave是一款需要邀请才能使用的TradingView指标。它基于规则运行:对价格和成交量采用固定规则,不涉及主观判断。其期货版本是围绕SOLUSDT永续合约构建的,也就是这里所测量的同一份合约,而现货版本则运行在主要币种的K线上。在上方图表中,金色箭头是它在这些K线上标出的信号,取自其网站上的公开记录,该记录遵循与TradingView脚本相同的规则。你可以将它们与所测试技术的蓝点并排放置,直接进行比较。
规则本身并未公开,该指标并不能预测未来,并且也存在亏损交易。它标记做多和做空的入场点、加仓、部分平仓和平仓,并且在标记出现时可以发送TradingView提醒。用户需要自行下单,该工具只负责绘制标记和发送通知。
值得记住的一般性观点是:单一条件的触发信号,就像本文研究的这个成本度量一样,本身是存在噪音的。一套完整的规则还必须回答何时加仓、何时部分获利了结以及何时平仓的问题。
关键要点
- 入场端的成本很小:小时级永续合约与现货的价差中位数为-0.046%,百分位数为-0.094%和+0.080%。
- 资金费率才是真正的持仓成本。做多的中位数账单为:7天+0.07%,30天+0.26%,90天+0.87%。
- 真正带来损害的是尾部:30天第95百分位为+1.91%,90天为+6.47%,并且4492条资金费率记录中有67.1%为正。
- 做多方有时也会得到补偿,90天第5百分位为-1.62%,因此永续合约的成本并非总是高于现货。
- 如果你要使用这种方法,建议让所选交易工具与你预期的持有期限相匹配,并记住手续费和滑点会叠加在本文所有数字之上。
图表中的金色箭头是Pullwave指标在TradingView上标出的信号。在pullwave.net上了解Pullwave指标的工作原理。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com