SOL perp vs spot: ¿cuánto costó mantener el largo en el perpetuo?
Medimos la brecha de precio entre SOL spot y el perpetuo SOLUSDT, y la financiación que pagó un largo a lo largo de 35333 horas. La mediana de la factura de financiación a 30 días fue +0.26%, el percentil 95 +1.91%.
- Mercado
- Futuros perpetuos SOLUSDT
- Timeframe
- 1H
- Datos
- sep 2020 – nov 2026
- Muestra
- 35333 muestras
Traducido del original en inglés. Si hay diferencias, prevalece la versión en inglés. Leer el original en inglés
Si quieres exposición a SOL tienes dos formas obvias de conseguirla: mantener la moneda, o mantener el perpetuo. Los gráficos de precio parecen casi idénticos, así que la elección suele tratarse como una cuestión de conveniencia — apalancamiento, margen, una cuenta en lugar de dos. Pero los dos instrumentos no son el mismo activo. El perpetuo cotiza a su propio precio y cobra o paga una tasa de financiación varias veces al día para mantenerse anclado al spot.
La pregunta aquí es acotada y práctica: a lo largo de la vida del perpetuo SOLUSDT, ¿qué costó mantener el largo en el perp en lugar de en spot? Dividimos ese costo en dos partes — la brecha de precio en el momento de entrar, y la financiación que se paga mientras se mantiene la posición — y medimos ambas sobre velas horarias reales.
Qué mide Spot vs futuros perpetuos
Dos números describen la relación entre un perpetuo y su mercado spot subyacente.
El primero es la brecha de precio, a menudo llamada "basis". Es el precio del perpetuo dividido entre el precio spot, menos uno, expresado como porcentaje. Una brecha positiva significa que el contrato cotiza por encima del spot: los compradores están pagando una prima por exposición apalancada. Una brecha negativa significa que cotiza por debajo del spot. En pares líquidos la brecha es diminuta, medida en centésimas de porcentaje, y se amplía cuando un lado del libro está sobrecargado o la liquidez se adelgaza.
El segundo es la financiación. Como un perpetuo nunca vence, el exchange usa un pago periódico para tirar del contrato de vuelta hacia el spot. En esta plataforma la financiación se liquida cada 8 horas. Cuando la tasa es positiva, los largos pagan a los cortos; cuando es negativa, los cortos pagan a los largos. Un solo registro es pequeño, pero se repite, por lo que el número que importa para quien mantiene la posición es la suma a lo largo de los días que planea quedarse.
Leído en conjunto: la brecha es el precio de abrir, la financiación es el alquiler de quedarse. Cualquiera que compare spot y perp está preguntando realmente si el apalancamiento y la eficiencia de margen valen ese alquiler.
La prueba
Nuestra fuente de datos son las velas del perpetuo SOLUSDT USDⓈ-M de Binance en el timeframe de 1H, desde sep 2020 hasta nov 2026, 53998 velas en total. Todas las marcas de tiempo están en UTC. Junto al perpetuo usamos los cierres horarios de SOL spot y el historial de financiación publicado por el exchange, que aportó 4492 registros de financiación.
La regla es la indicada: en cada cierre horario donde existen ambas series calculamos la brecha de precio como perp dividido entre spot, menos uno. Eso dio 35333 horas superpuestas. Por separado, sumamos las tasas de financiación de 8 horas que un largo habría pagado en ventanas móviles de 7, 30 y 90 días, de modo que cada ventana responde a la pregunta "si se abrió un largo en esta hora y se mantuvo, ¿cuánto sumó la financiación?" Los resultados corren desde el cierre de la vela de la señal hasta el cierre de la vela al final de la ventana de tenencia.
Aquí no hay un disparador discreto y por lo tanto no hay cooldown: cada hora es su propia observación, y la referencia de "cualquier vela" es simplemente la distribución completa de todas las horas de la muestra. Estas cifras se calcularon sobre precios históricos; no son operaciones reales. Las comisiones, el deslizamiento y el spread entre las dos plataformas no están incluidos, por lo que el costo real de operar la pata del perpetuo sería más alto de lo que reportamos.
Resultados
Qué costó mantener el perpetuo en lugar del spot (mediana, percentil 5 / 95)
| Medida | Mediana | Percentil 5 / 95 |
|---|---|---|
| Brecha de precio perp vs spot (horaria) | -0.046% | -0.094% / +0.080% |
| Financiación pagada por un largo de 7 días | +0.07% | -0.75% / +0.45% |
| Financiación pagada por un largo de 30 días | +0.26% | -1.07% / +1.91% |
| Financiación pagada por un largo de 90 días | +0.87% | -1.62% / +6.47% |
Calculado sobre precios históricos; no son operaciones reales. Comisiones y deslizamiento no incluidos.
La primera fila sorprende a la mayoría de los lectores. La mediana de la brecha de precio horaria fue -0.046% — el perpetuo típicamente cerraba ligeramente por debajo del spot, no por encima. Los percentiles 5 y 95, -0.094% y +0.080%, muestran lo ajustada que se mantuvo la relación: a lo largo de decenas de miles de horas los dos precios casi nunca se separaron más de una décima de porcentaje en el cierre horario. El precio de entrada no es donde vive el costo.
La financiación sí lo es. La factura mediana a 7 días para un largo fue +0.07%, casi nada. A 30 días la mediana fue +0.26%, a 90 días +0.87%. Esas medianas describen un goteo lento más que un lastre serio, y son lo que experimentaría quien mantiene la posición la mayor parte del tiempo.
Los percentiles cambian el panorama. El percentil 95 fue +1.91% a 30 días y +6.47% a 90 días. Un largo que ocurrió mantenerse durante un tramo sobrecargado y eufórico pagó un costo que la mediana oculta por completo. La cola izquierda va en la otra dirección: -0.75% a 7 días, -1.07% a 30 días y -1.62% a 90 días, lo que significa que hubo períodos prolongados en los que los cortos estaban sobrecargados y se pagaba al lado largo por mantener la posición. En toda la muestra, el 67.1% de los registros de financiación fueron positivos, así que el caso base para un largo es pagar — pero lejos de ser siempre así.
Frente a la referencia de "cualquier hora", la lectura honesta es que el perpetuo fue una forma barata de mantener SOL en el caso típico y una costosa en la cola. Ni la brecha ni la mediana de financiación cambiarían una tesis de trading; la cola derecha de la financiación sí podría.
Dónde falló
Esta prueba no produjo un único evento catastrófico que señalar, y no vamos a inventar uno — la medición es una distribución, no una lista de operaciones. Lo que expone es cuándo llega el costo más que cuán grande es en promedio.
El daño está concentrado. Con una factura mediana a 90 días de +0.87% frente a un percentil 95 de +6.47%, quien dimensionara una posición usando la mediana habría subestimado gravemente los peores tramos. Esos tramos son también aquellos en los que un largo está menos dispuesto a reducir exposición, ya que una financiación persistentemente positiva es en sí misma un síntoma de una tendencia alcista fuerte y sobrecargada. El costo y la convicción llegan a su máximo al mismo tiempo.
La imagen especular falló para quien asumiera que la financiación siempre es un costo. Con un percentil 5 de -1.62% a 90 días, hubo períodos largos en los que el largo en el perpetuo estaba subsidiado. Una regla que siempre prefiere el spot porque "los largos pagan financiación" renunció a eso.
Cómo leerlo en tu gráfico
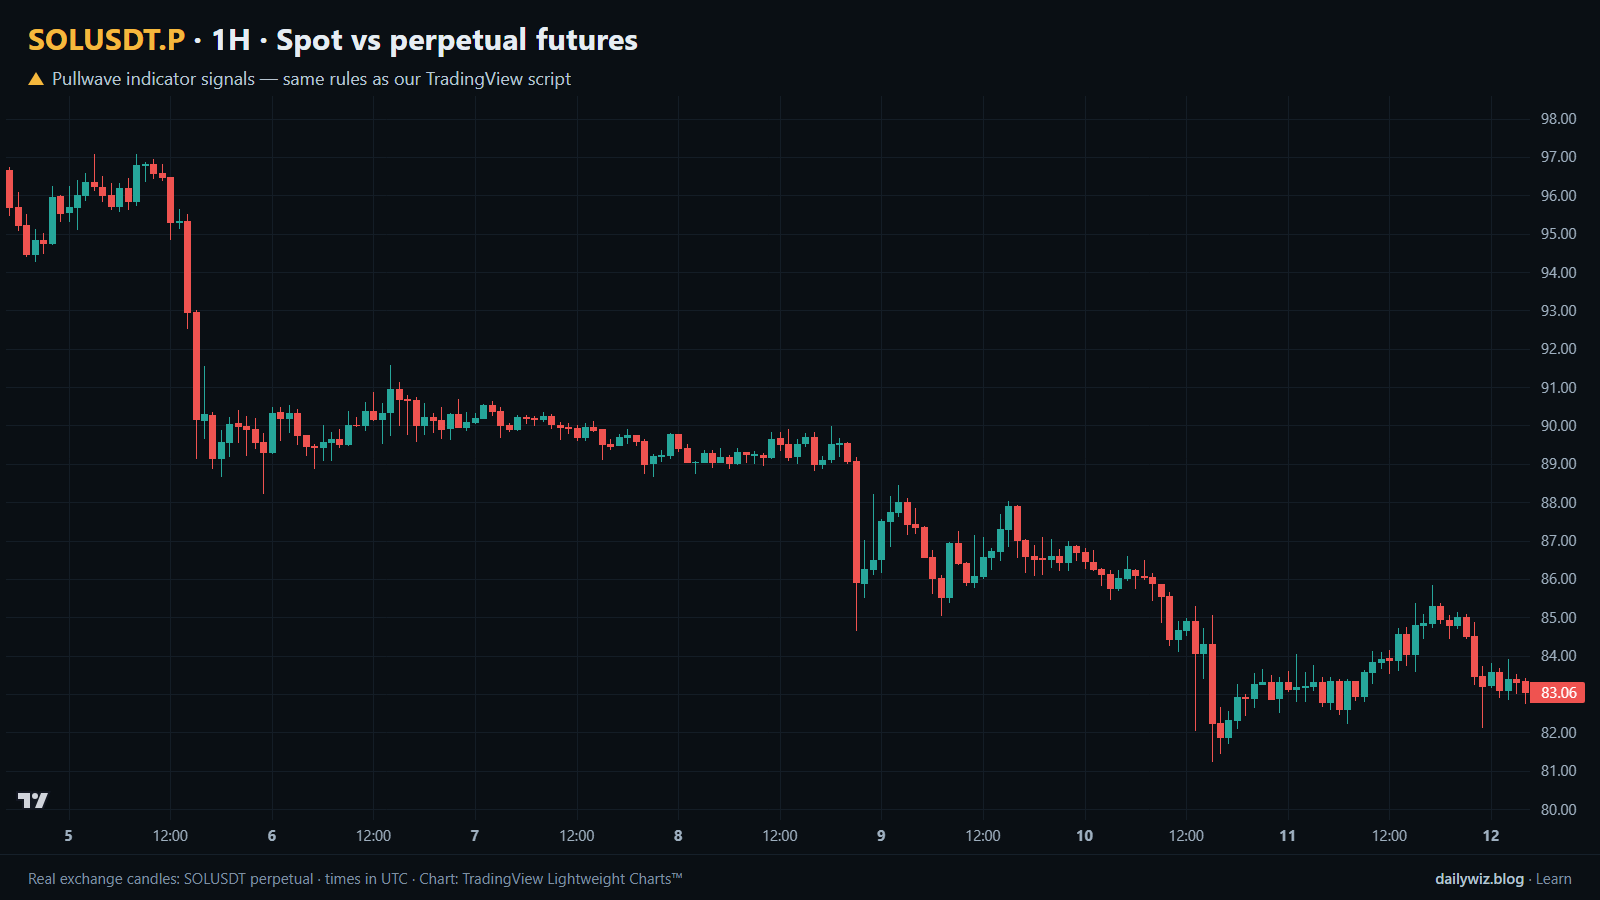
El gráfico de arriba muestra velas horarias de SOLUSDT.P para la ventana más reciente. Como esta técnica es una medida de costo continua más que un disparador, no hay una fila de puntos azules marcando eventos discretos en esa ventana; las flechas doradas son las marcas de Pullwave sobre las mismas velas, mostradas para comparación.
Si usas esto, el hábito útil es revisar la financiación antes de elegir el instrumento, no después. Observa la racha reciente de registros de financiación junto con tu período de tenencia previsto. Una posición que esperas cerrar dentro de un día apenas se ve afectada por las medianas anteriores, mientras que una que esperas mantener durante un trimestre se sitúa donde la cola importa. Si la financiación ha sido positiva durante una larga racha consecutiva y la brecha ha derivado hacia el extremo superior de su rango, la prueba sugiere que el costo de carry está en su régimen caro. Lo que invalida la suposición de que "el perp es barato" es la persistencia, no un solo registro alto. Y como la brecha se mantuvo dentro de aproximadamente una décima de porcentaje, el deslizamiento de entrada entre plataformas es una consideración menor frente a las comisiones y el carry pagados durante el período de tenencia.
Cómo aborda esto el indicador Pullwave
Pullwave es un indicador de TradingView solo por invitación. Está basado en reglas: reglas fijas sobre precio y volumen, sin discreción. Su versión de futuros está construida en torno al perpetuo SOLUSDT, el mismo contrato medido aquí, y una versión spot funciona sobre velas de las principales monedas. En el gráfico de arriba, las flechas doradas son sus marcas sobre estas velas, tomadas del registro público en su sitio, que sigue las mismas reglas que el script de TradingView. Puedes colocarlas junto a los puntos azules de la técnica probada y comparar directamente.
Las reglas en sí no están publicadas, el indicador no predice el futuro, y tiene operaciones perdedoras. Marca entradas largas y cortas, ampliaciones, salidas parciales y salidas, y puede enviar una alerta de TradingView cuando se imprime una marca. El usuario coloca las órdenes por su cuenta; la herramienta solo dibuja y notifica.
La idea general que vale la pena llevarse: un disparador de condición única, como la medida de costo examinada aquí, es ruidoso por sí solo. Un conjunto de reglas completo también tiene que responder cuándo ampliar, cuándo tomar ganancias parciales y cuándo salir.
Conclusiones clave
- El costo del lado de entrada fue pequeño: la mediana de la brecha horaria perp versus spot fue -0.046%, con percentiles de -0.094% y +0.080%.
- La financiación es el verdadero carry. Las facturas medianas para un largo fueron +0.07% a 7 días, +0.26% a 30 días y +0.87% a 90 días.
- La cola es lo que duele: +1.91% en el percentil 95 a 30 días, +6.47% a 90 días, y el 67.1% de los 4492 registros de financiación fueron positivos.
- A veces se pagaba a los largos, con un percentil 5 de -1.62% a 90 días, así que el perp no siempre costó más que el spot.
- Si usas esto, considera ajustar el instrumento a tu período de tenencia previsto, y recuerda que las comisiones y el deslizamiento se suman a cada cifra presentada aquí.
Las flechas doradas en el gráfico son marcas del indicador Pullwave para TradingView. Mira cómo funciona el indicador Pullwave en pullwave.net.
Gráfico dibujado con TradingView Lightweight Charts™ a partir de velas reales de exchange. tradingview.com