SOL单日上涨8%之后:105个动能案例,但优势微弱
我们测试了SOLUSDT永续合约中每一次日K线收盘价较前一日收盘价上涨至少8%的情况。三天后,54.3%的情况收盘价更高,而基准(任意K线)为50.0%,其中按200日EMA划分的结果起到了主要作用。
- 市场
- SOLUSDT永续合约
- 周期
- 1D
- 数据
- 2020年9月至2026年11月
- 样本
- 105个事件
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
一根收盘价远高于前一根的日K线会迫使交易者做出判断。一些交易者将其解读为买方已经掌控局面、行情还有进一步上涨空间的证据。另一些人则将其解读为力竭的信号:容易赚钱的阶段已经结束,接下来将是回吐。这两种说法听起来都合理,而且事后都会被人自信地讲述。
于是我们进行了统计。今天要回答的问题很具体、也可以检验:当SOLUSDT单日收盘价较前一日收盘价上涨至少8%之后,价格是倾向于继续上涨,还是会把涨幅还回去?我们在真实交易所K线上测量了1天、3天和7天后的结果,并将其与同一市场中普通一天的结果进行了比较。
“大涨日后的动能与均值回归”衡量的是什么
这种方法是交易中最简单的事件研究之一。将每根日K线的收盘价与前一日收盘价进行比较,并以百分比表示两者之差。当该百分比超过你事先设定的阈值时,该日便被标记为一个事件。然后向前看固定数量的K线,记录价格相对于事件收盘价的收盘情况。整个过程没有任何拟合,也没有事后优化。
阈值的设定很关键。设得太低,几乎每周都会产生一个事件,这样的结果说明不了什么。设得太高,最终只剩下寥寥几个案例,样本无法使用。对于一个高波动性资产而言,单个UTC日上涨8%的阈值既足够罕见、具有一定意义,又足够常见、可以进行测量。
还有两个设置会影响结果。冷却期可以防止一连串连续的爆发性上涨日被当作多个独立观测值重复计算。而趋势过滤器——这里使用的是200日EMA,即最近200根日K线收盘价的指数均线——将事件划分为发生在上升趋势中的事件和发生在下降趋势中的事件。交易者通常会把输出结果解读为一种概率陈述,而不是一笔交易:以往每次出现这种情况时,价格延续原方向的频率有多高,幅度有多大。
测试方法
我们使用的是币安USDⓈ-M永续合约SOLUSDT的K线数据,周期为1D,所有时间戳均为UTC,时间范围从2020年9月到2026年11月,共计2251根日K线。
规则为:标记任何较前一日收盘价上涨至少8%的日K线收盘。在一个事件发生后,我们设置了3天的冷却期,以避免重叠的爆发性行情使样本虚增。最终共得到105个事件。
结果的衡量方式是:从信号K线的收盘价起,分别计算1天、3天和7天后的收盘价。我们的主要观察周期为3天。为了提供参照,我们还测量了基准(任意K线):即同一时期内从任意K线开始计算的相同远期收益,而不仅限于事件K线。如果没有基准,接近一半的上涨比例看起来像是有意义的信息,而实际上可能只是市场本身的自然漂移。这些数据均基于历史价格计算,并非实际交易。其中不包含手续费、资金费率或滑点,而真实持仓则需要承担这三项成本。
结果
信号出现后发生了什么(单日涨幅达到或超过8%)
| 之后 | 事件数 | 收盘更高占比 | 涨跌幅中位数 | 中间一半(第25/75百分位) | 最差 | 基准(任意K线):收盘更高占比 | 基准(任意K线):中位数 |
|---|---|---|---|---|---|---|---|
| 1天 | 105 | 55.2% | +0.97% | -3.6% / +4.5% | -37.5% | 49.7% | -0.03% |
| 3天 | 105 | 54.3% | +2.07% | -4.2% / +8.8% | -30.4% | 50.0% | -0.00% |
| 7天 | 105 | 53.3% | +1.55% | -7.4% / +11.7% | -51.3% | 49.3% | -0.29% |
基于历史价格计算;并非实际交易。不包含手续费和滑点。
三个观察周期的方向是一致的:在大涨日之后,价格收盘走高的比例略高于普通K线之后的情况。在3天周期中,54.3%的事件收盘更高,而基准为50.0%;中位数为+2.07%,基准中位数为-0.00%。在1天周期中,该比例为55.2%,基准为49.7%。在7天周期中,为53.3%,基准为49.3%。
由此看来,动能一方在争论中占了上风——但优势幅度不应被过分渲染。3天周期结果的中间一半落在-4.2%到+8.8%之间,最差的单个案例为-30.4%。即便是最终表现良好的事件,过程也颇为颠簸:三天内最大回落的中位数为-5.65%,最佳涨幅的中位数为+8.45%,并且56.2%的事件在周期结束前的某个时点,曾较信号收盘价下跌超过5%。一个微小的统计倾向,隐藏在一个非常宽的分布之中。
按年份划分(3天后的涨跌幅)
| 年份 | 事件数 | 收盘更高占比 | 涨跌幅中位数 |
|---|---|---|---|
| 2021 | 30 | 66.7% | +6.68% |
| 2022 | 18 | 44.4% | -1.17% |
| 2023 | 24 | 66.7% | +2.91% |
| 2024 | 15 | 46.7% | -0.90% |
| 2025 | 14 | 28.6% | -3.84% |
| 2026 | 4 | 50.0% | +2.32% |
基于历史价格计算;并非实际交易。不包含手续费和滑点。
按年份的数据表显示出这种倾向的分布极不均匀。2021年,30个事件中有66.7%收盘走高,中位数为+6.68%,2023年的情况与之类似。2025年,14个事件中只有28.6%收盘走高,中位数为-3.84%。规则本身没有任何变化,变化的是市场所处的行情状态。
拆分:收盘价位于200日EMA上方与下方(3天后的涨跌幅)
| 分组 | 事件数 | 收盘更高占比 | 涨跌幅中位数 | 最差 |
|---|---|---|---|---|
| 收盘价位于EMA 200上方 | 67 | 61.2% | +2.89% | -30.4% |
| 收盘价位于EMA 200下方 | 38 | 42.1% | -1.17% | -25.5% |
基于历史价格计算;并非实际交易。不包含手续费和滑点。
这是本次研究中最有价值的一种拆分方式。当收盘价位于200日EMA上方时,67个事件中有61.2%收盘走高,中位数为+2.89%。当收盘价位于其下方时,38个事件中只有42.1%收盘走高,中位数为-1.17%。换句话说,延续效应几乎完全存在于上升趋势之中。下降趋势中出现的大涨日,表现更像是一次最终消退的反弹——不过EMA上方分组中最差的结果为-30.4%,说明该过滤条件并不能消除任何一端的极端情况。
失效案例
三个最差的3天结果很有启发意义。2021-05-18 00:00 UTC,价格在一个涨幅超过8%的交易日后收于55.95,三天后为-30.4%,期间一度较信号收盘价低多达-54.9%——对应的是2021年5月中旬加密货币市场的大规模强平。2021-09-18 00:00 UTC,从169.2出发,三天的涨跌幅为-26.6%,期间最大回落为-31.7%。2022-11-10 00:00 UTC,从17.61出发,结果为-25.5%,期间最大回落为-27.3%;该日期正处于2022年11月FTX崩溃事件期间,这一事件对该市场的冲击尤为严重。
这三个案例的模式是一致的:大涨日其实是承压市场中的一次剧烈反弹,而不是既有趋势的加速。相比之下,两个最佳案例——2021-08-13 00:00 UTC从44.90出发,涨幅为+38.4%,以及2023-12-20 00:00 UTC从82.24出发,涨幅为+31.3%——的回落幅度都很浅,分别为-4.7%和-1.5%,意味着价格几乎没有回头。近期的事件在涨跌两个方向上都更为温和:2026-02-06为-0.8%,2026-02-25为-4.2%,2026-08-19为+9.9%,2026-09-18为+5.5%。
如何在你的图表上解读
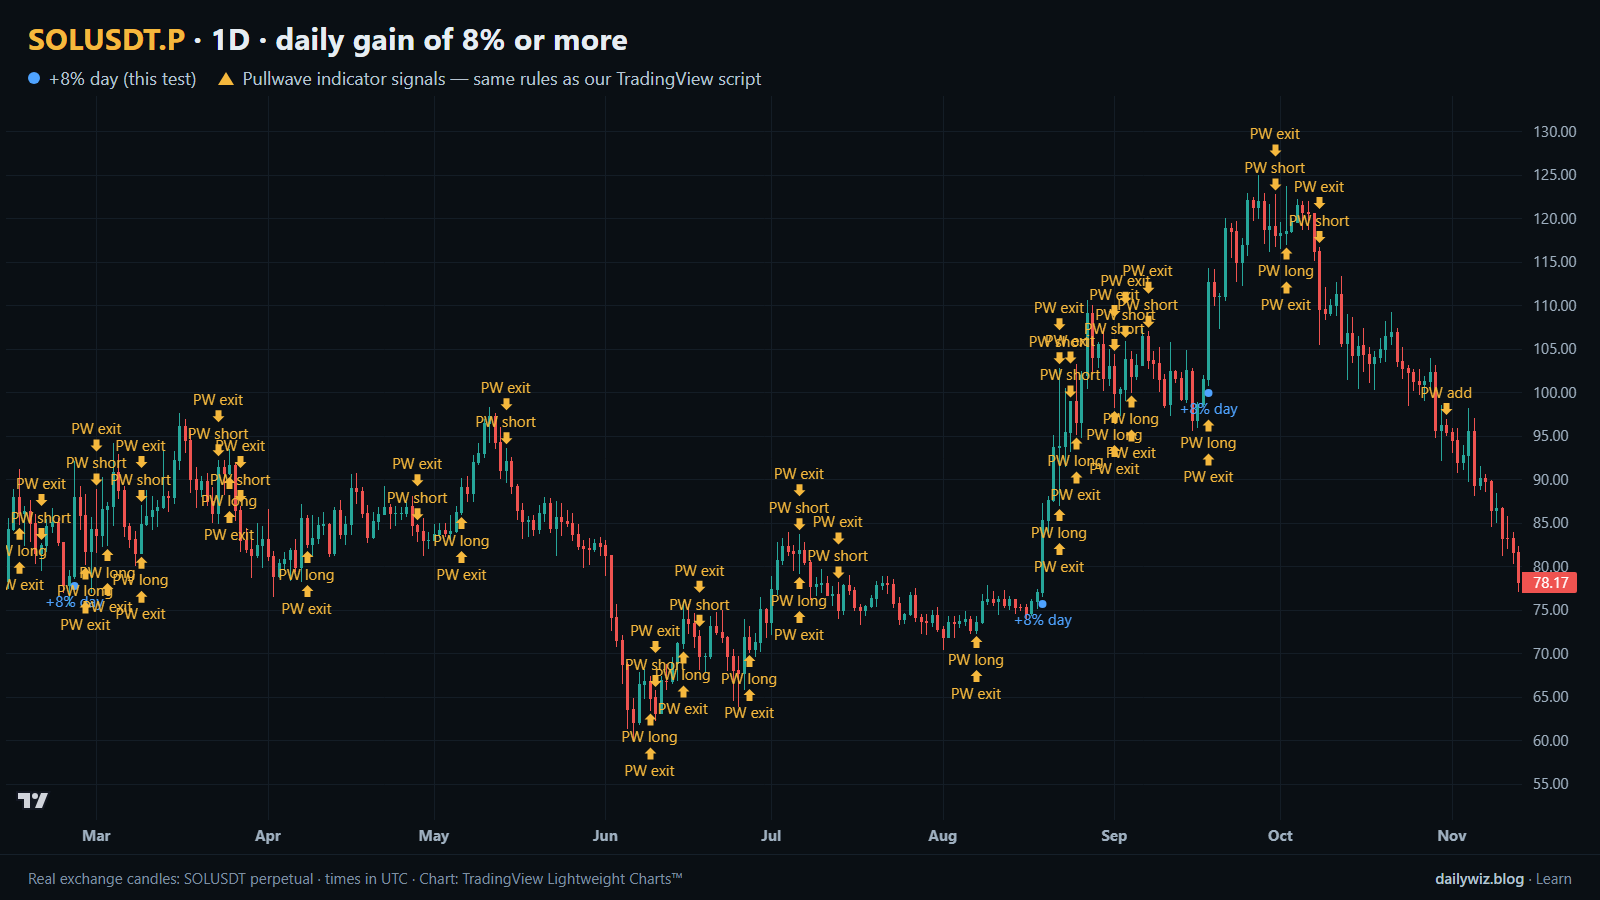
在上方图表中,蓝点标记了每一个满足规则的交易日。在把它当作有意义的信息之前,先检查它相对于200日EMA的位置,因为仅这一个问题,就在我们的样本中把61.2%与42.1%区分开来。同时也要检查它发生之前的情况:一个仅仅收回近期部分跌幅的大涨日,和一个延续既有趋势的大涨日,是完全不同的两回事。
什么情况会使这种解读失效?后续交易日未能守住信号收盘价,或者整个资产类别都在被动抛售的推动下同向波动的市场环境。而无论你得出什么结论,评估仓位规模时都应着眼于过程,而非中位数:在周期结束之前,超过一半的事件都经历过账面浮亏的阶段。如果要使用这项规则,最好把它当作一个背景过滤条件,用来调整你对待其他交易设置的方式,而不是把它当作一个独立的触发信号。
Pullwave指标如何处理这个问题
Pullwave是一款仅限受邀使用的TradingView指标,发布于pullwave.net。它基于规则运行:对价格和成交量采用固定规则,不涉及主观判断。其具体规则并未公开,它不会预测未来走势,也会出现亏损交易。期货版本围绕SOLUSDT永续合约构建。用户需要自行下单,该指标只负责绘制标记,并可以在标记出现时发送TradingView提醒。
它在此出现是为了进行结构上的比较,而不是作为今天这条规则的竞争对手。在上方图表中,蓝点仅来自一个条件。金色箭头则是Pullwave在同一批K线上标出的记号,取自其网站上的公开记录,所涵盖的内容不仅限于入场:包括做多和做空入场、加仓、部分平仓和平仓。可以比较一下这两组标记落在哪里、又在哪里不一致。值得记住的一点是:单一条件触发器本身噪音较大,而一套完整的规则体系还必须回答何时加仓、何时部分获利了结、何时离场等问题。
核心要点
- 在105个事件中,SOLUSDT在单日上涨8%之后倾向于延续:3天后54.3%的情况收盘更高,而基准为50.0%,中位数为+2.07%,基准为-0.00%。
- 相对于分布的离散程度,这一优势很小:结果的中间一半落在-4.2%到+8.8%之间,最差情况为-30.4%。
- 趋势背景起到了主要作用。在200日EMA上方,61.2%的情况收盘更高;在其下方,这一比例为42.1%,中位数为-1.17%。
- 即便是获胜的案例,过程也颇为难熬:56.2%的事件在3天内曾较信号收盘价下跌超过5%。
- 结果因年份而异,从2021年的66.7%收盘走高到2025年的28.6%,因此如果要使用这项规则,最好将其视为依赖于行情状态的背景信息,而非独立信号。
图表中的金色箭头来自TradingView的Pullwave指标标记。了解Pullwave指标在pullwave.net上的运作方式。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com