SOL después de un día del 8%: 105 casos de momentum, pero un margen delgado
Probamos todos los cierres diarios al menos un 8% por encima del cierre anterior en los futuros perpetuos de SOLUSDT. Tres días después, el 54.3% cerró más alto frente a una referencia del 50.0%, y la división por la EMA de 200 días hizo la mayor parte del trabajo.
- Mercado
- Futuros perpetuos de SOLUSDT
- Marco temporal
- 1D
- Datos
- Sep 2020 – nov 2026
- Muestra
- 105 eventos
Traducido del original en inglés. Si hay diferencias, prevalece la versión en inglés. Leer el original en inglés
Una vela diaria que cierra muy por encima de la anterior obliga a tomar una decisión. Algunos traders lo leen como prueba de que los compradores han tomado el control y que el movimiento tiene más recorrido. Otros lo leen como agotamiento: la parte fácil ya pasó, y lo que viene después es una devolución. Ambas historias suenan razonables, y ambas se cuentan con confianza después de los hechos.
Así que contamos. La pregunta de hoy es acotada y comprobable: después de que SOLUSDT cierra un día al menos un 8% por encima del cierre diario anterior, ¿el precio tiende a seguir subiendo, o devuelve la ganancia? Medimos qué ocurrió uno, tres y siete días después en velas reales de exchange, y lo comparamos con lo que produjo un día ordinario en el mismo mercado.
Qué mide Momentum vs reversión a la media después de días grandes
La técnica es uno de los estudios de eventos más simples en trading. Se toma cada cierre diario, se compara con el cierre diario anterior, y se expresa la diferencia como un porcentaje. Cuando ese porcentaje cruza un umbral decidido de antemano, el día se marca como evento. Luego se observa hacia adelante un número fijo de barras y se registra cómo cerró el precio en relación con el cierre del evento. No se ajusta nada, no se optimiza nada después de los hechos.
El umbral importa. Si se fija demasiado bajo, casi cada semana produce un evento, lo que dice poco. Si se fija demasiado alto, se termina con un puñado de casos y sin una muestra utilizable. Para un activo de alta volatilidad, un umbral del 8% en un solo día UTC es lo bastante raro para significar algo y lo bastante común para medirse.
Dos ajustes más dan forma al resultado. Un período de enfriamiento evita que un grupo de días explosivos consecutivos se cuente como varias observaciones independientes. Y un filtro de tendencia —aquí la EMA de 200 días, una media móvil exponencial de los últimos 200 cierres diarios— divide los eventos entre los que ocurren dentro de una tendencia alcista y los que ocurren dentro de una tendencia bajista. Los traders suelen leer el resultado como una declaración de probabilidad, no como una operación: de todas las veces que esto ocurrió antes, ¿con qué frecuencia continuó el precio, y en cuánto?
La prueba
Usamos velas de los futuros perpetuos USDⓈ-M de Binance para SOLUSDT, marco temporal 1D, todas las marcas de tiempo en UTC, desde sep 2020 hasta nov 2026. Son 2251 velas diarias.
La regla: marcar cualquier cierre diario al menos un 8% por encima del cierre diario anterior. Después de un evento, aplicamos un período de enfriamiento de 3 días, para que las ráfagas superpuestas no inflen la muestra. Eso dejó 105 eventos.
Los resultados se midieron desde el cierre de la vela de la señal hasta el cierre 1 día, 3 días y 7 días después. Nuestro horizonte principal es 3 días. Para dar contexto, también medimos la referencia: los mismos retornos a futuro comenzando desde cualquier vela en el mismo período, no solo las velas del evento. Sin una referencia, una proporción de ganadores cercana a la mitad parece información cuando puede no ser más que la deriva natural del mercado. Estas cifras se calcularon sobre precios históricos; no son operaciones reales. No se incluyen comisiones, tasa de financiación ni deslizamiento, y una posición real pagaría los tres.
Resultados
Qué ocurrió después de la señal (ganancia diaria del 8% o más)
| Después | Eventos | Cerró más alto | Movimiento mediano | Mitad central (percentil 25 / 75) | Peor | Referencia: cerró más alto | Referencia: mediana |
|---|---|---|---|---|---|---|---|
| 1 día | 105 | 55.2% | +0.97% | -3.6% / +4.5% | -37.5% | 49.7% | -0.03% |
| 3 días | 105 | 54.3% | +2.07% | -4.2% / +8.8% | -30.4% | 50.0% | -0.00% |
| 7 días | 105 | 53.3% | +1.55% | -7.4% / +11.7% | -51.3% | 49.3% | -0.29% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
La dirección es consistente en los tres horizontes: después de un día grande al alza, el precio cerró más alto ligeramente con más frecuencia que después de una vela ordinaria. A 3 días, el 54.3% de los eventos cerró más alto frente a una referencia del 50.0%, con una mediana de +2.07% frente a una mediana de referencia de -0.00%. A 1 día, la proporción fue 55.2% frente a 49.7%. A 7 días fue 53.3% frente a 49.3%.
Así que el momentum gana el argumento, pero por un margen que no debería sobrevenderse. La mitad central de los resultados a 3 días fue de -4.2% a +8.8%, y el peor caso individual fue -30.4%. El recorrido fue accidentado incluso para eventos que terminaron bien: la caída mediana más profunda dentro de los tres días fue -5.65%, la mejor subida mediana fue +8.45%, y el 56.2% de todos los eventos cayó más de un 5% por debajo del cierre de la señal en algún momento antes de que terminara el horizonte. Una pequeña inclinación estadística se encuentra dentro de una distribución muy amplia.
Por año (movimiento después de 3 días)
| Año | Eventos | Cerró más alto | Movimiento mediano |
|---|---|---|---|
| 2021 | 30 | 66.7% | +6.68% |
| 2022 | 18 | 44.4% | -1.17% |
| 2023 | 24 | 66.7% | +2.91% |
| 2024 | 15 | 46.7% | -0.90% |
| 2025 | 14 | 28.6% | -3.84% |
| 2026 | 4 | 50.0% | +2.32% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
La tabla por año muestra lo desigual que está distribuida esa inclinación. En 2021, el 66.7% de 30 eventos cerró más alto con una mediana de +6.68%, y 2023 se vio similar. En 2025, solo el 28.6% de 14 eventos cerró más alto, con una mediana de -3.84%. Nada en la regla cambió; el régimen del mercado sí.
División: cierre por encima vs por debajo de la EMA de 200 días (movimiento después de 3 días)
| Grupo | Eventos | Cerró más alto | Movimiento mediano | Peor |
|---|---|---|---|---|
| Cierre por encima de EMA 200 | 67 | 61.2% | +2.89% | -30.4% |
| Cierre por debajo de EMA 200 | 38 | 42.1% | -1.17% | -25.5% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
Este es el corte más útil del estudio. Con el cierre por encima de la EMA de 200 días, 67 eventos produjeron un 61.2% de cierres más altos y una mediana de +2.89%. Con el cierre por debajo, 38 eventos produjeron un 42.1% de cierres más altos y una mediana de -1.17%. En otras palabras, el efecto de continuación vivió casi por completo dentro de las tendencias alcistas. Un gran día al alza dentro de una tendencia bajista se comportó más como un rebote que se desvaneció, aunque el peor resultado en el grupo por encima de la EMA, -30.4%, muestra que el filtro no elimina ninguna de las dos colas.
Dónde falló
Los tres peores resultados a 3 días son instructivos. El 2021-05-18 00:00 UTC, el precio cerró en 55.95 después de un día de más del 8% y fue -30.4% tres días después, habiendo estado hasta -54.9% por debajo del cierre de la señal en el camino — la liquidación generalizada de cripto de mediados de mayo de 2021. El 2021-09-18 00:00 UTC, desde 169.2, el movimiento a tres días fue -26.6% con una caída de -31.7%. El 2022-11-10 00:00 UTC, desde 17.61, el resultado fue -25.5% con una caída de -27.3%; esa fecha se ubica dentro del colapso de FTX de noviembre de 2022, un evento que golpeó a este mercado con particular fuerza.
El patrón en los tres casos es el mismo: el gran día al alza fue un rebote violento dentro de un mercado bajo estrés, no una aceleración de una tendencia existente. En cambio, los dos mejores casos —2021-08-13 00:00 UTC en 44.90 con +38.4%, y 2023-12-20 00:00 UTC en 82.24 con +31.3%— tuvieron caídas superficiales de -4.7% y -1.5%, lo que significa que el precio apenas retrocedió. Los eventos recientes fueron más moderados en ambas direcciones: -0.8% el 2026-02-06, -4.2% el 2026-02-25, +9.9% el 2026-08-19 y +5.5% el 2026-09-18.
Cómo leerlo en tu gráfico
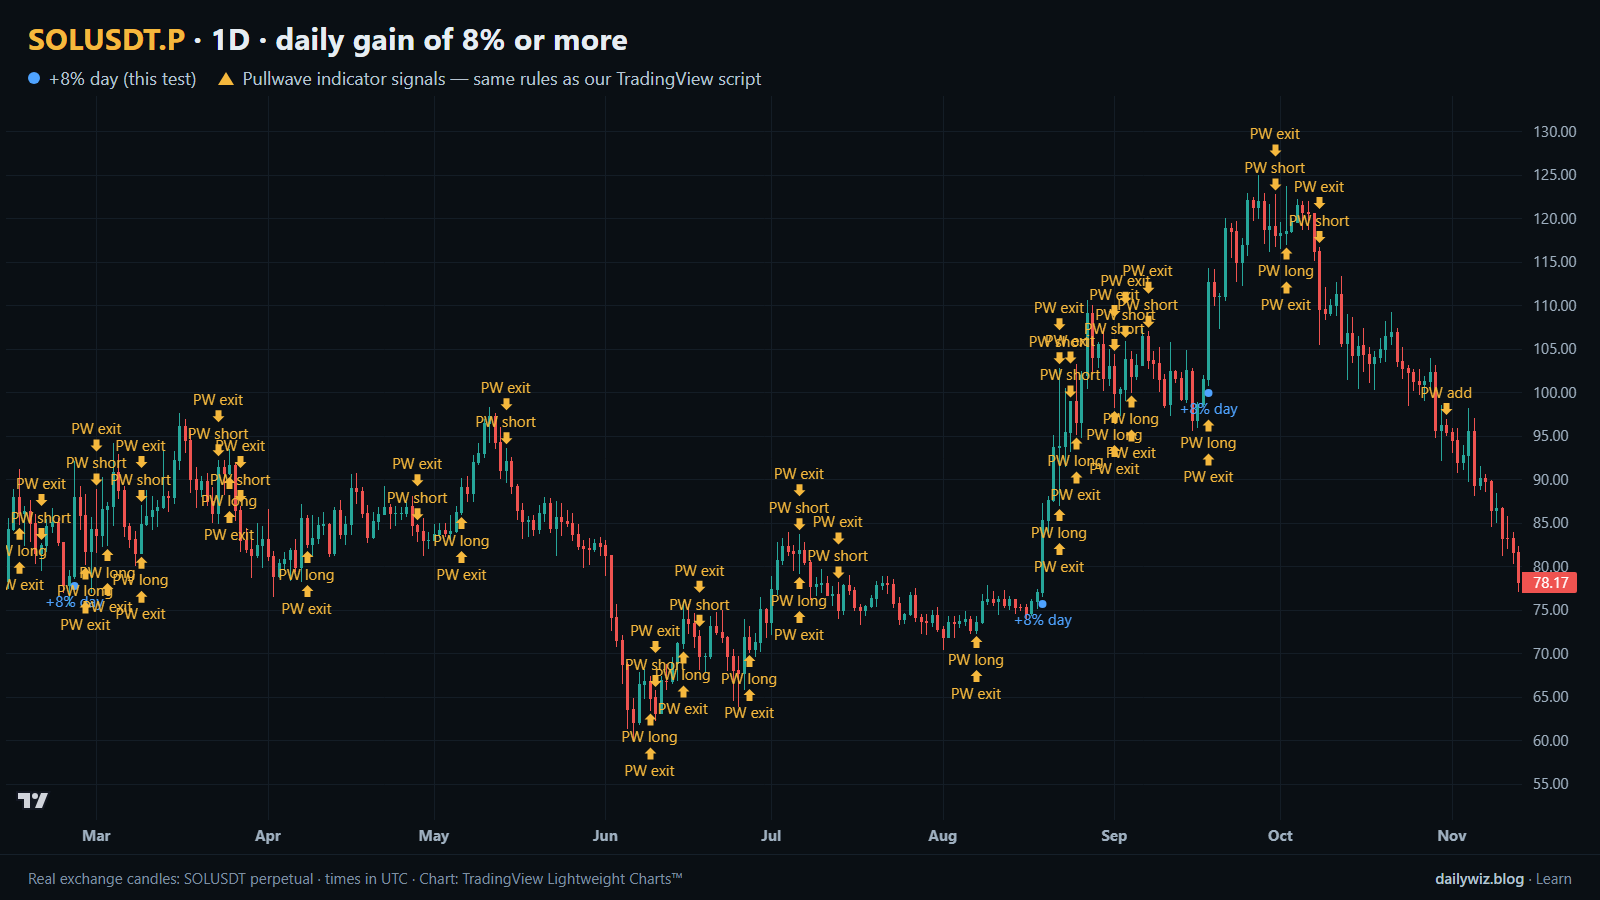
En el gráfico de arriba, los puntos azules marcan cada día que cumplió con la regla. Antes de tratar uno como información, verifica dónde se ubica en relación con la EMA de 200 días, ya que esa única pregunta separó 61.2% de 42.1% en nuestra muestra. Verifica también qué lo precedió: un día grande que simplemente recupera parte de un colapso reciente es un animal distinto de uno que extiende una tendencia ya existente.
¿Qué invalidaría la lectura? Un fallo en mantener el cierre de la señal en las sesiones siguientes, o un mercado donde toda la clase de activos se mueve en conjunto por ventas forzadas. Y cualquiera sea la conclusión que extraigas, dimensiónala para el recorrido, no para la mediana: más de la mitad de todos los eventos pasó tiempo en pérdida antes de que cerrara el horizonte. Si usas esto, considéralo un filtro de contexto que ajusta cómo tratas otras configuraciones, en lugar de un disparador por sí solo.
Cómo aborda esto el indicador Pullwave
Pullwave es un indicador de TradingView solo por invitación, publicado en pullwave.net. Está basado en reglas: reglas fijas sobre precio y volumen, sin discrecionalidad. Sus reglas no están publicadas, no predice el futuro, y tiene operaciones perdedoras. La versión de futuros está construida en torno a los futuros perpetuos de SOLUSDT. El usuario coloca sus propias órdenes; el indicador solo dibuja marcas y puede enviar una alerta de TradingView cuando se imprime una marca.
Aparece aquí para comparación estructural, no como competidor de la regla de hoy. En el gráfico de arriba, los puntos azules provienen de una sola condición y nada más. Las flechas doradas son las marcas de Pullwave en las mismas velas, tomadas del registro público en su sitio, y cubren más que entradas: entradas largas y cortas, adiciones, salidas parciales y salidas. Compara dónde coinciden los dos conjuntos, y dónde no. La idea general que vale la pena llevarse es que un disparador de una sola condición es ruidoso por sí solo, mientras que un conjunto de reglas completo también tiene que responder cuándo añadir, cuándo tomar ganancias parciales y cuándo salir.
Conclusiones clave
- A lo largo de 105 eventos, SOLUSDT se inclinó hacia la continuación después de un día del 8%: el 54.3% cerró más alto después de 3 días frente a una referencia del 50.0%, mediana +2.07% frente a -0.00%.
- El margen es pequeño en relación con la dispersión: la mitad central de los resultados fue de -4.2% a +8.8%, y el peor caso fue -30.4%.
- El contexto de tendencia hizo la mayor parte del trabajo. Por encima de la EMA de 200 días, el 61.2% cerró más alto; por debajo, el 42.1%, con una mediana de -1.17%.
- El recorrido fue incómodo incluso en los casos ganadores: el 56.2% de los eventos cayó más de un 5% por debajo del cierre de la señal dentro de tres días.
- Los resultados variaron según el año, desde 66.7% al alza en 2021 hasta 28.6% en 2025, así que si usas esto, considera tratarlo como contexto dependiente del régimen en lugar de una señal independiente.
Las flechas doradas en el gráfico son marcas del indicador Pullwave para TradingView. Descubre cómo funciona el indicador Pullwave en pullwave.net.
Gráfico dibujado con TradingView Lightweight Charts™ a partir de velas reales de exchange. tradingview.com