SOL回撤:7次跌幅超过20%,中位数67天才创新高
我们测量了2243根SOLUSDT日K线中的每一次回撤。其中7次回撤深度超过20%,中位数恢复时间为67天,最深跌幅达到-96.3%。
- 市场
- SOLUSDT永续合约
- 时间框架
- 1D
- 数据
- 2020年9月至2026年11月
- 样本
- 30个样本
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
大多数交易教育讲的都是如何入场。但真正决定你是否还能再次入场的数字,是回撤:市场从上一个高点跌落了多少,又在低位停留了多久。如果创新高之间的等待期超过了你的耐心或资金承受能力,一个能用一句话描述的策略也毫无意义。
所以今天我们不测试信号,而是测量地形本身。问题很简单,但也很不好受:对于SOL而言,从历史高点算起的跌幅有多深?发生的频率如何?又要等多少天才能再次创出新高?这些答案为任何在一个周期中持仓的人设定了现实的预期,也解释了为什么图表在大多数时间看起来都是“低于高点”,而不是正在创出新高。
回撤与恢复时间衡量的是什么
回撤是当前价格与迄今为止所达到的最高价之间的距离。你逐根K线地遍历数据,记录你所见过的最高收盘价(即历史高点),并为每根K线记录其收盘价相对于该高点低了多少百分比。当价格创出新高时,回撤归零。
一次回撤事件是指两个高点之间的区间。当价格跌破历史高点超过所选阈值时,事件开始;当新高出现的那一天,事件结束。恢复时间就是该区间所经历的天数。常用的阈值是20%、30%和50%:第一个标志着一次正常回调,第二个标志着一次严重回调,第三个则标志着一种体制性变化——该资产必须大致逆转其跌幅甚至更多才能回本。
交易者通常从中读取三件事。第一,最大回撤,即图表曾经出现过的最糟糕情况。第二,事件发生的频率,它能告诉你深度下跌是每个周期才出现一次的事件,还是一种常规特征。第三,中位数恢复时间,它比平均值更有参考价值,因为一次极端事件就可能把平均值扭曲到失去意义。一个有用的辅助指标是:某一特定距离低于滚动高点的天数占比,它描述的是典型的一天,而不是极端的一天。
测试方法
我们使用了Binance USDⓈ-M永续合约SOLUSDT的K线数据,时间框架为日线,时间范围从2020年9月到2026年11月,所有时间戳均为UTC。共计2243根日K线。
规则如下:基于日线收盘价,我们追踪本样本中的历史最高点。回撤即是从该历史高点算起的跌幅。当新高出现时,该次事件结束。我们统计了跌幅超过20%、30%和50%的事件,并为每一组测量了到创出新高所需的天数。结果按收盘价到收盘价计算:从跌破阈值那根K线的收盘价,到创出新高那根K线的收盘价。由于事件的定义是一直持续到下一个高点出现为止,同一阈值组内的事件不会重叠,这本身就起到了一种天然的冷却作用。
这里的基准(任意K线)并非信号对比,而是典型的一天。我们没有去问触发之后会发生什么,而是问:任意一根K线看起来是什么样的——任意给定的一天,有多大比例远低于近期高点。为此我们使用了滚动90天高点,这样对比就保持在局部范围内,而不是与多年前的某个峰值挂钩。
这些数字是基于历史价格计算得出的,并非实际交易。其中不包括手续费、资金费率或滑点,而实际持仓还必须在两个收盘价之间的整个过程中存活下来,而不仅仅是看两端的结果。
结果
从历史最高点算起的回撤(日线收盘价)
| 回撤幅度 | 事件次数 | 创新高中位数天数 | 尚未恢复 |
|---|---|---|---|
| 超过20% | 7 | 67 | 1 |
| 超过30% | 5 | 97 | 1 |
| 超过50% | 4 | 105 | 1 |
基于历史价格计算,并非实际交易。不包括手续费和滑点。
这张表的形态本身就是主要的教训。跌幅超过20%的情况发生了7次,创新高的中位数时间为67天。跌幅超过30%的情况发生了5次,中位数为97天。跌幅超过50%的情况发生了4次,中位数为105天。深度回撤并不是附加在一个本来平静的图表上的罕见例外:大多数超过20%的回调会继续跌破30%,而其中大多数又会跌破50%。在本样本中,一旦SOL从高点跌去五分之一的价值,它继续跌去一半的概率也不小。
恢复时间随跌幅加深而增加,这是算术上的必然,但中位数比跌幅本身所暗示的要温和一些。一次回调后两到三个月创出新高,价格腰斩后略多于三个月,对于一个为此做好仓位规划的交易者来说,这是一段可以熬过去的等待期。但需要注意最后一列:每一行都有一次事件尚未恢复,且它被排除在所有中位数计算之外。仅基于已完成事件计算的中位数,从结构上讲必然偏乐观,因为恢复最慢的那一次,恰恰正是仍在进行中的那一次。
基准数字为这一切提供了新的视角。在整个样本中,78.4%的交易日收盘价低于90天高点10%以上,36.2%的交易日收盘价低于90天高点30%以上。对这个市场而言,低于近期高点并不是一种异常状态,而是常态。创新高才是例外,这也是为什么那些只在接近高点时才感到安心的策略,大部分时间都只能按兵不动。
失效之处
样本中最糟糕的情形同时也是最清晰的。最大回撤达到-96.3%(基于日线收盘价),该次事件的低点日期为2022-12-29(UTC)。这正是2022年11月FTX崩盘事件的尾声,而该事件与SOL的紧密关联,与图表形态毫无关系。任何基于历史高点的回撤研究都无法提前预警这类走势,它只能事后记录下来。
第二个失效之处则更为隐蔽。在样本末尾,图表仍处于距历史高点-65.9%的位置,而这次事件正是在三行数据中都被计为“尚未恢复”的那一次。任何人如果在该事件开始时读了中位数,并按67天或97天来规划,都会是错的,而且事先也完全没有办法知道这次事件究竟属于恢复快的一组,还是恢复慢的一组。中位数恢复时间只是对过去分布的描述,而不是一个倒计时器。
如何在你的图表上解读
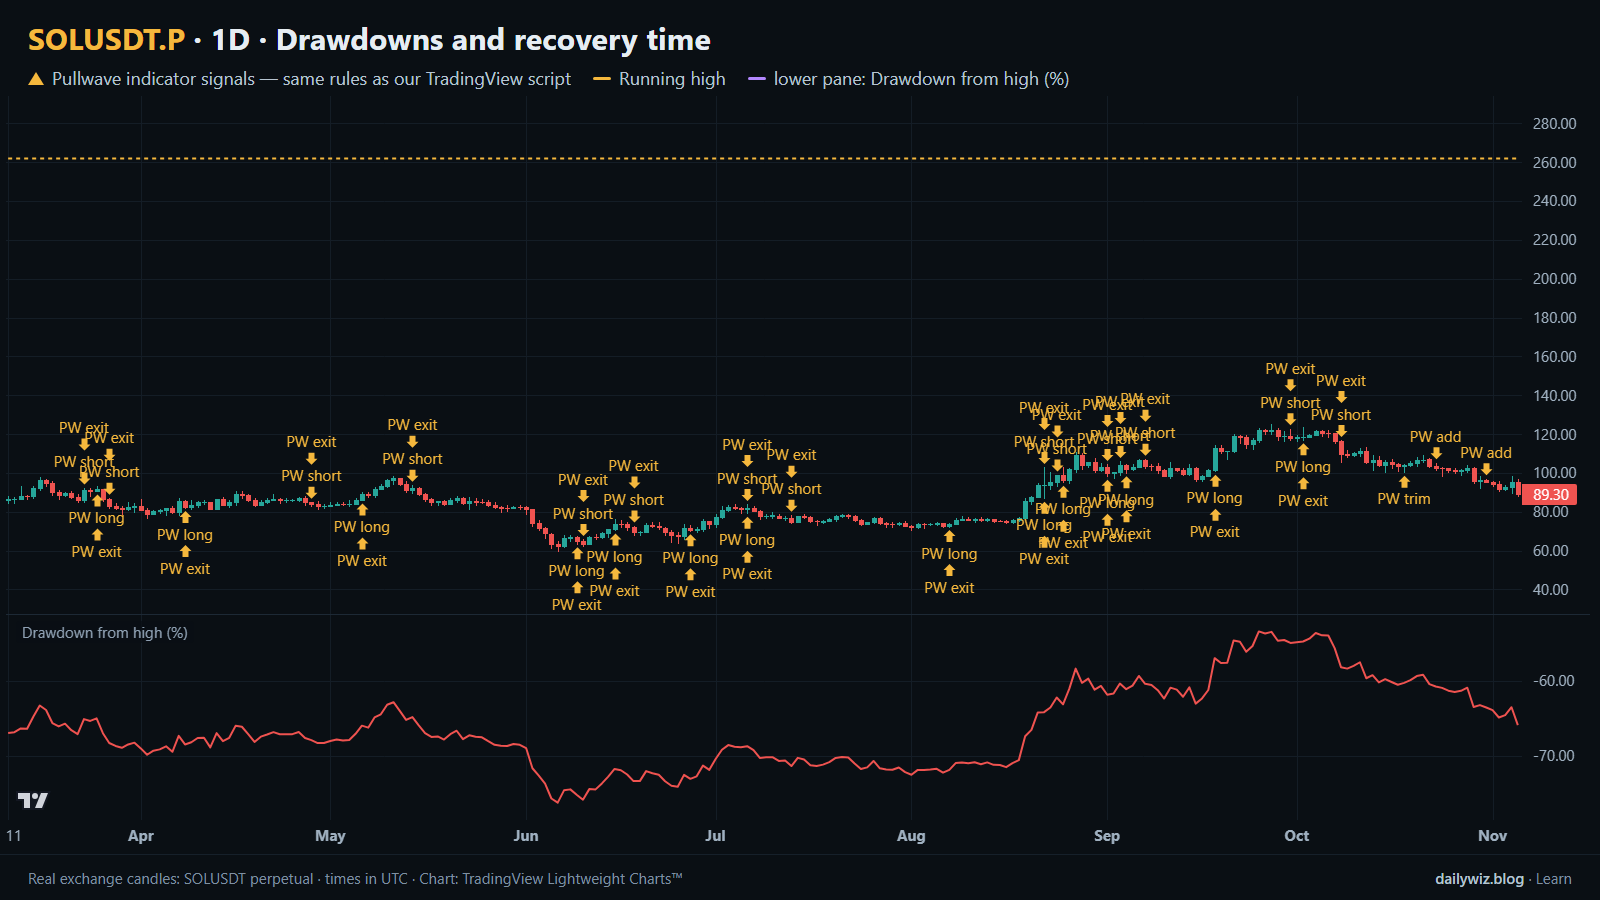
上方图表展示了最近240根日K线,时间范围为2026-03-11至2026-11-05,价格上绘制了历史高点,下方面板则显示了相对高点的回撤。请注意,这个窗口内没有蓝点:这里没有新的阈值事件开始,因为图表一直处于一个既有事件之中。这本身就是一种解读。当回撤面板在整个屏幕范围内从未触及零时,说明在你所观察的整段时间里,市场都没有创出新高。
如果你使用这一指标,在信任由此得出的任何结论之前,建议先检查三件事。第一,你所衡量的是哪一个高点,因为历史最高点和滚动90天高点所讲述的故事截然不同。第二,你的样本是否涵盖了一个完整的周期;从崩盘之后才开始的研究会低估跌幅深度。第三,当前事件是否仍未结束,因为它不会出现在任何中位数计算中。真正会推翻这种“令人安心”的解读的,是回撤面板中出现新的低点:实际上事件的计时器会重新开始,即便按定义它早已在进行中。把回撤深度当作背景信息而非触发条件来使用,它主要是一个仓位规模的输入参数,因为它回答的是市场在历史上通常需要多大的回旋空间。
Pullwave指标如何看待这一点
Pullwave是一款仅限邀请使用的TradingView指标,依据价格和成交量的固定规则运行,不含任何主观判断。它会在图表上标记做多和做空入场点、加仓、部分平仓和全部平仓,并可在出现标记时发送提醒。它的规则并未公开,它不会预测未来,也会有亏损的交易。
上方图表中的金色箭头是Pullwave在相同K线上标出的记号,取自pullwave.net上的公开记录。可以将它们与本文测试的技术所使用的蓝点进行比较。像本文这样单一条件的触发信号本身是嘈杂的;一套完整的规则还必须回答何时加仓、何时部分获利了结、何时退出观望等问题。任何订单均由用户自行下达;该指标仅绘制标记并发送提醒。
要点总结
- 在2243根SOLUSDT日K线中,共出现7次超过20%的回撤、5次超过30%的回撤和4次超过50%的回撤,深度下跌是一种反复出现的特征,而非一次性事件。
- 超过20%阈值的中位数恢复时间为67天,超过30%为97天,超过50%为105天,但每个中位数都排除了一次尚未恢复的事件,这使得这些数字偏乐观。
- 最深跌幅达到-96.3%,其低点日期为2022-12-29(UTC),发生在2022年11月FTX崩盘前后;图表数据结束时仍处于历史高点-65.9%的位置。
- 低于高点是常态:78.4%的交易日收盘价低于90天高点10%以上,36.2%的交易日收盘价低于90天高点30%以上。
- 如果你要使用回撤统计数据,建议将它们视为仓位规模参考和耐心检验,而不是对当前事件将持续多长时间的预测。
图表中的金色箭头是TradingView版Pullwave指标的标记。点击了解Pullwave指标在pullwave.net上的运作方式。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com