Caídas desde máximos de SOL: 7 caídas superiores al 20% y 67 días hasta un nuevo máximo
Medimos cada caída desde máximos en 2243 velas diarias de SOLUSDT. Siete episodios superaron el 20%, la mediana de recuperación fue de 67 días, y la caída más profunda alcanzó -96.3%.
- Mercado
- Futuros perpetuos de SOLUSDT
- Temporalidad
- 1D
- Datos
- Sep 2020 – Nov 2026
- Muestra
- 30 muestras
Traducido del original en inglés. Si hay diferencias, prevalece la versión en inglés. Leer el original en inglés
La mayor parte de la educación en trading se centra en cómo entrar. El número que decide si seguirás ahí para volver a entrar es la caída desde máximos: cuánto cayó el mercado desde su último máximo y cuánto tiempo permaneció así. Una estrategia que puedas describir en una sola frase no vale nada si el período de espera entre máximos es más largo que tu paciencia o tu capital.
Así que hoy no estamos probando una señal. Estamos midiendo el terreno. La pregunta es simple e incómoda: para SOL, ¿qué tan profundas han sido las caídas desde el máximo vigente, con qué frecuencia ocurrieron y cuántos días tardó en imprimirse un nuevo máximo? Las respuestas establecen una expectativa realista para cualquiera que mantenga exposición durante un ciclo, y también explican por qué la mayor parte del tiempo un gráfico parece estar "por debajo del máximo" en lugar de estar marcando uno.
Qué mide Caídas desde máximos y tiempo de recuperación
Una caída desde máximos es la distancia entre el precio actual y el precio más alto alcanzado hasta el momento. Se recorren los datos vela por vela, se registra el cierre más alto observado (el máximo vigente) y, para cada vela, se anota qué tan por debajo de ese máximo se encuentra el cierre, en porcentaje. Cuando el precio marca un nuevo máximo, la caída se reinicia a cero.
Un episodio es el tramo entre dos máximos. Comienza cuando el precio cae por debajo del máximo vigente en más de un umbral elegido y termina el día en que se marca un nuevo máximo. El tiempo de recuperación es simplemente el número de días en ese tramo. Los umbrales habituales son 20%, 30% y 50%: el primero marca una corrección normal, el segundo una corrección seria, el tercero un cambio de régimen en el que el activo tiene que revertir aproximadamente su pérdida y algo más para quedar en equilibrio.
Los traders suelen leer tres cosas de esto. Primero, la caída máxima desde máximos, que es lo peor que llegó a estar el gráfico. Segundo, la frecuencia de episodios, que indica si las caídas profundas son un evento de una vez por ciclo o una característica recurrente. Tercero, la mediana del tiempo de recuperación, que es una guía mejor que el promedio porque un episodio enorme puede distorsionar un promedio hasta hacerlo inútil. Una medida complementaria útil es la proporción de días transcurridos a cierta distancia por debajo de un máximo móvil, que describe el día típico en lugar del extremo.
El test
Usamos velas de futuros perpetuos USDⓈ-M de Binance para SOLUSDT, en timeframe diario, desde Sep 2020 hasta Nov 2026, con todas las marcas de tiempo en UTC. Eso equivale a 2243 velas diarias.
La regla: sobre los cierres diarios, seguimos el máximo histórico vigente de esta muestra. Una caída desde máximos es la caída desde ese máximo vigente. Un episodio termina cuando se marca un nuevo máximo. Contamos los episodios que superaron el 20%, 30% y 50%, y para cada grupo medimos el número de días hasta un nuevo máximo. Los resultados se miden de cierre a cierre, desde el cierre de la vela que rompió el umbral hasta el cierre de la vela que estableció el nuevo máximo. Dado que un episodio, por definición, se extiende hasta el siguiente máximo, los episodios no pueden solaparse dentro de un mismo grupo de umbral, lo que actúa como un enfriamiento natural.
La referencia aquí no es una comparación de señales, sino el día típico. En lugar de preguntar qué sucede después de un disparador, preguntamos cómo se veía una vela arbitraria: con qué frecuencia un día cualquiera se situaba muy por debajo de un máximo reciente. Para eso usamos un máximo móvil de 90 días, que mantiene la comparación local en lugar de atarla a un pico de años atrás.
Estas cifras se calcularon sobre precios históricos; no son operaciones reales. No se incluyen comisiones, tasa de financiación ni slippage, y una posición real también tendría que sobrevivir el recorrido entre los dos cierres, no solo los puntos extremos.
Resultados
Caídas desde el máximo histórico vigente (cierres diarios)
| Caída | Episodios | Mediana de días hasta un nuevo máximo | Aún no recuperado |
|---|---|---|---|
| Superior al 20% | 7 | 67 | 1 |
| Superior al 30% | 5 | 97 | 1 |
| Superior al 50% | 4 | 105 | 1 |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni slippage.
La forma de la tabla es la lección principal. Las caídas superiores al 20% ocurrieron 7 veces, con una mediana de 67 días hasta un nuevo máximo. Las caídas superiores al 30% ocurrieron 5 veces, con una mediana de 97 días. Las caídas superiores al 50% ocurrieron 4 veces, con una mediana de 105 días. Los episodios profundos no son excepciones raras añadidas a un gráfico por lo demás tranquilo: la mayoría de las correcciones que superaron el 20% siguieron cayendo más allá del 30%, y la mayoría de esas superaron el 50%. En esta muestra, una vez que SOL perdía una quinta parte de su valor desde el máximo, las probabilidades de que también perdiera la mitad no eran pequeñas.
El tiempo de recuperación crece con la profundidad, como exige la aritmética, pero las medianas son más moderadas de lo que sugieren las profundidades. De dos a tres meses hasta un nuevo máximo después de una corrección, y un poco más de tres meses después de que el precio se reduzca a la mitad, es una espera sobrellevable para un trader que haya dimensionado la posición para ello. La advertencia está en la última columna: un episodio en cada fila no se ha recuperado y queda excluido de cada mediana. Las medianas calculadas solo sobre episodios completados son optimistas por construcción, porque la recuperación más lenta es la que todavía está en curso.
Las cifras de referencia replantean todo esto. En toda la muestra, el 78.4% de los días cerraron más de un 10% por debajo del máximo de 90 días, y el 36.2% de los días cerraron más de un 30% por debajo de él. Estar por debajo de un máximo reciente no es un estado inusual para este mercado; es el estado normal. Los nuevos máximos son la excepción, por lo que las estrategias que solo se sienten cómodas cerca de los máximos pasan la mayor parte del calendario sin operar.
Dónde falló
El peor caso de la muestra es también el más claro. La caída máxima alcanzó -96.3%, medida sobre cierres diarios, con el punto más bajo de ese episodio fechado el 2022-12-29 (UTC). Esa es la cola del colapso de FTX de noviembre de 2022, un evento estrechamente ligado a SOL por razones que no tenían nada que ver con patrones de gráfico. Ningún estudio de caídas desde máximos basado en un máximo vigente advierte de ese tipo de movimiento; solo lo registra después de ocurrido.
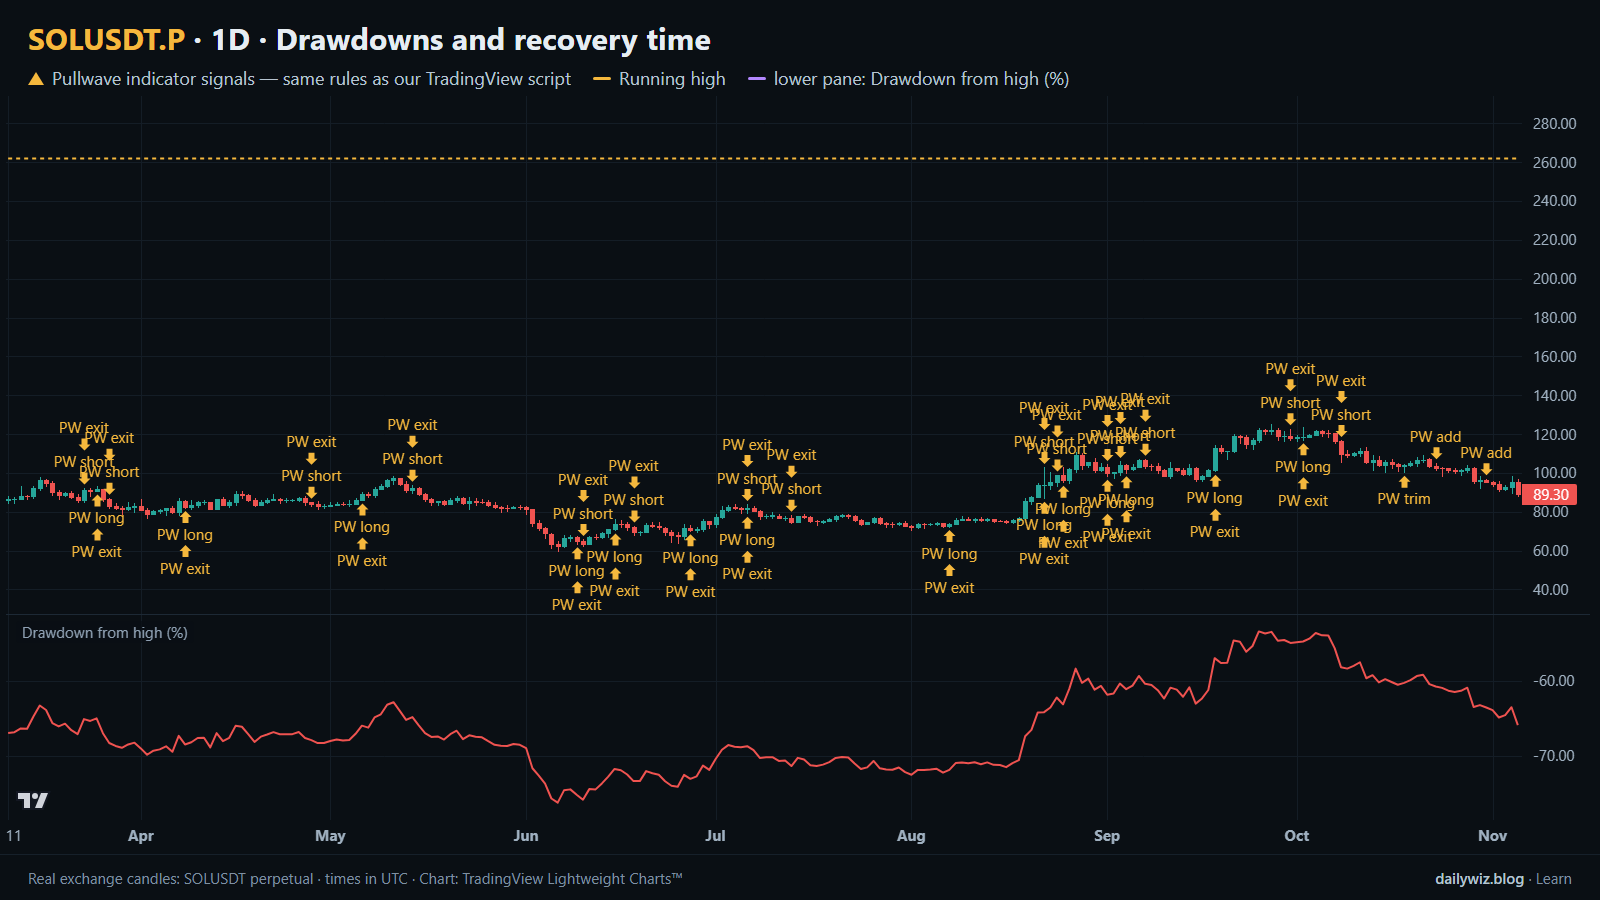
El segundo fallo es más silencioso. Al final de la muestra, el gráfico se encuentra a -65.9% del máximo vigente, y ese episodio es el que se cuenta como no recuperado en las tres filas. Cualquiera que hubiera leído las medianas al comienzo de ese episodio y planeado en torno a 67 o 97 días se habría equivocado, y no habría tenido forma de saber de antemano si este episodio pertenecía al grupo rápido o al largo. La mediana de recuperación es una descripción de la distribución pasada, no una cuenta regresiva.
Cómo leerlo en tu gráfico
El gráfico de arriba muestra las últimas 240 velas diarias, desde el 2026-03-11 hasta el 2026-11-05, con el máximo vigente trazado sobre el precio y la caída desde el máximo en el panel inferior. Observa que no hay puntos azules en esta ventana: no comenzó ningún episodio de nuevo umbral aquí, porque el gráfico ha estado dentro de uno ya existente. Esa es, en sí misma, la lectura. Cuando el panel de caída nunca toca cero a lo largo de toda una pantalla, el mercado no ha marcado un máximo durante todo el período que estás observando.
Si usas esta medida, considera revisar tres cosas antes de confiar en cualquier conclusión que se derive de ella. Primero, desde qué máximo estás midiendo, ya que un máximo histórico vigente y un máximo móvil de 90 días cuentan historias muy distintas. Segundo, si tu muestra incluye un ciclo completo; un estudio que comienza después de un colapso subestimará la profundidad. Tercero, si el episodio actual sigue abierto, porque no aparecerá en ninguna mediana. Lo que invalida la lectura cómoda es un nuevo mínimo en el panel de caída: el reloj del episodio se reinicia en la práctica, aunque la definición diga que ya estaba en curso. Usada como contexto en lugar de como disparador, la profundidad de la caída es principalmente un dato de entrada para el dimensionamiento de posiciones, ya que responde cuánto margen ha necesitado el mercado históricamente.
Cómo aborda esto el indicador Pullwave
Pullwave es un indicador de TradingView disponible solo por invitación, que sigue reglas fijas sobre precio y volumen, sin discrecionalidad. En el gráfico marca entradas largas y cortas, incorporaciones, salidas parciales y salidas totales, y puede enviar una alerta cuando aparece una marca. Sus reglas no están publicadas, no predice el futuro y tiene operaciones perdedoras.
Las flechas doradas en el gráfico de arriba son las marcas de Pullwave sobre las mismas velas, tomadas del registro público en pullwave.net. Compáralas con los puntos azules de la técnica probada aquí. Un disparador de una sola condición como este es ruidoso por sí solo; un conjunto de reglas completo también debe responder cuándo incorporar, cuándo tomar ganancias parciales y cuándo hacerse a un lado. Cualquier orden la coloca el usuario; el indicador solo dibuja marcas y envía alertas.
Conclusiones clave
- En 2243 velas diarias de SOLUSDT hubo 7 caídas superiores al 20%, 5 superiores al 30% y 4 superiores al 50%, por lo que las caídas profundas fueron una característica recurrente y no un evento aislado.
- La mediana de recuperación fue de 67 días tras el umbral del 20%, 97 días tras el 30% y 105 días tras el 50%, pero un episodio no recuperado queda excluido de cada mediana, lo que hace que esas cifras sean optimistas.
- La caída más profunda alcanzó -96.3%, con su mínimo fechado el 2022-12-29 (UTC), en torno al colapso de FTX de noviembre de 2022; el gráfico termina a -65.9% por debajo del máximo vigente.
- Estar por debajo de un máximo es algo normal: el 78.4% de los días cerraron más de un 10% por debajo del máximo de 90 días y el 36.2% cerraron más de un 30% por debajo de él.
- Si usas estadísticas de caídas desde máximos, considera tratarlas como contexto para el dimensionamiento y como una prueba de paciencia, no como una estimación de cuánto durará el episodio actual.
Las flechas doradas en el gráfico son marcas del indicador Pullwave para TradingView. Mira cómo funciona el indicador Pullwave en pullwave.net.
Gráfico dibujado con TradingView Lightweight Charts™ a partir de velas reales de exchange. tradingview.com