ETHUSDT:突破20日高点后行情会延续吗?
我们统计了ETHUSDT永续合约上收盘价突破此前20日高点的56次情况。7天后,51.8%收盘走高,而基准(任意K线)为51.6%,这一优势小到不足以单独依赖。
- 市场
- ETHUSDT永续合约
- 时间框架
- 1D
- 数据
- 2020年9月–2026年10月
- 样本
- 56次事件
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
突破是交易中最古老的理念之一:当价格突破近期最高点时,意味着情况已经发生变化,行情理应延续。20日高点是这一理念的经典版本。它简单直观,在任何图表上都能看到,而且感觉上合情合理,因为突破了一个月的阻力位的市场,背后理应有买盘支撑。
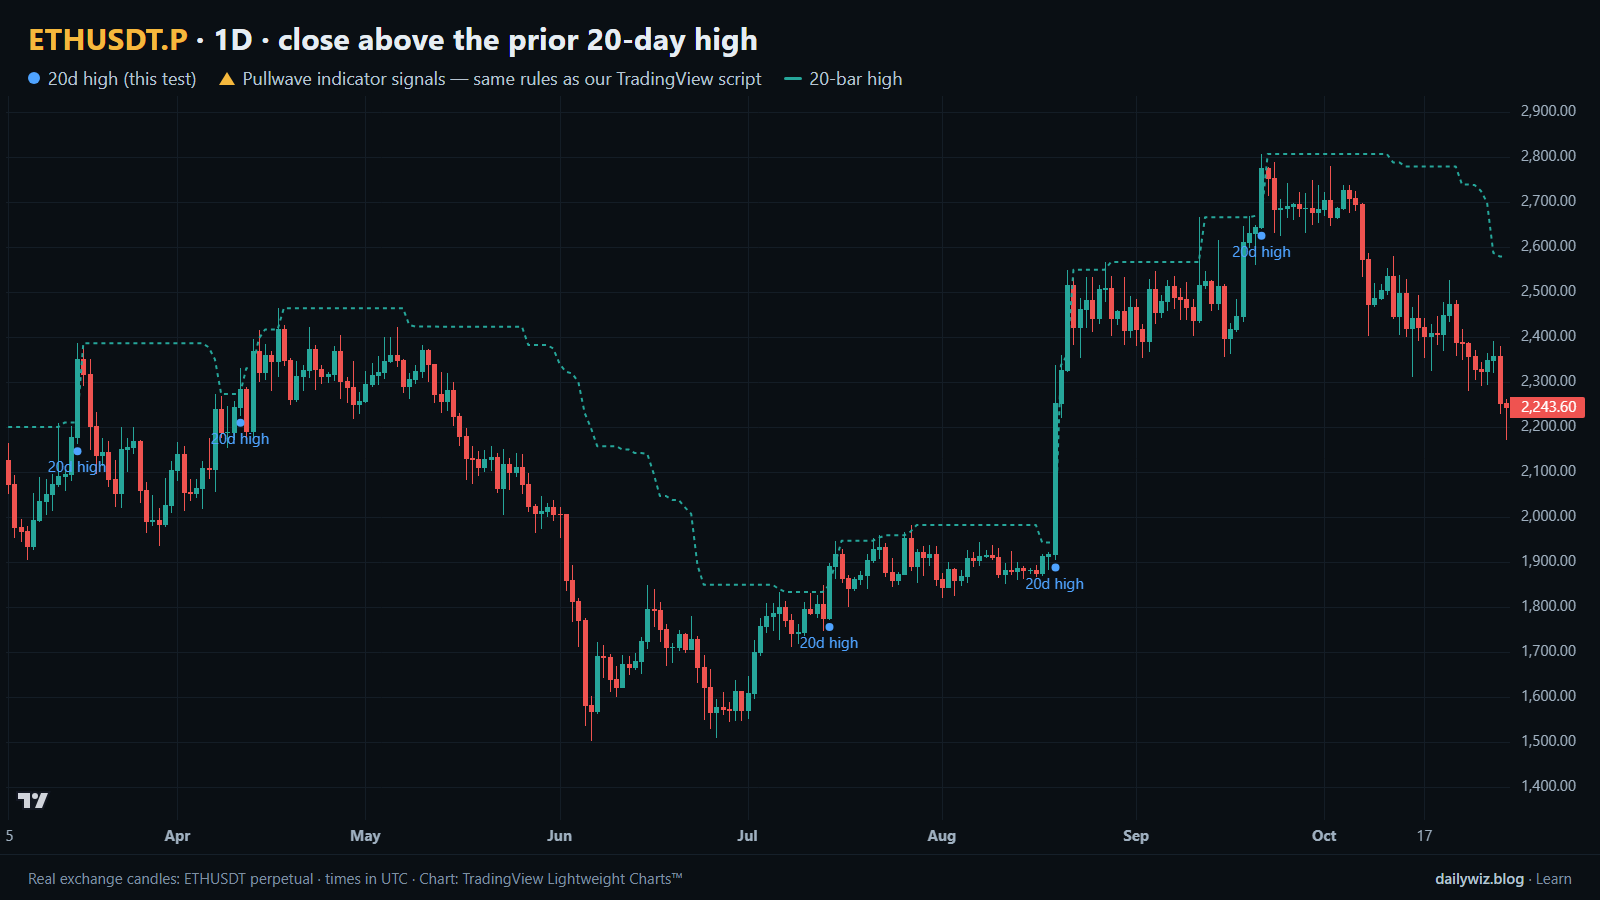
但感觉合理和真正正确是两回事。我们想要回答的问题很明确,也可以检验:当ETHUSDT收盘价突破此前20天的最高点时,接下来一周的表现是否通常优于普通一周?这正是本文所测量的唯一内容。上方图表展示了该设置。蓝点标记了每一次突破事件,曲线是滚动20根K线的高点,金色箭头则是Pullwave在同一批K线上给出的标记,供对比参考。
突破20日高点衡量的是什么
计算方法很简单。对每根K线,回看此前20根日K线,找出其中的最高点。如果当天收盘价高于这一水平,那么当天就是一根突破K线。如果收盘价等于或低于该水平,则不构成突破。这正是交易者所说的唐奇安通道(Donchian channel)的上轨,该通道以理查德·唐奇安(Richard Donchian)命名,他正是围绕这类规则构建了趋势跟踪系统。
常见的回看周期是20根和50根K线。较短的回看周期触发频繁,能捕捉到较小的波动;较长的回看周期触发较少,只在出现重大扩张时才会出现。在日线图上,20根K线大约相当于一个月的交易日,这也是许多交易者默认选用它的原因。
通常的解读是动能:突破意味着过去一个月的所有买家目前都处于盈利状态,上方没有被套的持仓。而常见的质疑同样历史悠久。在震荡区间中,20日高点不过是区间的顶部,而突破恰恰是区间交易者反向操作(做空)的时机。这两种解读都有道理。本次测试的目的,就是看数据在这一市场上支持哪一种说法。
测试方法
我们使用了币安USDⓈ-M永续合约ETHUSDT在1D时间框架上的K线数据,时间范围从2020年9月至2026年10月,共2251根K线。所有时间戳均为UTC。
规则是:在前一日收盘价未突破的情况下,当日收盘价突破此前20天的最高点。这样做是为了单独捕捉突破发生的那一刻,而不是把延续趋势中的每一天都计入。一次事件发生后,接下来7天内出现的新事件将被忽略,以避免单一趋势段用大量近乎相同的观测值充斥样本。经过这一冷却处理后,剩下56次事件。
结果是从信号K线的收盘价,测量到之后第3、7和30根K线的收盘价之间的变化。主要观察周期为7天。作为基准,我们统计了同一时间段内的每一根K线,并测量相同的前瞻窗口,以此了解一个普通、未经筛选的日子通常是什么样子。如果突破携带有效信息,它应当跑赢这一基准;如果没有,那么它所描述的其实只是一个绕了弯子的普通日子。
这些数据均基于历史价格计算,并非实际交易。未计入手续费、资金费率或滑点,实际执行会使下表中的每一列数值均有所减少。
结果
信号出现后发生了什么(收盘价突破此前20日高点)
| 之后 | 事件数 | 收盘走高占比 | 中位数变动 | 中间50%区间(第25/75百分位) | 最差情况 | 基准:收盘走高占比 | 基准:中位数 |
|---|---|---|---|---|---|---|---|
| 3天 | 56 | 50.0% | +0.57% | -3.5% / +5.9% | -11.7% | 52.3% | +0.23% |
| 7天 | 56 | 51.8% | +0.59% | -6.1% / +7.2% | -17.2% | 51.6% | +0.28% |
| 30天 | 56 | 53.6% | +0.83% | -8.2% / +15.4% | -41.4% | 53.0% | +1.29% |
基于历史价格计算,并非实际交易。未计入手续费和滑点。
老实说,这个优势非常微弱。7天后,51.8%的突破收盘走高,而基准为51.6%。3天后,突破的胜率反而不及基准:50.0%对52.3%。只有在30天时,事件才略微领先,53.6%对53.0%,但此时基准的中位数变动+1.29%反而大于事件的中位数变动+0.83%。
离散程度比中心值更重要。在7天的窗口中,中间50%的结果分布在-6.1%到+7.2%之间,最好情况为+21.8%,最差情况为-17.2%。在30天的窗口中,这一范围扩大到-8.2%与+15.4%之间,最好情况为+61.5%,最差情况为-41.4%。30天的平均值为+3.87%,远高于中位数+0.83%,这正是典型案例几乎毫无表现、而少数大赢家拉高平均值的标志。
过程本身也相当颠簸。在7天窗口内,最差回撤的中位数为-5.10%,有50.0%的事件在窗口结束前的某个时点回撤超过5%。同一窗口内最佳涨幅的中位数为+5.89%。因此,一次典型的突破在上下两个方向上的波动幅度,大致都与整体预期的变动幅度相当。
按年份划分(7天后的变动)
| 年份 | 事件数 | 收盘走高占比 | 中位数变动 |
|---|---|---|---|
| 2021 | 10 | 70.0% | +1.21% |
| 2022 | 7 | 42.9% | -1.06% |
| 2023 | 11 | 45.5% | -1.04% |
| 2024 | 12 | 58.3% | +3.73% |
| 2025 | 9 | 44.4% | -9.46% |
| 2026 | 7 | 42.9% | -3.13% |
基于历史价格计算,并非实际交易。未计入手续费和滑点。
这张按年份划分的表格说明了为何单一时间段的回测会产生误导。2021年是表现最好的一年,70.0%的事件收盘走高,中位数变动为+1.21%。2024年紧随其后,为58.3%和+3.73%。其余年份都处于或低于抛硬币的水平,2025年的9次事件中位数变动为-9.46%。这一技术的表现并非平稳衰减,而是在趋势性行情中有效、在震荡行情中受损。
分组对比:收盘价高于或低于200日EMA(7天后的变动)
| 分组 | 事件数 | 收盘走高占比 | 中位数变动 | 最差情况 |
|---|---|---|---|---|
| 收盘价高于EMA 200 | 39 | 53.8% | +1.06% | -16.1% |
| 收盘价低于EMA 200 | 17 | 47.1% | -1.06% | -17.2% |
基于历史价格计算,并非实际交易。未计入手续费和滑点。
背景信息确实有一定帮助。在收盘价高于200日EMA时出现的突破共39次,其中53.8%收盘走高,中位数变动为+1.06%。在收盘价低于200日EMA时出现的突破共17次,其中47.1%收盘走高,中位数变动为-1.06%。两边的最差情况都很糟糕,高于EMA一侧为-16.1%,低于EMA一侧为-17.2%,因此这一过滤条件只是改变了中心值,并未消除尾部风险。
失效的案例
7天期表现最差的三次,都是在市场走弱时发生的突破。2022-09-10 00:00 UTC,价格为1,773时,变动为-17.2%,期间最深回撤达-20.9%,这次突破始终未能站稳。2024-04-08 00:00 UTC,价格为3,698时,结果为-16.1%,期间回撤-24.5%。2024-03-11 00:00 UTC,价格为4,071时,结果为-13.4%,期间回撤-16.1%,这次突破发生在市场已大幅上涨后随即急剧反转的情况下。
这三次案例的模式相同:突破出现后,最初几天并未出现跟进行情,窗口期内的回撤幅度大于最终的亏损幅度。表现最好的案例则从一开始就截然不同。2025-07-09 00:00 UTC,变动为+21.8%,最大回撤仅为-0.5%;2021-04-27 00:00 UTC,变动为+21.6%,回撤为-4.0%。有效的突破往往立刻就见效。
如何在你的图表上解读
如果你使用这一信号,建议将其视为背景参考,而非决策依据。本次测量支持三项检验。第一,相对于长期趋势的位置,因为高于200日EMA的事件是样本中表现更好的那一半。第二,最初几天的走势表现,因为表现最好的案例几乎没有出现亏损,而表现最差的案例很早就失败了。第三,你自身对过程波动的承受能力:有一半的事件在一周内回撤超过5%,因此如果止损设置得比这更紧,在许多后来实际回升的案例中都会提前被触发。
使这一解读失效的情况是,收盘价重新跌回被突破的水平以下,这会把突破变成一次失败的突破,并让价格重新回到区间内。在上方图表中,请留意蓝点相对于20根K线高点曲线的位置,其中有几个蓝点标记的其实是一波行情的终点,而非起点。这正是51.8%胜率在图表上的直观体现。
Pullwave指标如何处理这一问题
Pullwave是一款仅限邀请使用的TradingView指标。它基于规则运行,对价格和成交量采用固定规则,不涉及主观判断。其规则并未公开,它不会预测未来,也存在亏损交易。在上方图表中,它的标记为金色箭头,而蓝点则是我们测试的突破事件,你可以借此比较两者在同一批K线上各自给出信号的位置。
值得注意的区别在于覆盖范围。像本文测量的这种单一条件触发器,只能回答一个问题:是否刚刚发生了某件事。而一套完整的规则体系则需要回答更多问题,即何时加仓、何时部分平仓、何时平仓。Pullwave会标记做多和做空的入场点、加仓点、部分平仓点和平仓点,并且在出现标记时可以发送TradingView提醒。永续合约版本围绕SOLUSDT永续合约构建,现货版本则适用于主流币种。用户需自行下单,该指标仅负责绘制标记和发送提醒。
要点总结
- 在ETHUSDT日线K线的56次事件中,收盘价突破此前20日高点后,7天内收盘走高的比例为51.8%,而基准为51.6%,在胜率上基本没有优势。
- 分布范围很宽:7天期结果的中间50%分布在-6.1%到+7.2%之间,50.0%的事件在窗口结束前回撤超过5%。
- 结果集中体现在趋势性行情年份。2021年收盘走高比例为70.0%,而2025年中位数变动为-9.46%。
- 如果使用这一技术,建议按长期趋势进行过滤:高于200日EMA的事件收盘走高比例为53.8%,而低于200日EMA的为47.1%,不过两侧的最差情况相近。
- 任何实际使用都还需承担手续费、资金费率和滑点,而本次测试并未将其计入。
图表中的金色箭头是TradingView版Pullwave指标给出的标记。点击了解Pullwave指标在pullwave.net上的工作原理。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com