ETHUSDT: ¿Las rupturas por encima del máximo de 20 días tienen continuidad?
Contamos 56 cierres diarios por encima del máximo previo de 20 días en futuros perpetuos de ETHUSDT. Después de 7 días, 51.8% cerró más alto frente a una referencia de 51.6%, una ventaja demasiado pequeña como para apoyarse en ella sola.
- Mercado
- Futuros perpetuos ETHUSDT
- Timeframe
- 1D
- Datos
- sep 2020 – oct 2026
- Muestra
- 56 eventos
Traducido del original en inglés. Si hay diferencias, prevalece la versión en inglés. Leer el original en inglés
Una ruptura es una de las ideas más antiguas en trading: cuando el precio supera el punto más alto del pasado reciente, algo ha cambiado, y se supone que el movimiento debería continuar. El máximo de 20 días es la versión clásica de esa idea. Es simple, visible en cualquier gráfico, y se siente correcta, porque un mercado que supera un mes de resistencia debería tener compradores detrás.
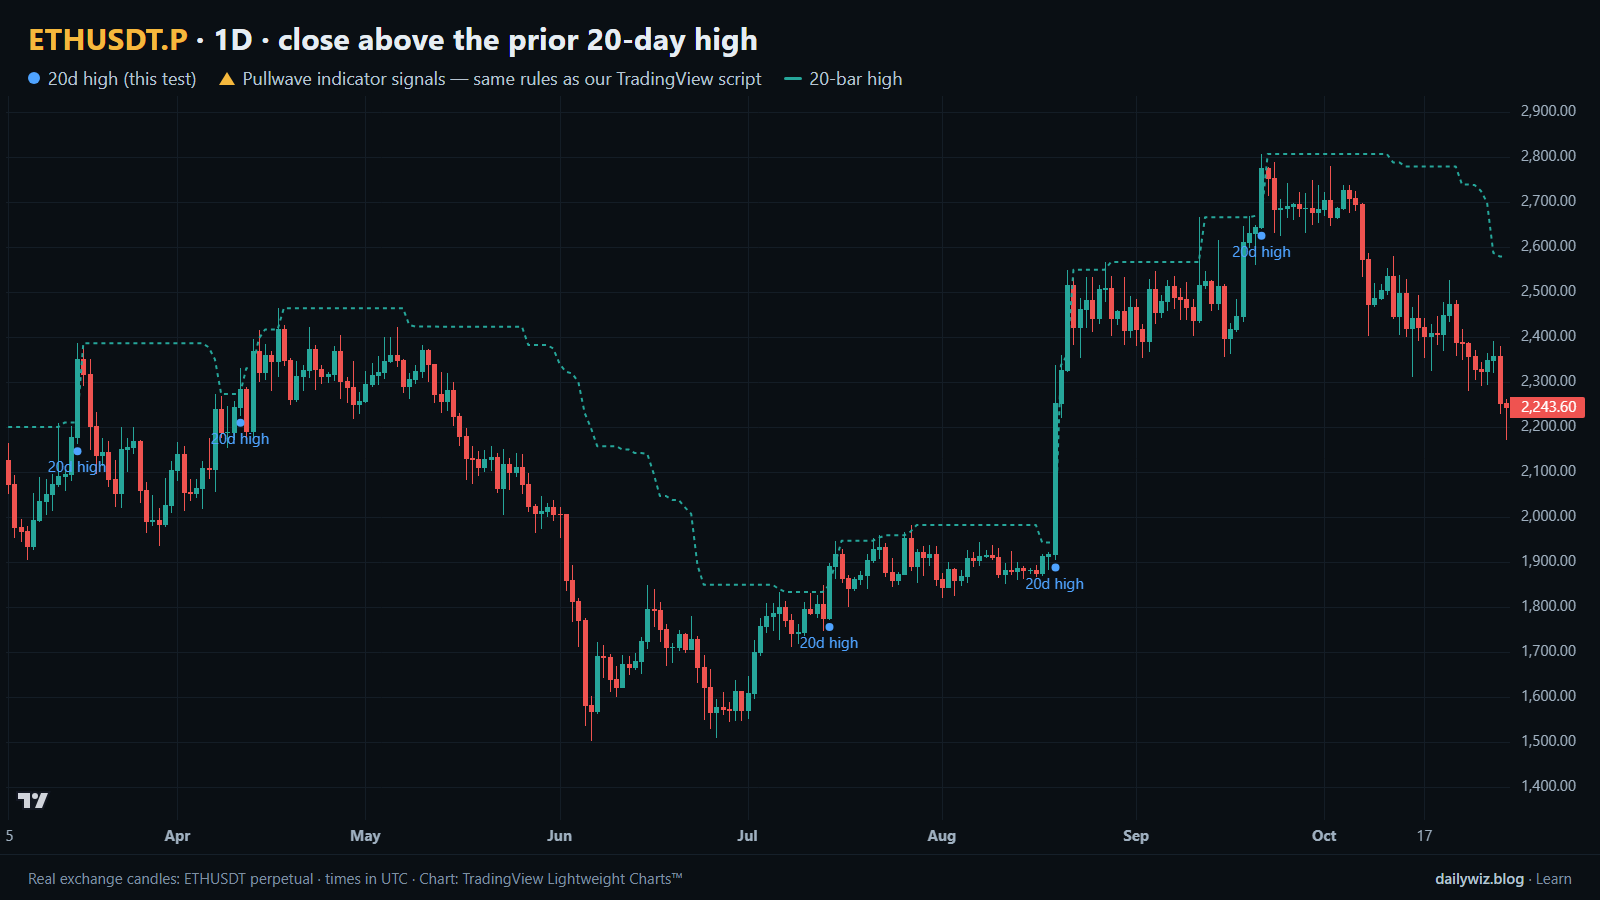
Pero sentirse correcta y ser correcta son cosas distintas. La pregunta que quisimos responder es acotada y comprobable: cuando ETHUSDT cierra por encima del máximo más alto de los 20 días previos, ¿la semana siguiente suele ser mejor que una semana ordinaria? Eso es lo único que mide este artículo. El gráfico de arriba muestra la configuración. Los puntos azules marcan cada evento de ruptura, la línea es el máximo móvil de 20 velas, y las flechas doradas son las marcas propias de Pullwave sobre las mismas velas para comparar.
Qué mide la ruptura sobre el máximo de 20 días
El cálculo es sencillo. Para cada vela, se observan las 20 velas diarias previas y se busca el máximo más alto entre ellas. Si el cierre de hoy termina por encima de ese nivel, hoy es una vela de ruptura. Si el cierre está en o por debajo, no pasa nada. Esta es la banda superior de lo que los traders llaman un canal de Donchian, nombrado así por Richard Donchian, quien construyó sistemas de tendencia alrededor exactamente de este tipo de regla.
Los periodos de referencia habituales son 20 y 50 velas. Los periodos más cortos se activan a menudo y capturan oscilaciones pequeñas; los más largos se activan rara vez y solo en expansiones mayores. En un gráfico diario, 20 velas equivalen aproximadamente a un mes de operaciones, razón por la cual es el valor predeterminado al que recurren muchos traders.
La lectura habitual es de momentum: la ruptura dice que todo comprador del último mes está ahora en ganancia y que nadie por encima está atrapado. La crítica habitual es igual de antigua. En un rango, el máximo de 20 días es simplemente el techo del rango, y la ruptura es el momento en que un trader de rango opera en contra. Ambas lecturas son plausibles. El test existe para ver cuál respalda los datos para este mercado.
El test
Usamos velas de futuros perpetuos ETHUSDT USDⓈ-M de Binance en el timeframe 1D, desde sep 2020 hasta oct 2026, lo que equivale a 2251 velas. Todas las marcas de tiempo están en UTC.
La regla: un cierre diario por encima del máximo más alto de los 20 días previos, después de un cierre que no estuvo por encima de él. Esto aísla el momento de la ruptura en lugar de contar cada día dentro de un tramo extendido. Después de un evento, se ignoraron nuevos eventos durante 7 días, de modo que una sola pierna de tendencia no pueda inundar la muestra con observaciones casi idénticas. Ese período de enfriamiento dejó 56 eventos.
Los resultados se midieron desde el cierre de la vela de señal hasta el cierre 3, 7 y 30 velas después. El horizonte principal es 7 días. Como referencia tomamos cada vela del mismo período y medimos las mismas ventanas hacia adelante, lo que nos indica cómo se veía un día ordinario, sin selección. Si la ruptura lleva información, debería superar esa referencia; si no, está describiendo un día promedio con pasos adicionales.
Estas cifras se calcularon sobre precios históricos; no son operaciones reales. No se incluyen comisiones, tasa de financiación ni deslizamiento, y la ejecución real restaría de cada columna a continuación.
Resultados
Qué sucedió después de la señal (cierre por encima del máximo previo de 20 días)
| Después de | Eventos | Cerró más alto | Movimiento mediano | Mitad central (percentil 25 / 75) | Peor caso | Referencia: cerró más alto | Referencia: mediana |
|---|---|---|---|---|---|---|---|
| 3 días | 56 | 50.0% | +0.57% | -3.5% / +5.9% | -11.7% | 52.3% | +0.23% |
| 7 días | 56 | 51.8% | +0.59% | -6.1% / +7.2% | -17.2% | 51.6% | +0.28% |
| 30 días | 56 | 53.6% | +0.83% | -8.2% / +15.4% | -41.4% | 53.0% | +1.29% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
El resumen honesto es que la ventaja es muy pequeña. Después de 7 días, 51.8% de las rupturas cerró más alto, frente a una referencia de 51.6%. Después de 3 días, las rupturas lo hicieron peor que la referencia en tasa de acierto: 50.0% frente a 52.3%. Solo a los 30 días los eventos lideran levemente, 53.6% frente a 53.0%, y ahí la mediana de la referencia de +1.29% es mayor que la mediana del evento de +0.83%.
La dispersión importa más que el centro. A los 7 días, la mitad central de los resultados fue de -6.1% a +7.2%, con un mejor caso de +21.8% y un peor caso de -17.2%. A los 30 días, el rango se amplió a -8.2% y +15.4%, con un mejor caso de +61.5% y un peor caso de -41.4%. La media a los 30 días, +3.87%, se ubica muy por encima de la mediana de +0.83%, lo cual es la firma de unos pocos grandes ganadores que arrastran el promedio mientras el caso típico no hace casi nada.
El recorrido también fue agitado. Dentro de la ventana de 7 días, la caída mediana máxima fue de -5.10%, y 50.0% de los eventos cayó más de 5% en algún momento antes de que la ventana se cerrara. La subida mediana máxima dentro de la misma ventana fue de +5.89%. Una ruptura típica, por lo tanto, ofrecía una oscilación en ambas direcciones de tamaño aproximado al del movimiento esperado completo.
Por año (movimiento después de 7 días)
| Año | Eventos | Cerró más alto | Movimiento mediano |
|---|---|---|---|
| 2021 | 10 | 70.0% | +1.21% |
| 2022 | 7 | 42.9% | -1.06% |
| 2023 | 11 | 45.5% | -1.04% |
| 2024 | 12 | 58.3% | +3.73% |
| 2025 | 9 | 44.4% | -9.46% |
| 2026 | 7 | 42.9% | -3.13% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
La tabla por año muestra por qué un backtest de un solo período puede engañar. 2021 fue el buen año, con 70.0% de eventos cerrando más alto y una mediana de +1.21%. 2024 le siguió con 58.3% y +3.73%. Todo lo demás se ubicó en o por debajo de una moneda al aire, y 2025 produjo una mediana de -9.46% en 9 eventos. La técnica no se degradó de manera uniforme; funcionó en años de tendencia y perjudicó en años erráticos.
División: cierre por encima vs por debajo de la EMA de 200 días (movimiento después de 7 días)
| Grupo | Eventos | Cerró más alto | Movimiento mediano | Peor caso |
|---|---|---|---|---|
| Cierre por encima de EMA 200 | 39 | 53.8% | +1.06% | -16.1% |
| Cierre por debajo de EMA 200 | 17 | 47.1% | -1.06% | -17.2% |
Calculado sobre precios históricos; no son operaciones reales. No se incluyen comisiones ni deslizamiento.
El contexto ayuda un poco. Las rupturas que se imprimieron con el cierre por encima de la EMA de 200 días, 39 de ellas, cerraron más alto 53.8% del tiempo con una mediana de +1.06%. Las 17 que se imprimieron por debajo cerraron más alto 47.1% del tiempo con una mediana de -1.06%. El peor caso fue malo en ambos lados, -16.1% por encima y -17.2% por debajo, por lo que el filtro desplazó el centro sin eliminar la cola.
Dónde falló
Los tres peores resultados a 7 días fueron todos rupturas hacia la debilidad. El 2022-09-10 00:00 UTC, en 1,773, el movimiento fue de -17.2% con una caída de -20.9% en el camino, y la ruptura nunca se sostuvo. El 2024-04-08 00:00 UTC, en 3,698, el resultado fue de -16.1% con una caída de -24.5%. El 2024-03-11 00:00 UTC, en 4,071, fue de -13.4% con una caída de -16.1%, una ruptura en un mercado que ya había corrido con fuerza y luego revirtió bruscamente.
El patrón en los tres casos es el mismo: la ruptura se imprimió, la continuidad estuvo ausente en los primeros días, y la caída desde máximos dentro de la ventana fue mayor que la pérdida final. Los mejores casos se comportaron distinto desde el inicio. El 2025-07-09 00:00 UTC el movimiento fue de +21.8% con una peor caída de solo -0.5%, y el 2021-04-27 00:00 UTC fue de +21.6% con una caída de -4.0%. Las rupturas que funcionaron tendieron a funcionar de inmediato.
Cómo leerlo en tu gráfico
Si usas esta señal, considera tratarla como un indicador de contexto en lugar de una decisión. Tres comprobaciones están respaldadas por lo que medimos. Primero, la posición respecto a la tendencia de largo plazo, ya que los eventos por encima de la EMA de 200 días fueron la mitad mejor de la muestra. Segundo, el comportamiento de los primeros días, porque los mejores casos apenas cayeron bajo el agua mientras que los peores fallaron temprano. Tercero, tu propia tolerancia al recorrido: la mitad de los eventos cayó más de 5% dentro de la semana, por lo que un stop más ajustado que eso habría sido activado en muchos casos que luego se recuperaron.
Lo que invalida la lectura es un cierre que regresa por debajo del nivel roto, lo cual convierte la ruptura en fallida y vuelve a poner el precio dentro del rango. En el gráfico de arriba, observa cómo los puntos azules se ubican contra la línea del máximo de 20 velas, y que varios de ellos marcan el final de un movimiento en lugar del comienzo de uno. Esa es la versión visual de una tasa de acierto del 51.8%.
Cómo aborda esto el indicador Pullwave
Pullwave es un indicador de TradingView solo por invitación. Está basado en reglas, con reglas fijas sobre precio y volumen y sin discrecionalidad. Sus reglas no están publicadas, no predice el futuro, y tiene operaciones perdedoras. En el gráfico de arriba sus marcas son las flechas doradas, mientras que los puntos azules son los eventos de ruptura que probamos, para que puedas comparar dónde eligió hablar cada uno sobre las mismas velas.
La diferencia que vale la pena notar es el alcance. Un disparador de una sola condición, como el que se mide aquí, responde solo una pregunta: ¿ha ocurrido algo justo ahora? Un conjunto completo de reglas tiene que responder más, a saber, cuándo añadir, cuándo tomar ganancia parcial y cuándo salir. Pullwave marca entradas largas y cortas, adiciones, salidas parciales y salidas, y puede enviar una alerta de TradingView cuando se imprime una marca. La versión de futuros está construida en torno a los futuros perpetuos de SOLUSDT, y la versión spot funciona sobre las principales monedas. El usuario coloca las órdenes por su cuenta; el indicador solo dibuja marcas y envía alertas.
Puntos clave
- A lo largo de 56 eventos en velas diarias de ETHUSDT, un cierre por encima del máximo previo de 20 días fue seguido por un cierre más alto el 51.8% de las veces después de 7 días, frente a una referencia de 51.6%, lo que es efectivamente ninguna ventaja en tasa de acierto.
- La distribución es amplia: la mitad central de los resultados a 7 días fue de -6.1% a +7.2%, y 50.0% de los eventos cayó más de 5% antes de que terminara la ventana.
- Los resultados se concentraron en años de tendencia. 2021 mostró 70.0% de cierres más altos, mientras que 2025 mostró una mediana de -9.46%.
- Si usas esta técnica, considera filtrar por la tendencia de más largo plazo: los eventos por encima de la EMA de 200 días mostraron 53.8% de cierres más altos frente a 47.1% por debajo, aunque los peores casos fueron similares en ambos lados.
- Cualquier uso real también tendría que absorber comisiones, tasa de financiación y deslizamiento, lo cual este test excluye.
Las flechas doradas en el gráfico son marcas del indicador Pullwave para TradingView. Descubre cómo funciona el indicador Pullwave en pullwave.net.
Gráfico dibujado con TradingView Lightweight Charts™ a partir de velas reales de exchange. tradingview.com