時刻で見るBTC/USDT:最も値動きが大きいUTCの時間帯と曜日は?
BTC/USDTの1時間足ローソク足35165本と日足の終値1465本を計測した結果、14:00 UTCが最も値動きの大きい時間帯であり、週末の平均は1.03%で平日の1.94%と対照的であること、そして方向性はコイン投げに近い水準にとどまることが分かりました。
- 市場
- BTC/USDT 現物
- 時間足
- 1H
- データ
- Nov 2022 – Nov 2026
- サンプル
- 35165サンプル
英語の原文を翻訳した記事です。内容に差異がある場合は英語の原文が優先されます。 英語の原文を読む
暗号資産市場は休むことがなく、それは一般的に利点として語られます。しかし実際には、多くのトレーダーがすぐに気づくように、市場はすべての時間帯を同じように扱うわけではありません。ある時間帯は薄く漂うように感じられ、別の時間帯はわずか2~3本のローソク足でその日のレンジ全体を作り出すこともあります。問題は、その感覚が実際の計測に耐えうるものなのか、そして役立つほど安定しているのかという点です。
本記事では、BTC/USDTを対象にこの問いを2つの限定的な形で検証します。すなわち、どのUTCの時間帯が平均して最も大きな1時間の値動きを示すのか、そして週末は本当に平日と比べて静かになるのかという点です。さらに、最も重要でありながら見落とされがちな部分、すなわちこれらのラベルが方向性について何かを示しているのか、それとも値幅についてだけなのかも確認します。
時間帯別・曜日別の値動きの測り方
計算方法は意図的にシンプルです。すべての1時間足ローソク足について、前の終値からそのローソク足の終値までの変化率を求めます。符号を取り除くことで、上昇したか下落したかに関わらず値動きの絶対的な大きさだけが残ります。次に、各ローソク足に記録されたUTCの時間帯ごとにグループ分けし、各グループ内の絶対値動きの平均を取ります。結果として得られるのは「活動マップ」であり、1日の各時間帯で市場が典型的にどれだけ動くかを示す二十四個の数値です。
値幅と並行して、各グループ内でその時間の始値より高く終値を付けたローソク足の割合も算出します。これが方向性の列です。値幅と方向性は別の問題であり、両者を混同することがこの種の分析における最もよくある誤りです。
曜日別のバージョンも、UTCで記録された日足ローソク足に対して同様の方法で行います。各曜日について、日数、上昇して終えた割合、符号付きの中央値の値動き、そして絶対値動きの平均を算出します。中央値を含めるのは、符号付きリターンの平均は少数の外れ値に支配されやすい一方、中央値は典型的な1日の動きを表すためです。
よくあるバリエーションとしては、UTCの代わりに現地時間を使う、終値同士の比較の代わりにローソク足のレンジを使う、あるいは1時間単位ではなくセッション単位でグループ化する、といった方法があります。一般的な読み方は、シグナルのトリガーとしてではなく、「相場が活発になりやすい時間帯」を示す背景情報としてのものです。
検証方法
データはBinanceのBTC/USDT現物の1Hローソク足で、期間はNov 2022からNov 2026まで、合計35165本、曜日別テーブル用に日足の終値1465本を使用しています。すべてのタイムスタンプはUTCです。
ルールは測定方法そのものです。すなわち、UTCの時間帯ごとの1H終値同士の絶対値動きの平均、および曜日ごとの日足終値同士の値動きを、サンプル全体にわたって算出します。結果は、シグナルとなるローソク足の終値から1本先の終値までで測定されます——時間足テーブルでは次の1時間足の終値まで、曜日テーブルでは次の日足の終値までです。基準(任意の足)は、時間帯や曜日のラベルに関わらず、サンプル内のすべてのローソク足です。すべての足がちょうど1回ずつカウントされ、部分集合を選び出すフィルターが存在しないため、重複するウィンドウはなく、クールダウンも必要ありません。
これらの数値は過去の価格をもとに算出されたものであり、実際の取引ではありません。手数料とスリッページは含まれておらず、この点は通常以上に重要です。平均値動きが小さい時間帯こそ、コストが値動きに占める割合が最も大きくなる時間帯だからです。
結果
最も活発な時間帯と最も静かな時間帯(UTC):平均絶対1時間値動き
| 時間帯(UTC) | 平均 |1H値動き| | 上昇して終了 |
|---|---|---|
| 14:00 | 0.49% | 50.7% |
| 15:00 | 0.46% | 51.1% |
| 13:00 | 0.39% | 45.8% |
| 17:00 | 0.38% | 53.9% |
| 05:00 | 0.24% | 48.9% |
| 04:00 | 0.23% | 50.6% |
| 10:00 | 0.23% | 50.9% |
過去の価格をもとに算出したものであり、実際の取引ではありません。手数料・スリッページは含まれていません。
値幅の差は実際に存在し、かつ大きなものです。最も活発な時間帯は14:00 UTCで0.49%、次いで15:00 UTCの0.46%、さらに13:00 UTCの0.39%と17:00 UTCの0.38%が続きます。1日の中で最も静かなのは05:00 UTCの0.24%で、04:00 UTCと10:00 UTCはともに0.23%です。最も活発な時間帯と最も静かな時間帯、すなわち14:00 UTCと10:00 UTCを比較すると、その比率は2.1倍になります。言い換えれば、同じ銘柄であっても、単に時刻の違いだけで、ある時間帯は別の時間帯の約2倍動くのが典型的だということです。この活発な時間帯は、米国の現物市場の取引開始時刻とその前後に重なっています。
方向性の列はまったく異なる姿を示します。上昇して終えたローソク足の割合は、14:00 UTCで50.7%、15:00 UTCで51.1%、17:00 UTCで53.9%、10:00 UTCで50.9%、04:00 UTCで50.6%、05:00 UTCで48.9%、13:00 UTCで45.8%です。これらはいずれも半分前後に集中しており、これは基準(任意の足)の姿そのものです。時間帯を知ることで分かるのは、価格がどれだけ動きそうかということであり、どちらの方向に動くかではありません。
曜日別(UTC日足終値)
| 曜日 | 日数 | 上昇して終了 | 中央値の値動き | 平均 |値動き| |
|---|---|---|---|---|
| 月曜日 | 209 | 52.6% | +0.18% | 2.04% |
| 火曜日 | 209 | 48.8% | -0.11% | 1.88% |
| 水曜日 | 210 | 49.5% | -0.07% | 2.06% |
| 木曜日 | 210 | 45.2% | -0.29% | 1.86% |
| 金曜日 | 209 | 50.7% | +0.05% | 1.88% |
| 土曜日 | 209 | 52.6% | +0.05% | 0.70% |
| 日曜日 | 209 | 52.2% | +0.03% | 1.36% |
過去の価格をもとに算出したものであり、実際の取引ではありません。手数料・スリッページは含まれていません。
曜日別テーブルは、より低い頻度で同じパターンを繰り返しています。平日の平均絶対値動きは、木曜日の1.86%から水曜日の2.06%までの範囲にあり、一方で土曜日は0.70%、日曜日は1.36%です。集計すると、週末の平均は1.03%で、平日の1.94%と対照的です。つまり、週末は測定可能なレベルで静かになっており、その静けさのほとんどは土曜日によるものです。日曜日にはすでに動きが戻り始めています。
方向性については、ここでも控えめな結果にとどまります。月曜日と土曜日は52.6%の確率で上昇して終え、日曜日は52.2%、木曜日は45.2%です。中央値の値動きはプラス・マイナスいずれも小さく、月曜日は+0.18%、木曜日は-0.29%、金曜日と土曜日は+0.05%、日曜日は+0.03%です。各曜日の観測数はわずか209または210日であり、方向性を主張するにはサンプルが小さいと言えます。
うまくいかなかった点
最も明確な失敗は、方向性の読み取りです。木曜日の45.2%は弱気な曜日に見えますが、これは210日分のデータと-0.29%という中央値に基づいており、これは通常の日々の変動のノイズの範囲内です。同じことが13:00 UTCの45.8%にも当てはまります。これは値幅で見れば最も活発な時間帯の一つであるにもかかわらず、上昇して終える割合では最も弱い部類に入ります。活発さと方向性が関連しているのであれば、この組み合わせは現れないはずです。どちらの数値も使えるバイアスとして扱おうとすると、このテクニックは破綻します。
第二の失敗パターンは、平均値の内側に隠れています。平均0.23%の時間帯にも、ある週における最も鋭いローソク足が含まれることがあり、土曜日の平均0.70%も激しい週末の値動きを防ぐものではありません——板が薄いことで、そうした値動きはむしろ悪化することさえあります。典型的な挙動の地図は、典型的でない日については何も語りません。
第三に、サンプルはNov 2022からNov 2026までの期間にまたがっており、FTX破綻の月から始まり、非常に異なるボラティリティのレジームを経ています。この全期間にわたる単一のテーブルは、それらのレジームをまとめて平均化してしまいます。時間帯別の地図は、機関投資家がデスクに座っている時間に結びついているため、曜日別の地図よりも安定している可能性が高いですが、どちらも自然の定数ではありません。
チャート上での読み方
まず、タイムゾーンを確認してください。ここで示されている数値はすべてUTCですが、ほとんどのチャートプラットフォームは初期設定で現地時間や取引所の時間を使用しています。1時間のずれがあるだけで、最も活発な時間帯が普通の時間帯に変わってしまいます。
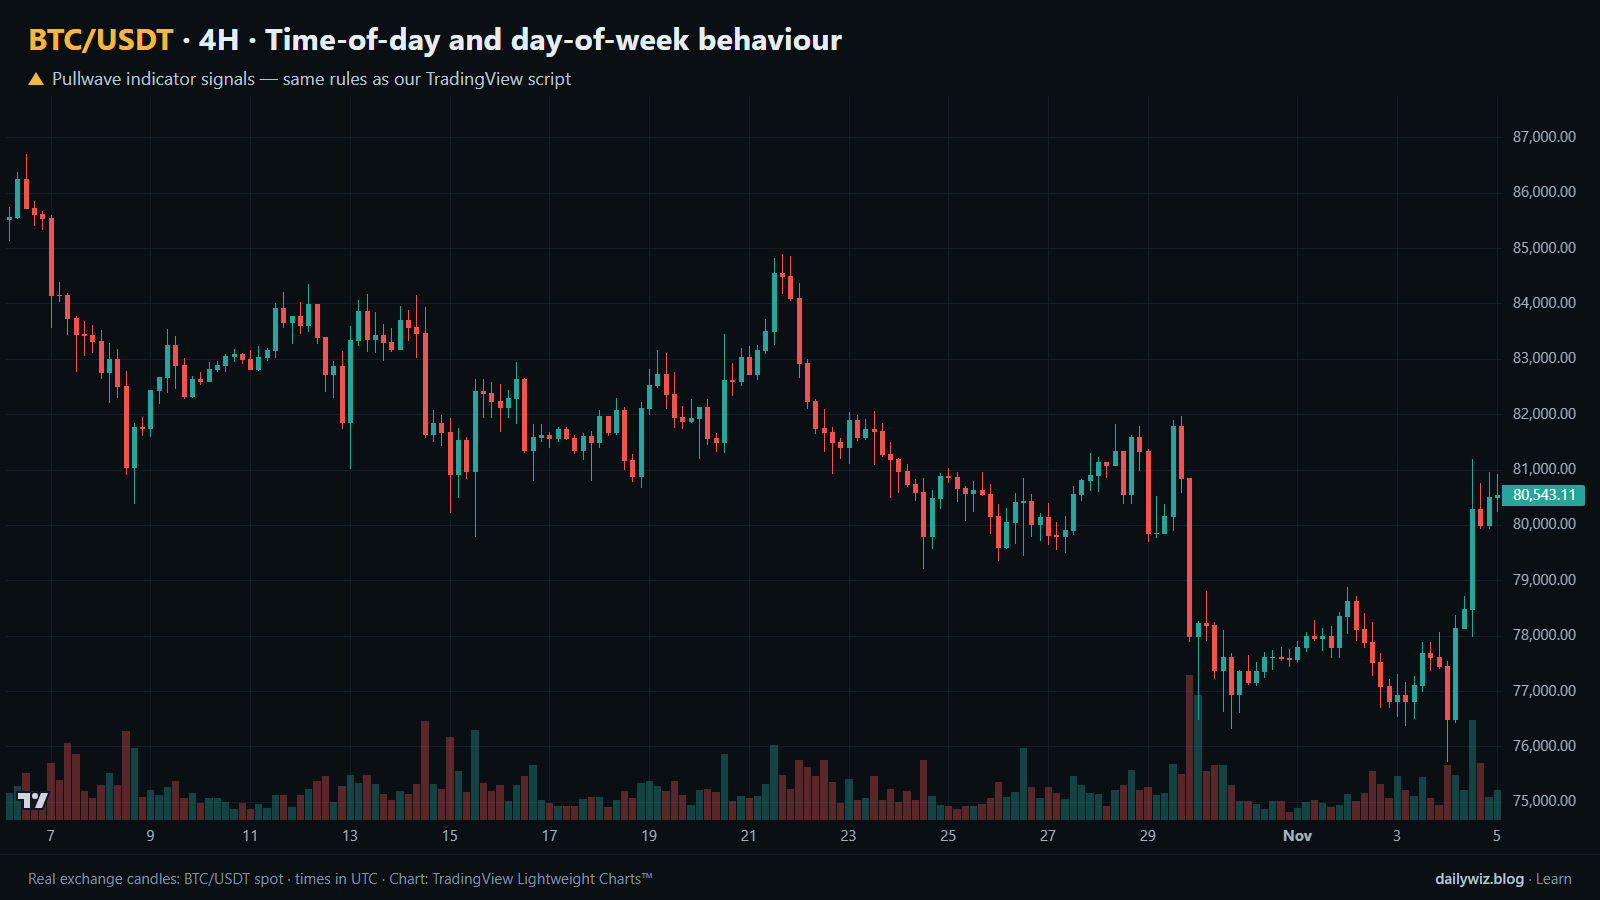
次に、上のチャートが示していないものに注意してください。この分析には離散的なイベントがなく——すべてのローソク足が観測対象です——そのため、印をつけるための青いドットはありません。出力結果はシグナルのトリガーではなく、背景情報です。
これを使う場合は、シグナルとしてではなく、ポジションサイズや期待値を調整するためのフィルターとして捉えるべきです。静かな時間帯に出現するブレイクアウトは、活発な時間帯に出る同じパターンに比べて、典型的なフォロースルーが少なくなります。固定パーセンテージで設定された損切りは、平均値動きが0.49%の時間帯と0.23%の時間帯とでは意味が異なります。また、自分の戦略のエントリーが1日のうちの特定の時間帯に集中していないかを確認する価値もあります。その集中度が、エントリールールそのものよりも結果を左右している可能性があるからです。
これを無効にする要因としては、異なる市場、異なる決済通貨、あるいは活発な時間帯をずらすようなスケジュールされたマクロ指標の発表などが挙げられます。この検証が示唆しているのは、時刻が説明するのは値幅であるということなので、ここから方向性について導き出す結論は根拠がないものとして扱うべきです。
Pullwaveインジケーターはこれにどう取り組むか
Pullwaveは招待制のTradingViewインジケーターです。これはルールベースで、価格と出来高に関する固定のルールに基づいており、裁量の余地はなく、それらのルールは公開されていません。チャート上では、ロングとショートのエントリー、追加エントリー、部分決済、決済に印を付け、印が表示されるとTradingViewのアラートを送信することもできます。これは将来を予測するものではなく、損失が出るトレードもあります。インジケーターは印を描画しアラートを送信するだけなので、実際の注文はユーザー自身が行います。
上のチャートにある金色の矢印は、同じローソク足に対するPullwaveの印であり、サイトに公開されている記録から取得したもので、スクリプトと同じルールに従っています。検証したテクニックが定義する各イベントに対して青いドットを生成するのに対し、完全なルールセットは異なる振る舞いをします。条件を満たさない期間には、矢印がまったく表示されません。
ここで読者が持ち帰るべき一般的な考え方は次の通りです。本記事で検証した時刻ラベルのような単一条件のトリガーは、それ単体ではノイズが多いということです。完全なルールセットは、いつ追加エントリーをするか、いつ部分利確をするか、いつ決済するかにも答えなければなりません。
まとめ
- 値幅は時刻によって大きく変化します。14:00 UTCは1時間あたり平均0.49%で、10:00 UTCの0.23%に対して、このサンプルにおけるBTC/USDTの比率は2.1倍です。
- 週末は実際に静かであり、平均1.03%は平日の1.94%と対照的で、その差のほとんどは0.70%の土曜日によるものです。
- 方向性はどこでも基準(任意の足)に近い水準にとどまります。上昇して終える割合は半分前後に集中しており、木曜日の45.2%のような外れ値も、それぞれ約210日のデータに基づいています。
- これを使う場合は、エントリーの根拠としてではなく、ポジションサイズや損切り幅、コストの見積もりのために活用することを検討し、時間帯のラベルに頼る前にチャートがUTCに設定されていることを確認してください。
チャート上の金色の矢印は、TradingView用Pullwaveインジケーターの印です。Pullwaveインジケーターの仕組みをpullwave.netで見る。
実際の取引所のローソク足を TradingView Lightweight Charts™ で描いたチャートです。 tradingview.com