BCH 1H成交量异动:780次事件,一天后49.4%收高
我们在BCH/USDT上测试了780次1H成交量超过20根K线平均值3倍的异动事件。一天后,49.4%收高,基准(任意K线)为48.6%,涨跌幅中位数为+0.00%——几乎没有优势。
- 市场
- BCH/USDT现货
- 时间框架
- 1H
- 数据
- 2022年11月 – 2026年10月
- 样本
- 780次事件
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
成交量异动是少数几种几乎所有交易者无需教导就能注意到的图表特征之一。一根高出邻近柱体许多的柱子出现在K线下方,直觉告诉你有些东西变了。分歧在于那是什么:同一次异动,被一位交易者称为突破确认,被另一位交易者称为动能耗尽——通常都是事后才这样解读。
因此,我们选取了这一想法中不含主观判断的一个版本,统计了之后实际发生的情况。问题是:在BCH/USDT的1小时K线上,当某根已收盘K线的成交量超过此前20根K线平均值的三倍时,行情会延续还是回落——这个答案与普通K线之后的情况有何不同?
成交量异动衡量的是什么
成交量是该根K线期间成交的单位数量。这个原始数字本身意义不大,因为安静的周末时段的成交量与工作日新闻密集时段的成交量没有可比性,因此它几乎总是作为一个相对指标来解读。
用文字描述这个计算过程:取刚收盘的那根K线的成交量,取其之前固定数量K线(常用20根)的平均成交量,然后比较两者。如果刚收盘的K线远高于该平均值,就构成一次异动。常用的阈值设定为平均值的2倍或3倍。
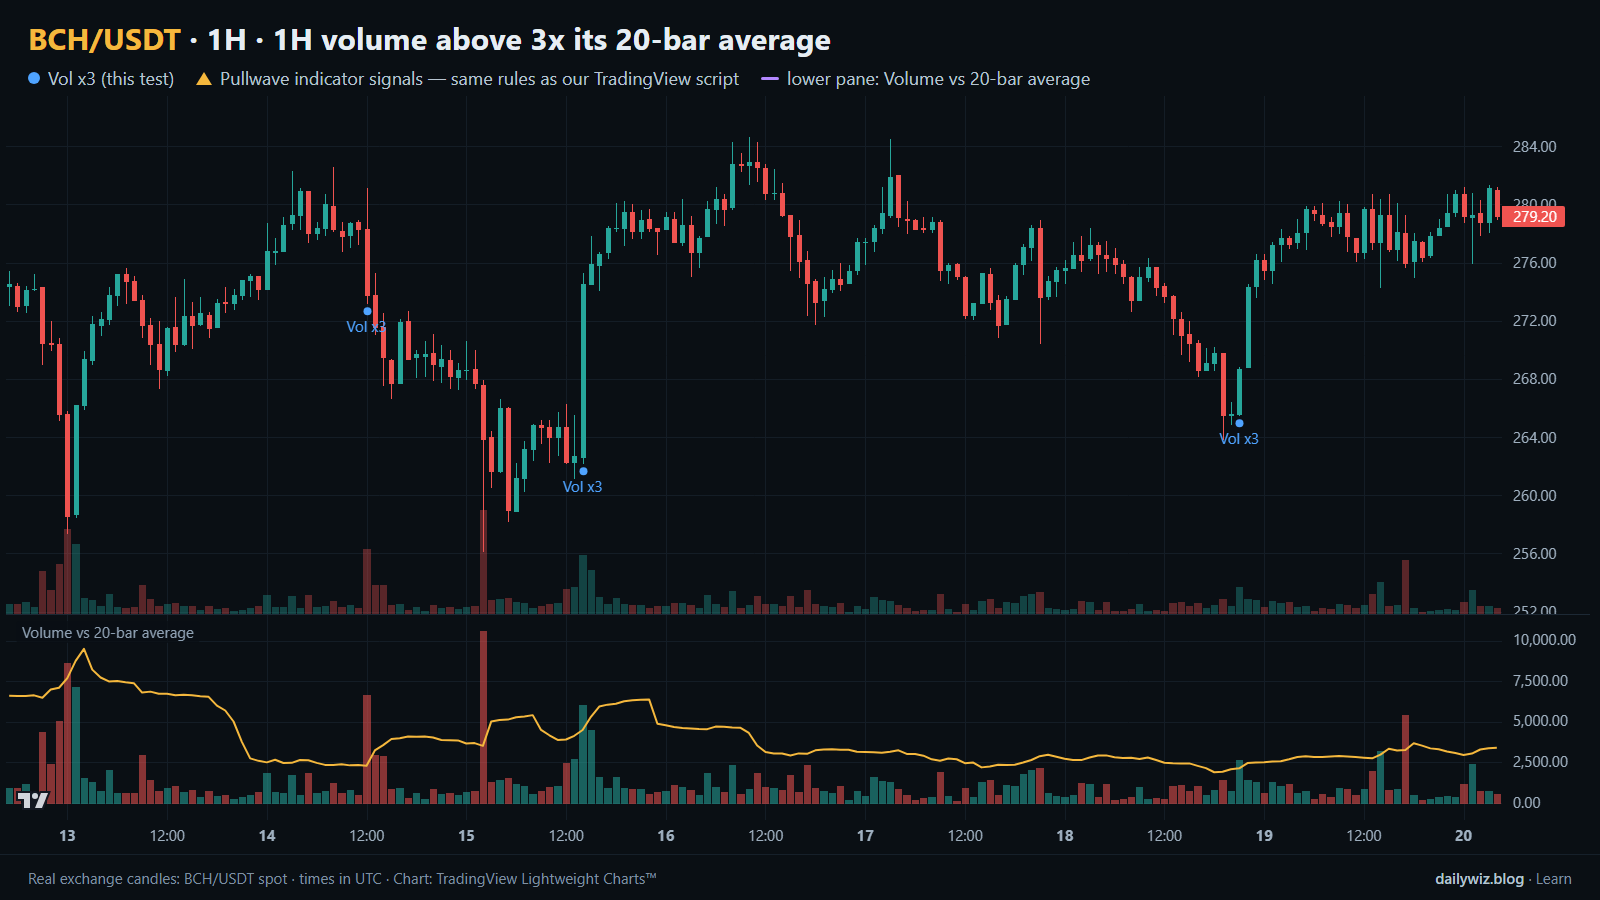
存在两种标准解读,二者相互矛盾。延续解读认为异动显示了真实的参与度,因此行情应该延续。耗尽解读认为异动显示的是最后一波急迫情绪,因此行情应该停滞。异动本身并不会告诉你哪种说法适用,这正是为何值得去实际测量而不是凭空假设。在上方图表的下方窗格中,成交量与其20根K线平均值一并绘制,蓝点标记的是越过阈值的K线。
测试方法
我们使用Binance的BCH/USDT现货K线,时间框架为1H,区间为2022年11月至2026年10月——共34781根K线。所有时间戳均为UTC。
规则:已收盘1H K线的成交量超过此前20根K线平均成交量的3倍。一次事件发生后,接下来24根K线内的新事件将被忽略。这个冷却期很重要,因为异动往往成簇出现;若没有冷却期,一个波动剧烈的午后就会产生十几个几乎相同的观测值。加入冷却期后,该规则共产生780次事件。
结果的衡量方式是:从信号K线收盘价到固定数量K线之后的收盘价,分别考察4小时、1天和3天。在1天的窗口内,我们还记录了相对于信号收盘价的最深回落和最高涨幅,因此可以看到整个过程,而不仅仅是终点。基准(任意K线)是对该时期内每一根K线(无论是否为信号)所做的同样测量。这是一次异动必须超越的数字,否则就毫无意义。
这些数字是基于历史价格计算得出的,并非实际交易。未计入手续费或滑点,而对于一个每小时触发数百次的规则来说,这些成本是有影响的。
结果
信号出现后发生了什么(1H成交量超过其20根K线平均值的3倍)
| 之后 | 事件数 | 收高比例 | 涨跌幅中位数 | 中间一半区间(第25/75百分位) | 最差情况 | 基准:收高比例 | 基准:中位数 |
|---|---|---|---|---|---|---|---|
| 4小时 | 780 | 50.6% | +0.04% | -0.8% / +0.7% | -5.7% | 48.5% | +0.00% |
| 1天 | 780 | 49.4% | +0.00% | -2.0% / +2.0% | -23.6% | 48.6% | -0.07% |
| 3天 | 779 | 48.0% | -0.18% | -3.2% / +3.4% | -23.1% | 48.2% | -0.20% |
基于历史价格计算;并非实际交易。未计入手续费和滑点。
这一优势很小,且无法在持有更长时间后维持。4小时后,50.6%的事件收高,而基准为48.5%,涨跌幅中位数为+0.04%,基准中位数为+0.00%。这是表中最好的一格。到1天后,49.4%收高,基准为48.6%,中位数为+0.00%。到3天后,该信号在两项指标上都落后于基准:48.0%对48.2%,中位数-0.18%对-0.20%。
平均值看起来友好得多——分别为+0.09%、+0.27%和+0.56%——而极值正是原因所在。最佳的1天结果为+46.9%,最佳的3天结果为+66.5%,而最差的1天结果为-23.6%。少数几次极大的赢家拉高了平均值,而典型事件实际上什么也没做,因此中位数在这里是更好的描述方式。
过程与终点同样值得关注。1天窗口内最差回落的中位数为-2.10%,最佳涨幅的中位数为+2.32%,16.0%的事件在当天结束前回落超过5%。
按年份划分(1天后的涨跌幅)
| 年份 | 事件数 | 收高比例 | 涨跌幅中位数 |
|---|---|---|---|
| 2022 | 27 | 37.0% | -0.68% |
| 2023 | 193 | 54.4% | +0.28% |
| 2024 | 200 | 47.0% | -0.25% |
| 2025 | 200 | 56.0% | +0.54% |
| 2026 | 160 | 40.0% | -0.41% |
基于历史价格计算;并非实际交易。未计入手续费和滑点。
按年份来看,正负号反复翻转:2023年54.4%收高、中位数+0.28%,2024年为47.0%和-0.25%,2025年为56.0%和+0.54%,2026年为40.0%和-0.41%。2022年这一行仅有27个事件,不应被解读为趋势。一个方向逐年变化的规则,看起来更像是依赖市场阶段的噪音,而不是成交量本身稳定的特性。
分组对比:收盘价高于还是低于200根K线EMA(1天后的涨跌幅)
| 分组 | 事件数 | 收高比例 | 涨跌幅中位数 | 最差情况 |
|---|---|---|---|---|
| 收盘价高于EMA 200 | 372 | 46.8% | -0.18% | -16.5% |
| 收盘价低于EMA 200 | 408 | 51.7% | +0.16% | -23.6% |
基于历史价格计算;并非实际交易。未计入手续费和滑点。
按EMA 200划分的结果略有些出人意料。信号K线收盘价低于EMA 200的事件表现稍好——408次事件中51.7%收高,中位数+0.16%——而高于EMA 200的事件为372次,46.8%收高,中位数-0.18%。鉴于差距如此之小,这更应被解读为对"趋势过滤器必然有帮助"这一假设的提醒,而非反向操作有效的证据。
失败的情况
最糟糕的单次事件发生在2025-02-02 03:00 UTC,当时价格为392.3。一天后,涨跌幅为-23.6%,当天内最深回落达到-31.2%。该异动出现在一次快速而广泛的下跌之中;成交量的爆发是市场正在向下重新定价,而不是底部正在形成。
第二糟糕的情况出现在2025-03-03 13:00 UTC,价格为356.1,结果为-16.5%,当天最差回落为-17.0%——几乎是一路直线下跌,没有任何反弹可供退出。第三糟糕的情况出现在2026-06-02 19:00 UTC,价格为281.4,结果为-13.4%,当天最差回落为-14.1%,形态相同。
在这些事件出现的那一刻,它们与好的事件无法区分。对比最好的几个案例:2024-03-02 00:00 UTC,价格为338.2,涨幅达+46.9%,当天最差回落仅为-0.6%;2026-08-21 01:00 UTC,价格为226.2,涨幅达+30.4%,当天最差回落仅为-0.5%。赢家几乎没有朝不利于信号收盘价的方向波动,输家也几乎没有朝有利方向波动过。区分它们的因素,并不存在于成交量读数之中。
图表窗口附近的事件更能代表整个样本的典型情况:2026-10-12 06:00 UTC,价格为286.2,结果为-3.8%,回落为-10.1%;2026-10-18 21:00 UTC,价格为268.7,结果为+3.6%,回落为0.0%。
如何在你的图表上解读
如果你使用成交量异动,本测试的结果表明,应将其视为需要留意的触发条件,而不是决策依据。有三点值得核查。第一,这次异动附着在什么位置上:一根收盘后仍回到此前区间内的K线所讲述的故事,与一根收盘突破该区间的K线不同,而我们的规则并未区分这一点。第二,20根K线平均值本身是否被压低了,因为一段安静的隔夜时段会使阈值在毫无特别之处的活动下也容易被越过。第三,更高时间框架的背景,因为EMA 200的分组结果表明,同一信号在不同位置的表现会有所不同。
紧随其后发生的情况正是使其失效的关键。在该K线收盘后1天内最差回落的中位数为-2.10%的情况下,一次在几小时内就把整根K线的涨幅全部吐回的异动,已经回答了这个问题。在上方图表中,请将蓝点与下方窗格结合来看,并注意这个点本身对后续数小时所说的信息有多少。使用这一触发条件时,必须在信号出现之前就设定好风险限制,因为亏损的尾部比中位数所暗示的要长。
Pullwave指标在这方面的处理方式
Pullwave是一个仅限受邀使用的TradingView指标。它基于规则运作:关于价格和成交量的固定规则,不含主观判断。其规则并未公开,它不会预测未来,也会有亏损的交易。
这里的比较是结构性的,而非数值上的。我们测试的规则是一个单一条件,触发一次后便不再发声;它从不说明行情是否已经证明了自己,何时应该减仓,或者前提何时已经失效。Pullwave会在图表上标记做多和做空入场点、加仓、部分平仓和平仓,并可以在标记出现时发送TradingView提醒。下单由用户自行完成;该指标仅绘制标记并发送提醒。
上方图表中的金色箭头是Pullwave在同一批K线上的标记,取自其公开记录,所依据的规则与TradingView脚本相同。将这些箭头出现(以及未出现)的位置,与被测试技术的蓝点进行比较,是一项有用的练习。读者可以记住的要点是:单一条件触发信号本身是嘈杂的,而一套完整的规则还必须回答何时加仓、何时部分获利、何时平仓这些问题。
关键要点
- 在BCH/USDT 1H的780次事件中,成交量超过20根K线平均值3倍的异动之后,49.4%的情况在1天后收高,而任意K线的基准为48.6%。
- 唯一略好于基准的时间尺度是4小时,为50.6%对48.5%;到3天后,该信号在两项指标上都落后于基准。
- 平均值被+46.9%和+66.5%等罕见极端值抬高,而+0.00%和-0.18%的中位数描述的才是典型事件。
- 过程比结果更为颠簸:最差回落中位数为-2.10%,最佳涨幅中位数为+2.32%,16.0%的事件在当天内回落超过5%。
- 如果你使用成交量异动,可以将其视为一个值得关注的理由,而非行动的理由,并结合背景信息和预先设定的风险限制。
图表中的金色箭头是TradingView版Pullwave指标的标记。了解Pullwave指标在pullwave.net上的运作方式。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com