当RSI(14)跌破30时,SOL会反弹吗?367个信号回测
自2021年6月以来,我们统计了SOLUSDT上367次小时线RSI(14)跌破30的情况。一天后,50.7%的情况收盘价更高,而基准(任意K线)为49.6%,中位数涨幅为+0.06%。
- 市场
- SOLUSDT永续合约
- 时间周期
- 1H
- 数据
- 2021年6月至2026年9月
- 样本
- 367个信号
本文译自英文原文,如有出入,以英文原文为准。 查看英文原文
"超卖"是新手交易者最先学到的词汇之一,而RSI低于30通常是伴随这个词出现的典型例子。背后的逻辑很简单:卖压持续了一段时间,卖方逐渐没了力气,价格随即反弹。在SOL这样波动剧烈的市场中,小时图上这种读数出现得足够频繁,足以让人围绕它建立一整套交易习惯。
我们想要回答的问题很具体,也可以被检验:当RSI(14)在SOL的1小时图上跌破30时,价格在几小时或几天后是否倾向于走高,而这种倾向是否优于随机选择一根K线?这正是"真实优势"与"习惯性错觉"之间的区别。
RSI衡量的是什么
相对强弱指数(RSI)由J. Welles Wilder设计,它比较近期上涨幅度与下跌幅度的大小,并将比较结果压缩为一个介于0到100之间的数字。简单来说:每根K线都会记录相对于前一收盘价的涨跌幅度,然后分别保留涨幅的平滑平均值和跌幅的平滑平均值。RSI就是总波动中来自涨幅的占比。如果窗口内每一根K线都收高,读数会趋向100;如果每一根K线都收低,读数会趋向0。涨跌幅度相近的市场则会停留在中间位置。
标准的回溯周期是14根K线,配合Wilder平滑法,这也是TradingView默认绘制的方式,也是我们在本文中使用的设置。传统的解读是:高于70为超买,低于30为超卖。有必要精确说明这意味着什么:RSI是一个动量统计指标,而不是估值指标。读数低于30说明近期这段K线以下跌为主导,但并不意味着下跌已经结束。在强劲的下跌趋势中,RSI可能长时间被压在低位,这也是为什么"超卖"和"即将反弹"并不是同义词。交易者也会用50这条线作为粗略的趋势过滤器,并观察背离现象,但本次测试有意只隔离出最简单的形式:阈值穿越。
测试方法
我们使用了币安USDⓈ-M永续合约SOLUSDT的1H K线数据,时间范围为2021年6月至2026年9月,共46733根K线。所有时间均为UTC。
规则如下:RSI(14)在前一根K线收盘价大于等于30的情况下,本根K线收盘跌破30,采用与TradingView相同的Wilder平滑法。这样捕捉的是市场首次进入超卖状态的时刻,而不是它停留在超卖区间的每一根K线。触发一次信号后,我们会在接下来的24根K线内忽略新的信号,以免一次漫长的阴跌让样本中充斥大量高度重复的事件。最终剩下367个信号。
结果的衡量方式是:从信号K线的收盘价,到之后固定数量K线的收盘价,分别测算4小时、1天和3天三个周期,其中1天为主要观察周期。对每个周期,我们统计了收盘价更高的信号占比、涨跌幅中位数、分布的中间一半区间以及极值。我们还追踪了1天窗口内出现的最深回撤和最高涨幅,因为路径和终点同样重要。基准(任意K线)指的是:无论RSI当时处于什么状态,用样本中每一根K线计算出的同一组统计数据。这些数据是基于历史价格计算得出的,并非实际交易结果,未计入手续费或滑点,而在小时级别的永续合约市场中,这些成本并不能忽略。
结果
信号出现后发生了什么(RSI(14)跌破30)
| 周期 | 信号数 | 收盘更高占比 | 涨跌幅中位数 | 中间一半区间(第25/75百分位) | 最差表现 | 基准:收盘更高占比 | 基准:中位数 |
|---|---|---|---|---|---|---|---|
| 4小时 | 367 | 53.1% | +0.10% | -1.0% / +1.2% | -14.6% | 49.8% | +0.00% |
| 1天 | 367 | 50.7% | +0.06% | -2.9% / +3.0% | -50.0% | 49.6% | -0.04% |
| 3天 | 366 | 51.9% | +0.34% | -5.0% / +5.0% | -70.4% | 49.7% | -0.05% |
基于历史价格计算,并非实际交易。未计入手续费和滑点。
客观来说,反弹确实存在,但幅度很小。
在4小时周期,367个信号中有53.1%收盘价更高,而基准为49.8%,中位数涨幅为+0.10%,基准中位数为+0.00%。这是表中最明显的倾斜,但也仅仅是比抛硬币略好一些,而非可靠的反弹。
到1天周期,这种倾斜几乎消失:50.7%收盘更高,基准为49.6%,中位数为+0.06%,基准中位数为-0.04%。到3天周期,366个信号中有51.9%收盘更高,中位数为+0.34%,是这里最大的中位数,但均值却为-0.12%,最差的单次结果为-70.4%。中位数为正而均值为负,这中间的差距正是教训所在:多数信号最终小幅走高,而少数信号会出现非常糟糕的结果。
主要观察周期内的价格路径也讲述了同样的故事。信号出现后一天内,最深回撤的中位数为-3.31%,最高涨幅的中位数为+2.88%,且34.1%的信号在某个时刻回撤超过5%。即便最终收高的信号,往往也曾经历过明显的深跌阶段。
按年份划分(1天后的涨跌幅)
| 年份 | 信号数 | 收盘更高占比 | 涨跌幅中位数 |
|---|---|---|---|
| 2021 | 30 | 56.7% | +1.80% |
| 2022 | 88 | 42.0% | -0.74% |
| 2023 | 62 | 61.3% | +1.04% |
| 2024 | 60 | 51.7% | +0.45% |
| 2025 | 71 | 52.1% | +0.06% |
| 2026 | 56 | 46.4% | -0.14% |
基于历史价格计算,并非实际交易。未计入手续费和滑点。
按年份来看,结果并不稳定。2021年30个信号中有56.7%收高,中位数为+1.80%;2023年62个信号中有61.3%收高,中位数为+1.04%。但2022年88个信号中只有42.0%收高,中位数为-0.74%;2026年至今56个信号中只有46.4%收高,中位数为-0.14%。同一条规则在回暖的市场中表现得像一个浅层反转信号,而在下跌的市场中则像一个陷阱,规则本身完全无法区分这两种情况。
失效的案例
样本中最糟糕的案例出现在2022-11-09 01:00 UTC,当时价格为21.95,一天后下跌了50.0%,期间最深回撤一度达到-57.1%。那正是FTX崩盘的那一周,更早的信号2022-11-07 22:00 UTC(价格29.37)同样失败:一天后下跌21.6%,最深回撤为-37.4%。RSI在一场远未结束的价格重估初期就跌破了30。第三糟糕的案例更早:2021-06-21 10:00 UTC(价格29.86),一天后收于-19.8%,期间最深回撤为-23.0%。
最好的结果来自同类型的剧烈波动,只是方向相反。2022-11-22 11:00 UTC(价格10.99)在一天内上涨了21.0%,期间回撤很浅,仅为-0.9%;2021-09-21 20:00 UTC(价格123.1)上涨了19.1%。两种方向的共同点并不在于RSI读数本身,而在于市场当时本就处于剧烈波动之中,阈值穿越并不能说明最终会朝哪个方向发展。
相比之下,近期的信号显得平淡许多:2026-09-15 14:00 UTC(价格98.81)为-1.8%,2026-09-20 02:00 UTC(价格107.7)为+3.3%,2026-09-23 15:00 UTC(价格113.8)为+2.2%,2026-09-28 07:00 UTC(价格118.0)为+1.3%。双向的小幅波动,这正是接近于零的中位数在放大细看时的样子。
如何在你的图表上解读
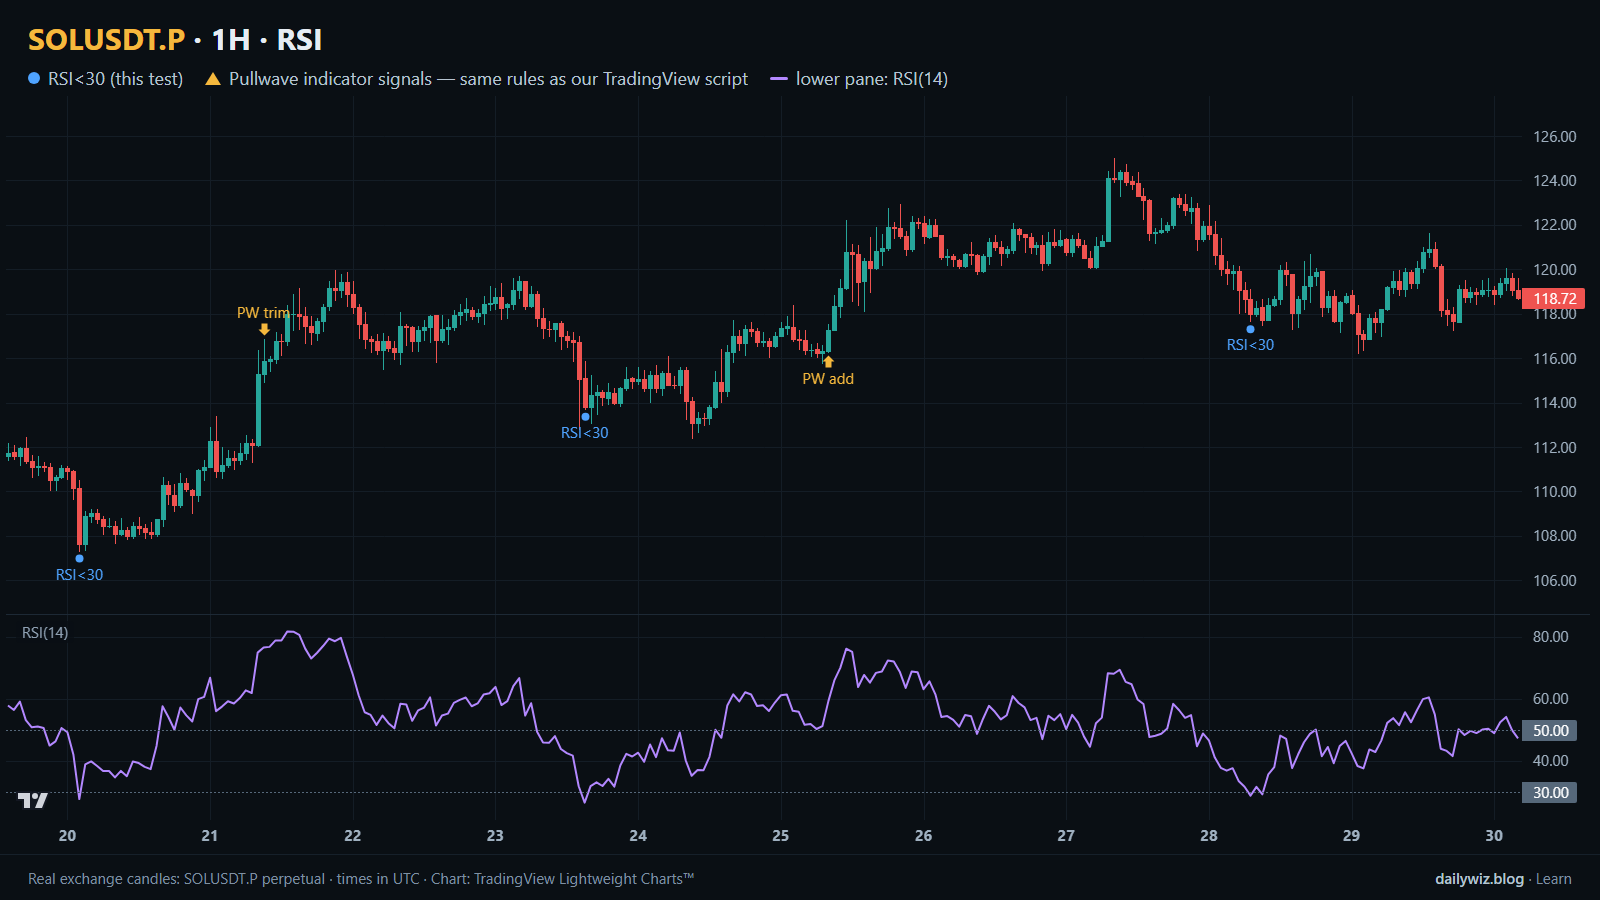
在上方图表中,蓝点标记了RSI(14)每次跌破30的K线,下方窗格显示RSI(14)曲线,让你能看到读数是如何形成的。请留意这些蓝点所处的位置差异很大:有些出现在浅幅回调中,有些则出现在更剧烈的下跌中。
如果你要使用这一条件,测试结果建议把它当作背景信息,而不是一个触发信号。值得先确认的因素包括:更高周期的趋势是向上还是向下,因为按年份统计的数据显示,同一条规则在回暖年份与2022年之间会出现方向相反的表现;RSI跌入该区间的速度有多快,因为一根剧烈的K线和一段缓慢阴跌是完全不同的情况;以及市场是否正处于由新闻驱动的价格重估之中,2022年11月的案例表明,在这种情况下阈值本身完全无法提供保护。
实际操作中,能够证伪这一想法的情形是:RSI一根接一根地持续停留在30以下,同时价格不断创出新低。这是一种趋势,而不是一个极端点。这也是为什么仓位大小和预先设定的失效判断水平在这里比信号本身更重要:由于最深回撤中位数为-3.31%,且34.1%的信号回撤超过5%,一个设置在信号K线附近的止损,即便对于最终收高的信号,也会经常被触发。
Pullwave指标如何处理这一问题
Pullwave是一款仅限受邀使用的TradingView指标,采用基于规则的运作方式:对价格和成交量设定固定规则,不涉及主观判断。其具体规则并未公开,它也不预测未来走势,同样会出现亏损交易。在上方图表中,金色箭头是Pullwave在同一批K线上标记的信号,取自其公开记录,该记录遵循与TradingView脚本相同的规则;你可以比较这些箭头出现的位置与我们测试的技术所标记的蓝点之间的关系。
值得进行的比较是结构上的,而非数值上的。本文测试的技术只是一个单一条件:一条线穿越一个水平,之后的一切都留给读者自行判断。Pullwave会标记做多和做空的入场点、加仓、部分平仓和平仓,并且在出现标记时可以发送TradingView提醒。期货版本围绕SOLUSDT永续合约构建,现货版本则运行在主流币种的K线上。所有订单均由用户自行下达,该指标仅负责绘制标记和发送提醒。读者可以从今天的结果中获得的普遍认识是:单一条件的触发信号本身噪音较大,而一套完整的规则体系还必须回答何时加仓、何时部分平仓以及何时平仓等问题。
要点总结
- 自2021年6月以来,在SOLUSDT上的367个小时线信号中,RSI(14)跌破30后一天,有50.7%的情况收盘更高,而基准为49.6%。倾斜确实存在,但非常微弱。
- 最短的观察周期表现最友好:4小时后有53.1%收盘更高,中位数为+0.10%,而基准为49.8%。
- 在每一个观察周期中,中位数均为正而均值均为负,说明少数几次巨大的失败拖累了整体分布。
- 该规则在不同时间段内并不稳定:2023年有61.3%收高,而2022年仅为42.0%,说明市场环境比读数本身更重要。
- 如果你要使用这一条件,请将其作为众多输入之一,并结合趋势和风险管理规则一同考虑,同时记住有34.1%的信号在第一天内回撤超过5%。
图表中的金色箭头是Pullwave TradingView指标标记的信号。前往pullwave.net了解Pullwave指标的运作方式。
图表由 TradingView Lightweight Charts™ 基于真实交易所K线绘制。 tradingview.com