ETHUSDT 1H: ¿Sobrevive el mejor ajuste de RSI a la prueba fuera de muestra?
Probamos 25 configuraciones de caída de RSI en 53,933 velas horarias de ETHUSDT. La mejor configuración dentro de muestra promedió +1.17% por operación antes de la división y -0.32% después, ubicándose en el puesto 14 de 25.
- Mercado
- Futuros perpetuos ETHUSDT
- Marco temporal
- 1H
- Datos
- Sep 2020 – Oct 2026
- Muestra
- 25 muestras
Traducido del original en inglés. Si hay diferencias, prevalece la versión en inglés. Leer el original en inglés
Todo backtest produce un ganador. Se prueba una cuadrícula de configuraciones, se ordena la tabla por retorno promedio, y una fila queda en la cima. La pregunta incómoda es qué nos dice realmente esa fila superior: ¿encontramos un comportamiento real del mercado, o simplemente encontramos la configuración que casualmente se ajustó al ruido de la muestra que probamos?
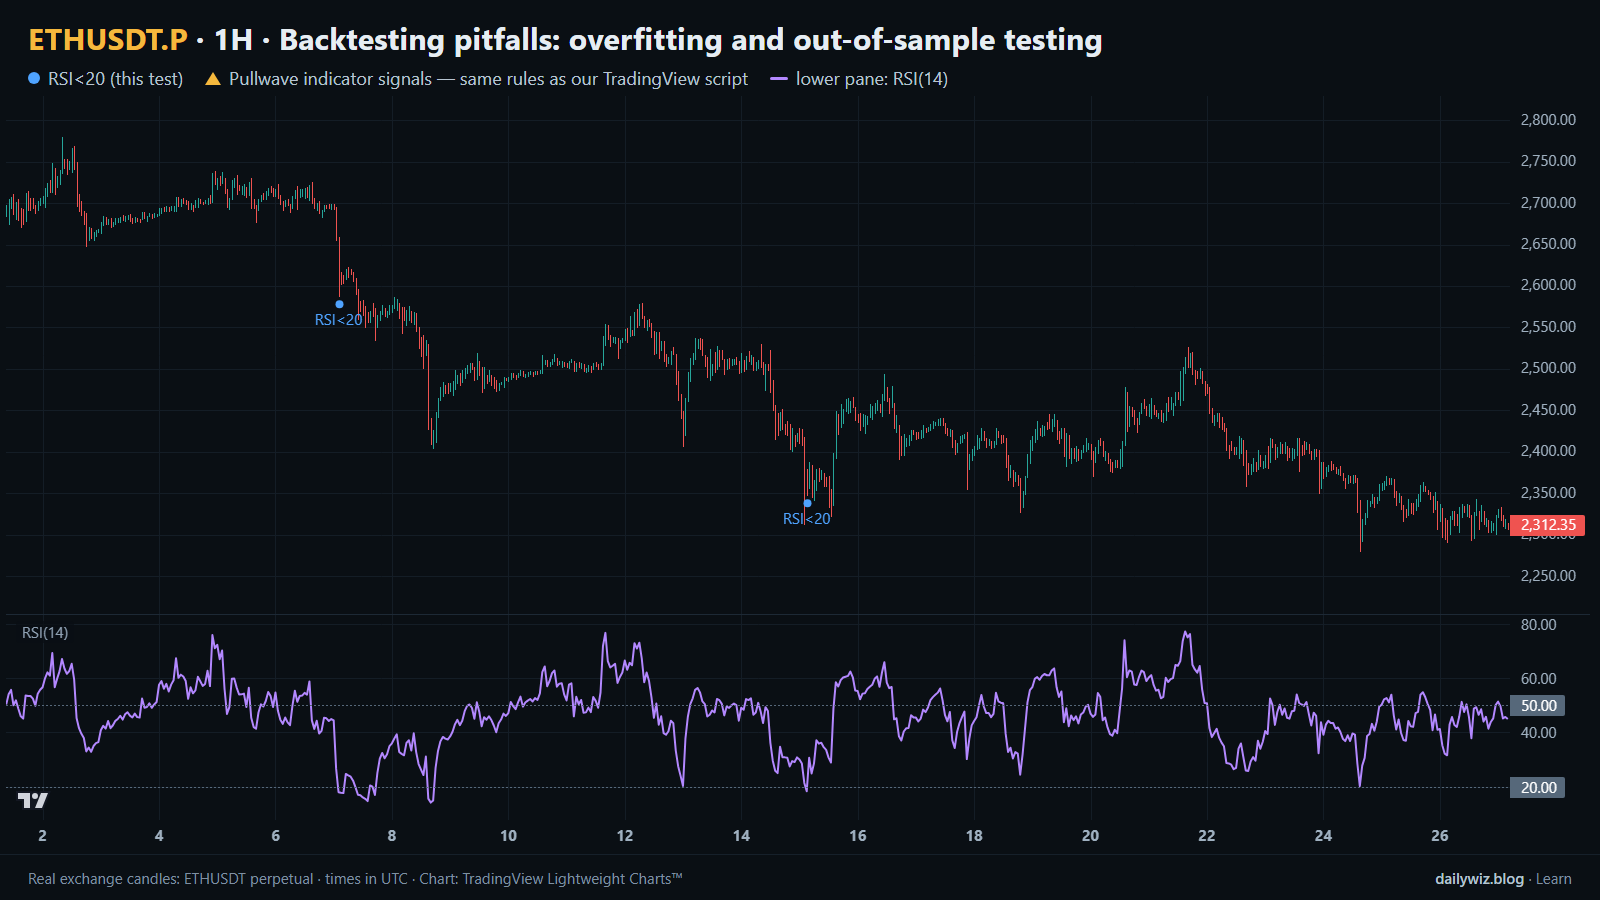
Hoy respondemos esa pregunta con un experimento concreto sobre ETHUSDT. Tomamos una regla de caída de RSI muy simple, probamos 25 variaciones de ella en la primera parte de los datos, elegimos al ganador de la forma en que lo haría la mayoría de las personas, y luego verificamos cómo se comportó ese mismo ganador en los datos que vinieron después. El gráfico de arriba muestra las velas horarias con un panel de RSI(14) debajo y puntos azules donde se activó la versión más estricta del disparador.
Qué miden las trampas del backtesting: sobreajuste y pruebas fuera de muestra
El sobreajuste es lo que ocurre cuando una regla se calibra tan estrechamente a un tramo de la historia que describe ese tramo en lugar del mercado. No es un error de programación y no se anuncia a sí mismo. Cuantas más configuraciones se prueben, más probable es que una de ellas se vea excelente puramente por azar, especialmente cuando el número de operaciones detrás de ella es pequeño.
La defensa estándar es una división fuera de muestra. Se corta la serie de datos en una fecha, se optimiza solo sobre la parte anterior (dentro de muestra), y luego se evalúa la configuración elegida sobre la parte posterior (fuera de muestra) sin volver a tocarla. Una división común es 60% dentro de muestra y 40% fuera de muestra, que es lo que usamos aquí. La lectura es simple en principio: si la configuración mantiene aproximadamente el mismo carácter después de la división, el resultado sobrevive; si colapsa, el número anterior estaba sobre todo ajustándose al ruido.
Hay dos medidas de apoyo que ayudan. La primera es el rango del ganador dentro de muestra dentro de la tabla fuera de muestra — una ventaja genuina debería seguir estando cerca de la cima, no enterrada en el medio. La segunda es la proporción de configuraciones que son rentables en cada mitad. Si tres cuartas partes de una cuadrícula funciona antes de la división y casi nada funciona después, la cuadrícula estaba describiendo un régimen de mercado pasado en lugar de un patrón duradero. Los costos de operación también importan, porque una regla que solo gana por un margen mínimo antes de comisiones deja de ganar en el momento en que se cobra por el viaje redondo.
La prueba
Usamos velas de futuros perpetuos ETHUSDT USDⓈ-M de Binance en el marco temporal 1H, desde sep de 2020 hasta oct de 2026, 53,933 barras, todas las marcas de tiempo en UTC. La regla es deliberadamente simple: comprar al cierre cuando RSI(14) cruza por debajo de X, vender después de H barras. Probamos 25 configuraciones en una cuadrícula, con X = 20, 25, 30, 35, 40 y H = 6, 12, 24, 48, 96 barras, y cobramos 0.1% por viaje redondo.
El resultado de cada evento se mide desde el cierre de la vela de señal hasta el cierre H barras después, de modo que una retención de 24 barras equivale exactamente a un día de velas horarias. Un cruce solo cuenta cuando el RSI viene desde arriba del umbral, lo cual actúa como un enfriamiento natural: un tramo largo por debajo del nivel produce un evento, no uno por vela. La fecha de división es 2024-05-11, con todo lo anterior tratado como dentro de muestra y todo desde esa fecha en adelante como fuera de muestra.
Como referencia normalmente comparamos contra el movimiento promedio después de cualquier vela; aquí la referencia más útil es la mediana de las 25 configuraciones en cada mitad, porque la pregunta no es si una regla supera a una moneda al azar sino si la regla elegida mantiene su ventaja sobre sus propios pares. Estas cifras se calcularon sobre precios históricos; no son operaciones reales. Más allá del 0.1% de viaje redondo indicado en la regla, no se incluyen comisiones ni deslizamiento adicionales, y las ejecuciones reales serían diferentes.
Resultados
Dentro de muestra (antes de 2024-05-11) vs fuera de muestra (desde 2024-05-11), operación promedio después de un costo de viaje redondo de 0.1%
| Configuración | Operaciones dentro de muestra | Operación promedio dentro de muestra | Proporción de ganancias dentro de muestra | Operaciones fuera de muestra | Operación promedio fuera de muestra | Proporción de ganancias fuera de muestra | |
|---|---|---|---|---|---|---|---|
| Mejor configuración dentro de muestra | RSI < 20, retención 4 días | 48 | +1.17% | 50.0% | 38 | -0.32% | 50.0% |
| Mejor configuración fuera de muestra (en retrospectiva) | RSI < 35, retención 4 días | 209 | +1.03% | 56.5% | 144 | +0.15% | 53.5% |
| Mediana de todas las configuraciones | 25 configuraciones | +0.15% | -0.24% |
Calculado sobre precios históricos; no son operaciones reales. Comisiones y deslizamiento no incluidos.
El optimizador dentro de muestra eligió RSI < 20, retención 4 días: el umbral más profundo de la cuadrícula y una de las retenciones más largas, promediando +1.17% por operación sobre 48 eventos dentro de muestra. Esa es la fila que uno habría anotado en mayo de 2024 si hubiera realizado este estudio en ese momento.
Después de la división, la misma configuración promedió -0.32% por operación en 38 eventos, y se ubicó en el puesto 14 de 25 en la tabla fuera de muestra — el medio de la cuadrícula, no la cima. La proporción de ganancias se mantuvo en 50.0% en ambas mitades, lo cual es un detalle útil: la regla no comenzó de repente a perder con más frecuencia, el tamaño de las ganancias simplemente dejó de cubrir las pérdidas y el costo.
Las cifras de toda la cuadrícula son más contundentes. Dentro de muestra, 76.0% de las 25 configuraciones produjo una operación promedio positiva. Fuera de muestra, lo hizo el 8.0%. La configuración mediana pasó de +0.15% a -0.24%. Cuando casi cada variación de una regla funciona en un período y casi ninguna funciona en el siguiente, la conclusión honesta es que el primer período, no la regla, estaba haciendo el trabajo.
La tercera fila de la tabla es la verificación en retrospectiva. La mejor configuración fuera de muestra, RSI < 35, retención 4 días, también fue sólida dentro de muestra con +1.03% sobre 209 operaciones, pero solo promedió +0.15% fuera de muestra sobre 144 operaciones, con la proporción de ganancias deslizándose de 56.5% a 53.5%. Incluso la mejor respuesta disponible después de los hechos es escasa una vez pagado el viaje redondo.
Dónde falló
No hay una fecha dramática única que señalar aquí, y esa es la lección. El fallo no fue una operación catastrófica; fue una erosión lenta y distribuida. La configuración elegida siguió ganando la mitad de sus operaciones después de 2024-05-11 y aun así terminó por debajo de cero, lo cual es la firma de una ventaja que vivía en el tamaño de los movimientos en lugar de en su dirección.
El umbral más profundo es también el más frágil. RSI < 20 produjo solo 48 eventos dentro de muestra a lo largo de años de datos horarios, así que un puñado de rebotes inusualmente fuertes fue suficiente para elevar el promedio a +1.17% y empujar esa fila a la cima de la cuadrícula. Una muestra tan pequeña no puede distinguir una asimetría real de una secuencia afortunada. El umbral más laxo, con 209 operaciones dentro de muestra, se movió mucho menos entre mitades — aún más débil fuera de muestra, pero no cambió de signo. Menos eventos significa un resultado que suena más fuerte y es menos confiable.
Cómo leerlo en tu gráfico
En el gráfico de arriba, los puntos azules marcan los cruces estrictos de RSI(14) por debajo de 20 en una ventana horaria reciente, con el panel del indicador debajo de las velas. Nótese lo poco frecuentes que son. Si estás construyendo una regla alrededor de un disparador tan selectivo, lo primero que hay que verificar es cuántos eventos sostienen realmente al backtest, no qué tan bueno se ve el promedio.
Si usas optimización, considera reservar una porción de datos antes de ver cualquier resultado, y juzga una configuración por su rango en la mitad no tocada en lugar de por su promedio dentro de muestra. Una configuración que cae al medio de la cuadrícula después de la división, como ocurrió con esta, debería tratarse como no confirmada. También ayuda mirar a los vecinos: si 20 funciona brillantemente y 25 no, la superficie es irregular y la elección probablemente sea ruido. Finalmente, cobra los costos desde el principio. Un viaje redondo de 0.1% es pequeño, pero es exactamente el margen que separa aquí a la configuración mediana de quedar plana.
Cómo aborda esto el indicador Pullwave
Pullwave es un indicador de TradingView de acceso por invitación que sigue reglas fijas sobre precio y volumen, sin discreción. En el gráfico marca entradas largas y cortas, agregados, salidas parciales y salidas completas, y puede enviar una alerta cuando se imprime una marca. Sus reglas no están publicadas, no predice el futuro, y tiene operaciones perdedoras.
Las flechas doradas en el gráfico de arriba son las marcas de Pullwave sobre las mismas velas, tomadas del registro público en pullwave.net. Compáralas con los puntos azules de la técnica probada aquí. Un disparador de una sola condición como este es ruidoso por sí solo; un conjunto de reglas completo también tiene que responder cuándo agregar, cuándo tomar ganancias parciales y cuándo hacerse a un lado. Cualquier orden la coloca el usuario; el indicador solo dibuja marcas y envía alertas.
Puntos clave
- En ETHUSDT 1H, la mejor configuración dentro de muestra (RSI < 20, retención 4 días) promedió +1.17% antes de 2024-05-11 y -0.32% después, ubicándose en el puesto 14 de 25 fuera de muestra.
- La proporción de configuraciones rentables cayó de 76.0% dentro de muestra a 8.0% fuera de muestra, y la configuración mediana pasó de +0.15% a -0.24%.
- Las muestras pequeñas producen los resultados más llamativos: la fila ganadora se sostenía sobre 48 operaciones, mientras que el umbral más laxo con 209 operaciones fue mucho más estable.
- Si optimizas, considera reservar datos no tocados por adelantado y juzgar una configuración por su rango fuera de muestra, no por su promedio dentro de muestra.
- Incluye los costos desde la primera prueba; un viaje redondo de 0.1% es suficiente para decidir varias de estas filas.
Las flechas doradas en el gráfico son marcas del indicador Pullwave para TradingView. Ve cómo funciona el indicador Pullwave en pullwave.net.
Gráfico dibujado con TradingView Lightweight Charts™ a partir de velas reales de exchange. tradingview.com